 Lucien Faber
L'ICC a longtemps été l'indice des baux commerciaux. Il a été remplacé par l'ILC et l'ILAT pour la révision et le renouvellement des baux signés ou renouvelés depuis septembre 2014, mais il reste dans beaucoup de baux anciens et de clauses d'indexation. Cette page te donne tout son historique depuis 1953, les variations utiles et le calcul.
Tableau de l'indice du coût de la construction depuis 1953
Le tableau reprend toutes les valeurs de l'ICC publiées par l'INSEE, du 2e trimestre 2026 au 4e trimestre 1953. L'ICC est publié en nombre entier. Les variations sont calculées par Cadrio à partir de ces valeurs.
| Trimestre | Valeur | Parution au JO | Variation sur | |||
|---|---|---|---|---|---|---|
| 1 trimestre | 1 an | 3 ans | 9 ans | |||
| T2 2026 | 2 103 | 25/09/2026 | +0,91 % | +0,81 % | −0,94 % | +26,38 % |
| T1 2026 | 2 084 | 28/06/2026 | +1,26 % | −2,89 % | +0,34 % | +26,30 % |
| T4 2025 | 2 058 | 26/03/2026 | +0,10 % | −2,37 % | +0,29 % | +25,11 % |
| T3 2025 | 2 056 | 17/12/2025 | −1,44 % | −4,06 % | +0,93 % | +25,14 % |
| T2 2025 | 2 086 | 24/09/2025 | −2,80 % | −5,40 % | +6,10 % | +28,61 % |
| T1 2025 | 2 146 | 02/07/2025 | +1,80 % | −3,64 % | +10,16 % | +32,88 % |
| T4 2024 | 2 108 | 26/03/2025 | −1,63 % | −2,50 % | +11,77 % | +29,40 % |
| T3 2024 | 2 143 | 18/12/2024 | −2,81 % | +1,76 % | +13,63 % | +33,27 % |
| T2 2024 | 2 205 | 25/09/2024 | −0,99 % | +3,86 % | +21,09 % | +36,62 % |
| T1 2024 | 2 227 | 29/06/2024 | +3,01 % | +7,22 % | +22,23 % | +36,46 % |
| T4 2023 | 2 162 | 04/04/2024 | +2,66 % | +5,36 % | +20,45 % | +33,05 % |
| T3 2023 | 2 106 | 22/12/2023 | −0,80 % | +3,39 % | +19,32 % | +29,44 % |
| T2 2023 | 2 123 | 30/09/2023 | +2,21 % | +7,99 % | +21,11 % | +30,97 % |
| T1 2023 | 2 077 | 25/06/2023 | +1,22 % | +6,62 % | +17,34 % | +26,03 % |
| T4 2022 | 2 052 | 25/03/2023 | +0,74 % | +8,80 % | +16,00 % | +27,06 % |
| T3 2022 | 2 037 | 18/12/2022 | +3,61 % | +8,01 % | +16,67 % | +26,36 % |
| T2 2022 | 1 966 | 24/09/2022 | +0,92 % | +7,96 % | +12,60 % | +20,10 % |
| T1 2022 | 1 948 | 23/06/2022 | +3,29 % | +6,92 % | +12,73 % | +18,35 % |
| T4 2021 | 1 886 | 25/03/2022 | 0,00 % | +5,07 % | +10,75 % | +15,07 % |
| T3 2021 | 1 886 | 23/12/2021 | +3,57 % | +6,86 % | +8,83 % | +14,44 % |
| T2 2021 | 1 821 | 26/09/2021 | −0,05 % | +3,88 % | +7,18 % | +9,30 % |
| T1 2021 | 1 822 | 25/06/2021 | +1,50 % | +2,94 % | +9,04 % | +12,68 % |
| T4 2020 | 1 795 | 21/03/2021 | +1,70 % | +1,47 % | +7,68 % | +9,58 % |
| T3 2020 | 1 765 | 23/12/2020 | +0,68 % | +1,09 % | +5,69 % | +8,68 % |
| T2 2020 | 1 753 | 26/09/2020 | −0,96 % | +0,40 % | +5,35 % | +10,04 % |
| T1 2020 | 1 770 | 01/07/2020 | +0,06 % | +2,43 % | +7,27 % | +13,90 % |
| T4 2019 | 1 769 | 21/03/2020 | +1,32 % | +3,88 % | +7,54 % | +15,39 % |
| T3 2019 | 1 746 | 21/12/2019 | 0,00 % | +0,75 % | +6,27 % | +14,87 % |
| T2 2019 | 1 746 | 21/09/2019 | +1,04 % | +2,77 % | +7,64 % | +15,10 % |
| T1 2019 | 1 728 | 22/06/2019 | +1,47 % | +3,41 % | +7,00 % | +14,59 % |
| T4 2018 | 1 703 | 23/03/2019 | −1,73 % | +2,16 % | +4,54 % | +13,01 % |
| T3 2018 | 1 733 | 20/12/2018 | +2,00 % | +3,77 % | +7,77 % | +15,38 % |
| T2 2018 | 1 699 | 20/09/2018 | +1,68 % | +2,10 % | +5,27 % | +13,42 % |
| T1 2018 | 1 671 | 27/06/2018 | +0,24 % | +1,27 % | +2,39 % | +11,18 % |
| T4 2017 | 1 667 | 22/03/2018 | −0,18 % | +1,34 % | +2,58 % | +9,46 % |
| T3 2017 | 1 670 | 20/12/2017 | +0,36 % | +1,64 % | +2,64 % | +4,77 % |
| T2 2017 | 1 664 | 20/09/2017 | +0,85 % | +2,59 % | +2,65 % | +6,53 % |
| T1 2017 | 1 650 | 21/06/2017 | +0,30 % | +2,17 % | +0,12 % | +10,22 % |
| T4 2016 | 1 645 | 22/03/2017 | +0,12 % | +0,98 % | +1,86 % | +11,60 % |
| T3 2016 | 1 643 | 22/12/2016 | +1,29 % | +2,18 % | +1,92 % | +13,86 % |
| T2 2016 | 1 622 | 21/09/2016 | +0,43 % | +0,50 % | −0,92 % | +13,03 % |
| T1 2016 | 1 615 | 22/06/2016 | −0,86 % | −1,04 % | −1,88 % | +16,61 % |
| T4 2015 | 1 629 | 24/03/2016 | +1,31 % | +0,25 % | −0,61 % | +15,86 % |
| T3 2015 | 1 608 | 23/12/2015 | −0,37 % | −1,17 % | −2,43 % | +16,44 % |
| T2 2015 | 1 614 | 20/09/2015 | −1,10 % | −0,43 % | −3,12 % | +18,16 % |
| T1 2015 | 1 632 | 20/06/2015 | +0,43 % | −0,97 % | +0,93 % | +19,82 % |
| T4 2014 | 1 625 | 15/03/2015 | −0,12 % | +0,62 % | −0,79 % | +22,00 % |
| T3 2014 | 1 627 | 20/12/2014 | +0,37 % | +0,93 % | +0,18 % | +27,31 % |
| T2 2014 | 1 621 | 19/09/2014 | −1,64 % | −0,98 % | +1,76 % | +27,04 % |
| T1 2014 | 1 648 | 20/06/2014 | +2,04 % | +0,12 % | +6,05 % | +29,76 % |
| T4 2013 | 1 615 | 06/04/2014 | +0,19 % | −1,46 % | +5,35 % | +27,27 % |
| T3 2013 | 1 612 | 10/01/2014 | −1,53 % | −2,18 % | +6,05 % | +26,73 % |
| T2 2013 | 1 637 | 08/10/2013 | −0,55 % | −1,74 % | +7,91 % | +29,20 % |
| T1 2013 | 1 646 | 11/07/2013 | +0,43 % | +1,79 % | +9,15 % | +34,37 % |
| T4 2012 | 1 639 | 10/04/2013 | −0,55 % | +0,06 % | +8,76 % | +35,01 % |
| T3 2012 | 1 648 | 06/01/2013 | −1,08 % | +1,48 % | +9,72 % | +36,99 % |
| T2 2012 | 1 666 | 07/10/2012 | +3,03 % | +4,58 % | +11,21 % | +38,60 % |
| T1 2012 | 1 617 | 08/07/2012 | −1,28 % | +4,05 % | +7,58 % | +36,69 % |
| T4 2011 | 1 638 | 08/04/2012 | +0,86 % | +6,85 % | +7,55 % | +39,76 % |
| T3 2011 | 1 624 | 08/01/2012 | +1,95 % | +6,84 % | +1,88 % | +38,80 % |
| T2 2011 | 1 593 | 09/10/2011 | +2,51 % | +5,01 % | +1,98 % | +36,97 % |
| T1 2011 | 1 554 | 19/07/2011 | +1,37 % | +3,05 % | +3,81 % | +34,08 % |
| T4 2010 | 1 533 | 10/04/2011 | +0,86 % | +1,73 % | +4,00 % | +34,47 % |
| T3 2010 | 1 520 | 09/01/2011 | +0,20 % | +1,20 % | +5,34 % | +32,75 % |
| T2 2010 | 1 517 | 10/10/2010 | +0,60 % | +1,27 % | +5,71 % | +33,19 % |
| T1 2010 | 1 508 | 20/07/2010 | +0,07 % | +0,33 % | +8,88 % | +34,04 % |
| T4 2009 | 1 507 | 11/04/2010 | +0,33 % | −1,05 % | +7,18 % | +33,72 % |
| T3 2009 | 1 502 | 13/01/2010 | +0,27 % | −5,77 % | +8,76 % | +37,42 % |
| T2 2009 | 1 498 | 14/10/2009 | −0,33 % | −4,10 % | +9,66 % | +37,56 % |
| T1 2009 | 1 503 | 25/07/2009 | −1,31 % | +0,40 % | +10,35 % | +38,78 % |
| T4 2008 | 1 523 | 25/04/2009 | −4,45 % | +3,32 % | +14,34 % | +43,00 % |
| T3 2008 | 1 594 | 15/01/2009 | +2,05 % | +10,46 % | +24,73 % | +47,59 % |
| T2 2008 | 1 562 | 12/10/2008 | +4,34 % | +8,85 % | +22,41 % | +45,44 % |
| T1 2008 | 1 497 | 11/07/2008 | +1,56 % | +8,09 % | +17,87 % | +39,78 % |
| T4 2007 | 1 474 | 12/06/2008 | +2,15 % | +4,84 % | +16,15 % | +37,24 % |
| T3 2007 | 1 443 | 12/01/2008 | +0,56 % | +4,49 % | +13,44 % | +36,52 % |
| T2 2007 | 1 435 | 17/10/2007 | +3,61 % | +5,05 % | +13,26 % | +35,63 % |
| T1 2007 | 1 385 | 11/07/2007 | −1,49 % | +1,69 % | +13,06 % | +30,91 % |
| T4 2006 | 1 406 | 27/04/2007 | +1,81 % | +5,56 % | +15,82 % | +31,65 % |
| T3 2006 | 1 381 | 18/01/2007 | +1,10 % | +8,06 % | +14,80 % | +29,43 % |
| T2 2006 | 1 366 | 17/10/2006 | +0,29 % | +7,05 % | +13,64 % | +28,87 % |
| T1 2006 | 1 362 | 20/07/2006 | +2,25 % | +7,24 % | +15,13 % | +30,09 % |
| T4 2005 | 1 332 | 13/04/2006 | +4,23 % | +4,96 % | +13,65 % | +27,34 % |
| T3 2005 | 1 278 | 26/01/2006 | +0,16 % | +0,47 % | +9,23 % | +24,08 % |
| T2 2005 | 1 276 | 19/10/2005 | +0,47 % | +0,71 % | +9,72 % | +24,00 % |
| T1 2005 | 1 270 | 13/07/2005 | +0,08 % | +3,67 % | +9,58 % | +22,35 % |
| T4 2004 | 1 269 | 13/04/2005 | −0,24 % | +4,53 % | +11,32 % | +25,27 % |
| T3 2004 | 1 272 | 20/01/2005 | +0,39 % | +5,74 % | +11,09 % | +24,22 % |
| T2 2004 | 1 267 | 21/10/2004 | +3,43 % | +5,41 % | +11,24 % | +23,85 % |
| T1 2004 | 1 225 | 13/07/2004 | +0,91 % | +3,55 % | +8,89 % | +21,17 % |
| T4 2003 | 1 214 | 16/04/2004 | +0,91 % | +3,58 % | +7,72 % | +19,14 % |
| T3 2003 | 1 203 | 05/02/2004 | +0,08 % | +2,82 % | +10,06 % | +17,94 % |
| T2 2003 | 1 202 | 17/10/2003 | +1,61 % | +3,35 % | +10,38 % | +18,07 % |
| T1 2003 | 1 183 | 27/07/2003 | +0,94 % | +2,07 % | +9,23 % | +16,44 % |
| T4 2002 | 1 172 | 16/04/2003 | +0,17 % | +2,81 % | +10,05 % | +15,35 % |
| T3 2002 | 1 170 | 14/01/2003 | +0,60 % | +2,18 % | +8,33 % | +15,04 % |
| T2 2002 | 1 163 | 18/10/2002 | +0,35 % | +2,11 % | +8,29 % | +14,92 % |
| T1 2002 | 1 159 | 18/07/2002 | +1,67 % | +3,02 % | +8,22 % | +13,41 % |
| T4 2001 | 1 140 | 18/04/2002 | −0,44 % | +1,15 % | +6,15 % | +13,43 % |
| T3 2001 | 1 145 | 18/01/2002 | +0,53 % | +4,76 % | +8,33 % | +13,59 % |
| T2 2001 | 1 139 | 17/10/2001 | +1,24 % | +4,59 % | +7,66 % | +13,67 % |
| T1 2001 | 1 125 | 17/07/2001 | −0,18 % | +3,88 % | +6,33 % | +11,83 % |
| T4 2000 | 1 127 | 15/04/2001 | +3,11 % | +5,82 % | +5,52 % | +12,48 % |
| T3 2000 | 1 093 | 18/01/2001 | +0,37 % | +1,20 % | +2,44 % | +9,74 % |
| T2 2000 | 1 089 | 19/10/2000 | +0,55 % | +1,40 % | +2,74 % | +9,78 % |
| T1 2000 | 1 083 | 18/07/2000 | +1,69 % | +1,12 % | +3,44 % | +11,42 % |
| T4 1999 | 1 065 | 20/04/2000 | −1,39 % | −0,84 % | +1,82 % | +11,87 % |
| T3 1999 | 1 080 | 16/01/2000 | +0,56 % | +2,18 % | +4,85 % | +12,97 % |
| T2 1999 | 1 074 | 16/10/1999 | +0,28 % | +1,51 % | +4,37 % | +12,93 % |
| T1 1999 | 1 071 | 14/07/1999 | −0,28 % | +1,23 % | +3,18 % | +14,06 % |
| T4 1998 | 1 074 | 18/04/1999 | +1,61 % | +0,56 % | +6,02 % | +15,86 % |
| T3 1998 | 1 057 | 14/01/1999 | −0,09 % | −0,94 % | +3,22 % | +13,78 % |
| T2 1998 | 1 058 | 15/10/1998 | 0,00 % | −0,19 % | +3,42 % | +14,50 % |
| T1 1998 | 1 058 | 11/07/1998 | −0,94 % | +1,05 % | +4,65 % | +13,89 % |
| T4 1997 | 1 068 | 11/04/1998 | +0,09 % | +2,10 % | +4,81 % | +16,21 % |
| T3 1997 | 1 067 | 13/01/1998 | +0,66 % | +3,59 % | +4,61 % | +16,10 % |
| T2 1997 | 1 060 | 22/10/1997 | +1,24 % | +3,01 % | +4,13 % | +16,23 % |
| T1 1997 | 1 047 | 16/07/1997 | +0,10 % | +0,87 % | +3,05 % | +15,31 % |
| T4 1996 | 1 046 | 18/04/1997 | +1,55 % | +3,26 % | +2,95 % | +17,53 % |
| T3 1996 | 1 030 | 11/01/1997 | +0,10 % | +0,59 % | +1,28 % | +15,08 % |
| T2 1996 | 1 029 | 15/10/1996 | −0,87 % | +0,59 % | +1,68 % | +15,75 % |
| T1 1996 | 1 038 | 12/07/1996 | +2,47 % | +2,67 % | +1,57 % | +17,42 % |
| T4 1995 | 1 013 | 17/04/1996 | −1,07 % | −0,59 % | +0,80 % | +14,98 % |
| T3 1995 | 1 024 | 10/01/1996 | +0,10 % | +0,39 % | +1,59 % | +18,93 % |
| T2 1995 | 1 023 | 17/10/1995 | +1,19 % | +0,49 % | +2,10 % | +19,09 % |
| T1 1995 | 1 011 | 18/07/1995 | −0,79 % | −0,49 % | +0,50 % | +18,25 % |
| T4 1994 | 1 019 | 13/04/1995 | −0,10 % | +0,30 % | +1,70 % | +20,31 % |
| T3 1994 | 1 020 | 13/01/1995 | +0,20 % | +0,29 % | +2,41 % | +21,28 % |
| T2 1994 | 1 018 | 15/10/1994 | +0,20 % | +0,59 % | +2,62 % | +22,06 % |
| T1 1994 | 1 016 | 13/07/1994 | 0,00 % | −0,59 % | +4,53 % | +23,00 % |
| T4 1993 | 1 016 | 13/04/1994 | −0,10 % | +1,09 % | +6,72 % | +23,75 % |
| T3 1993 | 1 017 | 11/01/1994 | +0,49 % | +0,89 % | +6,38 % | +24,02 % |
| T2 1993 | 1 012 | 15/10/1993 | −0,98 % | +1,00 % | +6,41 % | +24,94 % |
| T1 1993 | 1 022 | 13/07/1993 | +1,69 % | +1,59 % | +8,84 % | +28,72 % |
| T4 1992 | 1 005 | 10/04/1993 | −0,30 % | +0,30 % | +8,41 % | +28,52 % |
| T3 1992 | 1 008 | 09/01/1993 | +0,60 % | +1,20 % | +8,50 % | +29,90 % |
| T2 1992 | 1 002 | 16/10/1992 | −0,40 % | +1,01 % | +8,44 % | +31,84 % |
| T1 1992 | 1 006 | 17/07/1992 | +0,40 % | +3,50 % | +8,29 % | +34,85 % |
| T4 1991 | 1 002 | 16/04/1992 | +0,60 % | +5,25 % | +9,03 % | +37,83 % |
| T3 1991 | 996 | 09/01/1992 | +0,40 % | +4,18 % | +8,38 % | +36,07 % |
| T2 1991 | 992 | 19/10/1991 | +2,06 % | +4,31 % | +8,77 % | +38,35 % |
| T1 1991 | 972 | 18/07/1991 | +2,10 % | +3,51 % | +7,05 % | +39,45 % |
| T4 1990 | 952 | 14/04/1991 | −0,42 % | +2,70 % | +6,97 % | +41,46 % |
| T3 1990 | 956 | 09/01/1991 | +0,53 % | +2,91 % | +6,82 % | +46,63 % |
| T2 1990 | 951 | 24/10/1990 | +1,28 % | +2,92 % | +6,97 % | +49,53 % |
| T1 1990 | 939 | 18/07/1990 | +1,29 % | +1,08 % | +6,22 % | +49,05 % |
| T4 1989 | 927 | 12/04/1990 | −0,22 % | +0,87 % | +5,22 % | +51,97 % |
| T3 1989 | 929 | 09/01/1990 | +0,54 % | +1,09 % | +7,90 % | +53,81 % |
| T2 1989 | 924 | 15/10/1989 | −0,54 % | +1,32 % | +7,57 % | +57,41 % |
| T1 1989 | 929 | 20/07/1989 | +1,09 % | +2,31 % | +8,65 % | +63,27 % |
| T4 1988 | 919 | 14/04/1989 | 0,00 % | +3,26 % | +8,50 % | +67,70 % |
| T3 1988 | 919 | 06/01/1989 | +0,77 % | +2,68 % | +9,27 % | +75,05 % |
| T2 1988 | 912 | 18/10/1988 | +0,44 % | +2,59 % | +9,35 % | +78,82 % |
| T1 1988 | 908 | 29/07/1988 | +2,02 % | +2,71 % | +9,93 % | +80,88 % |
| T4 1987 | 890 | 28/04/1988 | −0,56 % | +1,02 % | +8,40 % | +78,36 % |
| T3 1987 | 895 | 08/01/1988 | +0,67 % | +3,95 % | +9,15 % | +89,62 % |
| T2 1987 | 889 | 27/10/1987 | +0,57 % | +3,49 % | +9,75 % | +92,84 % |
| T1 1987 | 884 | 23/07/1987 | +0,34 % | +3,39 % | +11,34 % | +95,58 % |
| T4 1986 | 881 | 22/04/1987 | +2,32 % | +4,01 % | +12,66 % | +96,21 % |
| T3 1986 | 861 | 06/01/1987 | +0,23 % | +2,38 % | +10,95 % | +96,58 % |
| T2 1986 | 859 | 10/10/1986 | +0,47 % | +3,00 % | +13,03 % | +99,77 % |
| T1 1986 | 855 | 04/07/1986 | +0,94 % | +3,51 % | +14,61 % | +105,53 % |
| T4 1985 | 847 | 10/04/1986 | +0,71 % | +3,17 % | +16,51 % | +104,10 % |
| T3 1985 | 841 | 04/01/1986 | +0,84 % | +2,56 % | +14,89 % | +108,68 % |
| T2 1985 | 834 | 11/10/1985 | +0,97 % | +2,96 % | +16,32 % | +113,30 % |
| T1 1985 | 826 | 04/07/1985 | +0,61 % | +4,03 % | +18,51 % | +120,27 % |
| T4 1984 | 821 | 05/04/1985 | +0,12 % | +4,99 % | +21,99 % | +125,55 % |
| T3 1984 | 820 | 04/01/1985 | +1,23 % | +5,67 % | +25,77 % | +129,69 % |
| T2 1984 | 810 | 10/10/1984 | +2,02 % | +6,58 % | +27,36 % | +129,46 % |
| T1 1984 | 794 | 04/07/1984 | +1,53 % | +6,43 % | +26,03 % | +130,14 % |
| T4 1983 | 782 | 05/04/1984 | +0,77 % | +7,57 % | +28,20 % | +130,68 % |
| T3 1983 | 776 | 04/01/1984 | +2,11 % | +6,01 % | +28,48 % | +140,99 % |
| T2 1983 | 760 | 06/10/1983 | +1,88 % | +6,00 % | +29,47 % | +151,66 % |
| T1 1983 | 746 | 03/07/1983 | +2,61 % | +7,03 % | +31,11 % | +156,36 % |
| T4 1982 | 727 | 12/04/1983 | −0,68 % | +8,02 % | +32,66 % | +159,64 % |
| T3 1982 | 732 | 26/12/1982 | +2,09 % | +12,27 % | +39,43 % | +167,15 % |
| T2 1982 | 717 | 13/10/1982 | +2,87 % | +12,74 % | +40,59 % | +167,54 % |
| T1 1982 | 697 | 01/07/1982 | +3,57 % | +10,63 % | +38,84 % | +166,03 % |
| T4 1981 | 673 | 02/04/1982 | +3,22 % | +10,33 % | +34,87 % | +161,87 % |
| T3 1981 | 652 | 24/12/1981 | +2,52 % | +7,95 % | +38,14 % | +158,73 % |
| T2 1981 | 636 | 30/10/1981 | +0,95 % | +8,35 % | +37,96 % | +156,45 % |
| T1 1981 | 630 | 05/07/1981 | +3,28 % | +10,72 % | +39,38 % | +158,20 % |
| T4 1980 | 610 | 07/04/1981 | +0,99 % | +11,31 % | +35,86 % | +153,11 % |
| T3 1980 | 604 | 04/01/1981 | +2,90 % | +15,05 % | +37,90 % | +153,78 % |
| T2 1980 | 587 | 16/10/1980 | +3,16 % | +15,10 % | +36,51 % | +149,79 % |
| T1 1980 | 569 | 26/06/1980 | +3,83 % | +13,35 % | +36,78 % | +146,32 % |
| T4 1979 | 548 | 27/03/1980 | +4,38 % | +9,82 % | +32,05 % | +142,48 % |
| T3 1979 | 525 | 22/01/1980 | +2,94 % | +11,23 % | +30,27 % | +134,38 % |
| T2 1979 | 510 | 30/10/1979 | +1,59 % | +10,63 % | +30,43 % | +129,73 % |
| T1 1979 | 502 | 07/07/1979 | +0,60 % | +11,06 % | +33,87 % | +128,18 % |
| T4 1978 | 499 | 14/04/1979 | +5,72 % | +11,14 % | +37,09 % | +127,85 % |
| T3 1978 | 472 | 14/01/1979 | +2,39 % | +7,76 % | +32,21 % | +117,51 % |
| T2 1978 | 461 | 01/11/1978 | +1,99 % | +7,21 % | +30,59 % | +113,43 % |
| T1 1978 | 452 | 08/07/1978 | +0,67 % | +8,65 % | +31,01 % | +109,26 % |
| T4 1977 | 449 | 30/03/1978 | +2,51 % | +8,19 % | +32,45 % | +110,80 % |
| T3 1977 | 438 | 10/01/1978 | +1,86 % | +8,68 % | +36,02 % | +109,57 % |
| T2 1977 | 430 | 18/10/1977 | +3,37 % | +9,97 % | +42,38 % | +113,93 % |
| T1 1977 | 416 | 28/06/1977 | +0,24 % | +10,93 % | +42,96 % | +110,10 % |
| T4 1976 | 415 | 27/03/1977 | +2,98 % | +14,01 % | +48,21 % | +110,66 % |
| T3 1976 | 403 | 30/11/1976 | +3,07 % | +12,89 % | +47,08 % | +104,57 % |
| T2 1976 | 391 | 23/09/1976 | +4,27 % | +10,76 % | +45,90 % | +99,49 % |
| T1 1976 | 375 | 30/06/1976 | +3,02 % | +8,70 % | +43,13 % | +92,31 % |
| T4 1975 | 364 | 07/03/1976 | +1,96 % | +7,37 % | +41,63 % | +87,63 % |
| T3 1975 | 357 | 05/12/1975 | +1,13 % | +10,87 % | +41,67 % | +84,02 % |
| T2 1975 | 353 | 28/08/1975 | +2,32 % | +16,89 % | +42,34 % | +82,90 % |
| T1 1975 | 345 | 29/06/1975 | +1,77 % | +18,56 % | +41,39 % | +80,63 % |
| T4 1974 | 339 | 29/03/1975 | +5,28 % | +21,07 % | +40,66 % | +78,42 % |
| T3 1974 | 322 | 19/12/1974 | +6,62 % | +17,52 % | +35,29 % | +70,37 % |
| T2 1974 | 302 | 30/08/1974 | +3,78 % | +12,69 % | +28,51 % | +60,64 % |
| T1 1974 | 291 | 21/07/1974 | +3,93 % | +11,07 % | +25,97 % | +56,45 % |
| T4 1973 | 280 | 09/04/1974 | +2,19 % | +8,95 % | +23,89 % | +52,17 % |
| T3 1973 | 274 | 09/12/1973 | +2,24 % | +8,73 % | +22,32 % | +52,22 % |
| T2 1973 | 268 | 24/08/1973 | +2,29 % | +8,06 % | +20,72 % | +52,27 % |
| T1 1973 | 262 | 17/06/1973 | +1,95 % | +7,38 % | +19,09 % | +51,45 % |
| T4 1972 | 257 | 13/03/1973 | +1,98 % | +6,64 % | +17,35 % | +50,29 % |
| T3 1972 | 252 | 24/11/1972 | +1,61 % | +5,88 % | +16,13 % | +48,24 % |
| T2 1972 | 248 | 05/08/1972 | +1,64 % | +5,53 % | +14,81 % | +47,62 % |
| T1 1972 | 244 | 02/06/1972 | +1,24 % | +5,63 % | +12,96 % | +53,46 % |
| T4 1971 | 241 | 29/02/1972 | +1,26 % | +6,64 % | +13,15 % | +54,49 % |
| T3 1971 | 238 | 27/11/1971 | +1,28 % | +6,25 % | +13,88 % | +55,56 % |
| T2 1971 | 235 | 13/08/1971 | +1,73 % | +5,86 % | +16,92 % | +55,63 % |
| T1 1971 | 231 | 25/05/1971 | +2,21 % | +5,00 % | +16,67 % | +55,03 % |
| T4 1970 | 226 | 26/02/1971 | +0,89 % | +3,20 % | +14,72 % | +53,74 % |
| T3 1970 | 224 | 02/12/1970 | +0,90 % | +3,23 % | +13,71 % | +54,48 % |
| T2 1970 | 222 | 21/08/1970 | +0,91 % | +2,78 % | +13,27 % | +54,17 % |
| T1 1970 | 220 | 15/05/1970 | +0,46 % | +1,85 % | +12,82 % | +53,85 % |
| T4 1969 | 219 | 24/03/1970 | +0,92 % | +2,82 % | +12,89 % | +54,23 % |
| T3 1969 | 217 | 28/02/1970 | +0,46 % | +3,83 % | +11,86 % | +52,82 % |
| T2 1969 | 216 | 28/10/1969 | 0,00 % | +7,46 % | +11,92 % | +53,19 % |
| T1 1969 | 216 | 01/06/1969 | +1,41 % | +9,09 % | +13,09 % | +50,00 % |
| T4 1968 | 213 | 04/05/1969 | +1,91 % | +8,12 % | +12,11 % | +50,00 % |
| T3 1968 | 209 | 18/12/1968 | +3,98 % | +6,09 % | +10,58 % | +47,18 % |
| T2 1968 | 201 | 17/09/1968 | +1,52 % | +2,55 % | +6,91 % | +41,55 % |
| T1 1968 | 198 | 27/07/1968 | +0,51 % | +1,54 % | +6,45 % | +39,44 % |
| T4 1967 | 197 | 16/03/1968 | 0,00 % | +1,55 % | +7,07 % | +40,71 % |
| T3 1967 | 197 | 01/12/1967 | +0,51 % | +1,55 % | +9,44 % | +41,73 % |
| T2 1967 | 196 | 06/09/1967 | +0,51 % | +1,55 % | +11,36 % | +42,03 % |
| T1 1967 | 195 | 07/06/1967 | +0,52 % | +2,09 % | +12,72 % | +42,34 % |
| T4 1966 | 194 | 28/04/1967 | 0,00 % | +2,11 % | +13,45 % | +46,97 % |
| T3 1966 | 194 | 05/01/1967 | +0,52 % | +2,65 % | +14,12 % | +51,56 % |
| T2 1966 | 193 | 14/09/1966 | +1,05 % | +2,66 % | +14,88 % | +54,40 % |
| T1 1966 | 191 | 17/05/1966 | +0,53 % | +2,69 % | +20,13 % | +56,56 % |
| T4 1965 | 190 | 01/04/1966 | +0,53 % | +3,26 % | +21,79 % | +58,33 % |
| T3 1965 | 189 | 24/12/1965 | +0,53 % | +5,00 % | +23,53 % | +58,82 % |
| T2 1965 | 188 | 09/09/1965 | +1,08 % | +6,82 % | +24,50 % | +63,48 % |
| T1 1965 | 186 | 09/06/1965 | +1,09 % | +7,51 % | +24,83 % | +67,57 % |
| T4 1964 | 184 | 23/04/1965 | +2,22 % | +7,60 % | +25,17 % | +73,58 % |
| T3 1964 | 180 | 11/02/1965 | +2,27 % | +5,88 % | +24,14 % | +73,08 % |
| T2 1964 | 176 | 04/02/1965 | +1,73 % | +4,76 % | +22,22 % | +72,55 % |
| T1 1964 | 173 | 20/05/1964 | +1,17 % | +8,81 % | +20,98 % | +71,29 % |
| T4 1963 | 171 | 12/03/1964 | +0,59 % | +9,62 % | +20,42 % | +74,49 % |
| T3 1963 | 170 | 06/12/1963 | +1,19 % | +11,11 % | +19,72 % | +73,47 % |
| T2 1963 | 168 | 03/10/1963 | +5,66 % | +11,26 % | +19,15 % | +68,00 % |
| T1 1963 | 159 | 06/06/1963 | +1,92 % | +6,71 % | +10,42 % | +60,61 % |
| T4 1962 | 156 | 22/02/1963 | +1,96 % | +6,12 % | +9,86 % | +56,00 % |
| T3 1962 | 153 | 15/11/1962 | +1,32 % | +5,52 % | +7,75 % | – |
| T2 1962 | 151 | 04/08/1962 | +1,34 % | +4,86 % | +6,34 % | – |
| T1 1962 | 149 | 13/05/1962 | +1,36 % | +4,20 % | +4,93 % | – |
| T4 1961 | 147 | 06/02/1962 | +1,38 % | +3,52 % | +5,00 % | – |
| T3 1961 | 145 | 11/11/1961 | +0,69 % | +2,11 % | +4,32 % | – |
| T2 1961 | 144 | 30/07/1961 | +0,70 % | +2,13 % | +4,35 % | – |
| T1 1961 | 143 | 26/04/1961 | +0,70 % | −0,69 % | +4,38 % | – |
| T4 1960 | 142 | 11/02/1961 | 0,00 % | 0,00 % | +7,58 % | – |
| T3 1960 | 142 | 11/12/1960 | +0,71 % | 0,00 % | +10,94 % | – |
| T2 1960 | 141 | 22/07/1960 | −2,08 % | −0,70 % | +12,80 % | – |
| T1 1960 | 144 | 04/05/1960 | +1,41 % | +1,41 % | +18,03 % | – |
| T4 1959 | 142 | 23/01/1960 | 0,00 % | +1,43 % | +18,33 % | – |
| T3 1959 | 142 | 15/10/1959 | 0,00 % | +2,16 % | +19,33 % | – |
| T2 1959 | 142 | 30/07/1959 | 0,00 % | +2,90 % | +23,48 % | – |
| T1 1959 | 142 | 07/04/1959 | +1,43 % | +3,65 % | +27,93 % | – |
| T4 1958 | 140 | 13/01/1959 | +0,72 % | +6,06 % | +32,08 % | – |
| T3 1958 | 139 | 10/10/1958 | +0,72 % | +8,59 % | +33,65 % | – |
| T2 1958 | 138 | 03/07/1958 | +0,73 % | +10,40 % | +35,29 % | – |
| T1 1958 | 137 | 10/04/1958 | +3,79 % | +12,30 % | +35,64 % | – |
| T4 1957 | 132 | 09/02/1958 | +3,13 % | +10,00 % | +34,69 % | – |
| T3 1957 | 128 | 26/11/1957 | +2,40 % | +7,56 % | +30,61 % | – |
| T2 1957 | 125 | 17/08/1957 | +2,46 % | +8,70 % | +25,00 % | – |
| T1 1957 | 122 | 24/04/1957 | +1,67 % | +9,91 % | +23,23 % | – |
| T4 1956 | 120 | 15/01/1957 | +0,84 % | +13,21 % | +20,00 % | – |
| T3 1956 | 119 | 05/12/1956 | +3,48 % | +14,42 % | – | – |
| T2 1956 | 115 | 28/07/1956 | +3,60 % | +12,75 % | – | – |
| T1 1956 | 111 | 31/03/1956 | +4,72 % | +9,90 % | – | – |
| T4 1955 | 106 | 03/01/1956 | +1,92 % | +8,16 % | – | – |
| T3 1955 | 104 | 30/09/1955 | +1,96 % | +6,12 % | – | – |
| T2 1955 | 102 | 02/07/1955 | +0,99 % | +2,00 % | – | – |
| T1 1955 | 101 | 02/04/1955 | +3,06 % | +2,02 % | – | – |
| T4 1954 | 98 | 02/01/1955 | 0,00 % | −2,00 % | – | – |
| T3 1954 | 98 | 30/09/1954 | −2,00 % | – | – | – |
| T2 1954 | 100 | 04/07/1954 | +1,01 % | – | – | – |
| T1 1954 | 99 | 15/04/1954 | −1,00 % | – | – | – |
| T4 1953 | 100 | 15/04/1954 | – | – | – | – |
291 trimestres, du T4 1953 au T2 2026. Valeurs : INSEE. Variations : calcul Cadrio.
La colonne « Sur un an » donne la variation d'une indexation annuelle. Les colonnes « Sur 3 ans » et « Sur 9 ans » servent de repères pour un bail ancien dont la clause compare l'indice sur ces périodes. La variation sur un trimestre montre la tendance, mais ne sert à calculer aucun loyer.
Valeurs de l'ICC en 2026 et 2025
| Année | 1er trimestre | 2e trimestre | 3e trimestre | 4e trimestre |
|---|---|---|---|---|
| 2026 | 2 084−2,89 % sur un an | 2 103+0,81 % sur un an | à paraître | à paraître |
| 2025 | 2 146−3,64 % sur un an | 2 086−5,40 % sur un an | 2 056−4,06 % sur un an | 2 058−2,37 % sur un an |
| 2024 | 2 227+7,22 % sur un an | 2 205+3,86 % sur un an | 2 143+1,76 % sur un an | 2 108−2,50 % sur un an |
Évolution de l'ICC depuis 1953
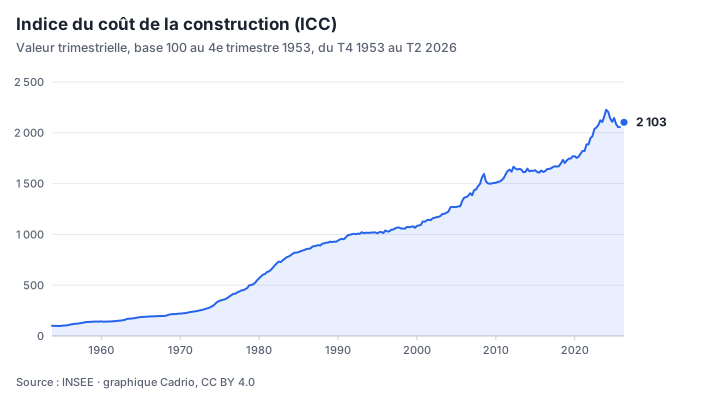
ILC, ILAT et ICC depuis leur création, avec les dates de parution au Journal officiel, les variations sur 1 trimestre, 1 an, 3 ans et 9 ans, et la décomposition de l'ILC.
Valeurs de l'INSEE sous Licence Ouverte 2.0, calculs de Cadrio sous licence CC BY 4.0 : réutilisation libre en citant les sources.
Comment calculer une indexation avec l'ICC ?
La formule est la même qu'avec les autres indices : multiplie le loyer actuel par le nouvel indice, puis divise par l'indice de référence.
Nouveau loyer = loyer actuel × nouvel ICC ÷ ICC de référence
L'ICC de référence est celui qui a servi à calculer le loyer actuel. Le nouvel ICC est celui du même trimestre, un an plus tard pour une indexation annuelle. Le trimestre à retenir est écrit dans la clause.
Prenons un loyer de 2 000,00 € par mois, indexé sur l'ICC du 2e trimestre. Avec les deux derniers indices de ce trimestre, il devient 2 000,00 € × 2 103 ÷ 2 086 = 2 016,30 € par mois, soit 16,30 € de plus par mois et 195,60 € sur l'année.
Pour un loyer fixé il y a plusieurs années, le tableau des coefficients donne directement le multiplicateur jusqu'au dernier ICC publié.
| Loyer fixé au | Indice de départ | Coefficient jusqu'au T2 2026 | Variation |
|---|---|---|---|
| T2 2025 | 2 086 | 1,0081 | +0,81 % |
| T2 2024 | 2 205 | 0,9537 | −4,63 % |
| T2 2023 | 2 123 | 0,9906 | −0,94 % |
| T2 2022 | 1 966 | 1,0697 | +6,97 % |
| T2 2021 | 1 821 | 1,1549 | +15,49 % |
| T2 2020 | 1 753 | 1,1997 | +19,97 % |
| T2 2019 | 1 746 | 1,2045 | +20,45 % |
| T2 2018 | 1 699 | 1,2378 | +23,78 % |
| T2 2017 | 1 664 | 1,2638 | +26,38 % |
| T2 2016 | 1 622 | 1,2965 | +29,65 % |
| T2 2015 | 1 614 | 1,3030 | +30,30 % |
| T2 2014 | 1 621 | 1,2973 | +29,73 % |
| T2 2013 | 1 637 | 1,2847 | +28,47 % |
| T2 2012 | 1 666 | 1,2623 | +26,23 % |
| T2 2011 | 1 593 | 1,3202 | +32,02 % |
| T2 2010 | 1 517 | 1,3863 | +38,63 % |
| T2 2009 | 1 498 | 1,4039 | +40,39 % |
| T2 2008 | 1 562 | 1,3464 | +34,64 % |
| T2 2007 | 1 435 | 1,4655 | +46,55 % |
| T2 2006 | 1 366 | 1,5395 | +53,95 % |
| T2 2005 | 1 276 | 1,6481 | +64,81 % |
| T2 2004 | 1 267 | 1,6598 | +65,98 % |
| T2 2003 | 1 202 | 1,7496 | +74,96 % |
| T2 2002 | 1 163 | 1,8083 | +80,83 % |
| T2 2001 | 1 139 | 1,8464 | +84,64 % |
| T2 2000 | 1 089 | 1,9311 | +93,11 % |
| T2 1999 | 1 074 | 1,9581 | +95,81 % |
| T2 1998 | 1 058 | 1,9877 | +98,77 % |
| T2 1997 | 1 060 | 1,9840 | +98,40 % |
| T2 1996 | 1 029 | 2,0437 | +104,37 % |
| T2 1995 | 1 023 | 2,0557 | +105,57 % |
| T2 1994 | 1 018 | 2,0658 | +106,58 % |
| T2 1993 | 1 012 | 2,0781 | +107,81 % |
| T2 1992 | 1 002 | 2,0988 | +109,88 % |
| T2 1991 | 992 | 2,1200 | +112,00 % |
| T2 1990 | 951 | 2,2114 | +121,14 % |
| T2 1989 | 924 | 2,2760 | +127,60 % |
| T2 1988 | 912 | 2,3059 | +130,59 % |
| T2 1987 | 889 | 2,3656 | +136,56 % |
| T2 1986 | 859 | 2,4482 | +144,82 % |
| T2 1985 | 834 | 2,5216 | +152,16 % |
| T2 1984 | 810 | 2,5963 | +159,63 % |
| T2 1983 | 760 | 2,7671 | +176,71 % |
| T2 1982 | 717 | 2,9331 | +193,31 % |
| T2 1981 | 636 | 3,3066 | +230,66 % |
| T2 1980 | 587 | 3,5826 | +258,26 % |
| T2 1979 | 510 | 4,1235 | +312,35 % |
| T2 1978 | 461 | 4,5618 | +356,18 % |
| T2 1977 | 430 | 4,8907 | +389,07 % |
| T2 1976 | 391 | 5,3785 | +437,85 % |
| T2 1975 | 353 | 5,9575 | +495,75 % |
| T2 1974 | 302 | 6,9636 | +596,36 % |
| T2 1973 | 268 | 7,8470 | +684,70 % |
| T2 1972 | 248 | 8,4798 | +747,98 % |
| T2 1971 | 235 | 8,9489 | +794,89 % |
| T2 1970 | 222 | 9,4730 | +847,30 % |
| T2 1969 | 216 | 9,7361 | +873,61 % |
| T2 1968 | 201 | 10,4627 | +946,27 % |
| T2 1967 | 196 | 10,7296 | +972,96 % |
| T2 1966 | 193 | 10,8964 | +989,64 % |
| T2 1965 | 188 | 11,1862 | +1 018,62 % |
| T2 1964 | 176 | 11,9489 | +1 094,89 % |
| T2 1963 | 168 | 12,5179 | +1 151,79 % |
| T2 1962 | 151 | 13,9272 | +1 292,72 % |
| T2 1961 | 144 | 14,6042 | +1 360,42 % |
| T2 1960 | 141 | 14,9149 | +1 391,49 % |
| T2 1959 | 142 | 14,8099 | +1 380,99 % |
| T2 1958 | 138 | 15,2391 | +1 423,91 % |
| T2 1957 | 125 | 16,8240 | +1 582,40 % |
| T2 1956 | 115 | 18,2870 | +1 728,70 % |
| T2 1955 | 102 | 20,6176 | +1 961,76 % |
| T2 1954 | 100 | 21,0300 | +2 003,00 % |
Exemple : un loyer de 1 000 € fixé au T2 2017, indexé chaque année sur le même trimestre, vaut aujourd'hui 1 000 × 1,2638 = 1 263,82 €. Coefficient = indice du T2 2026 (2 103) ÷ indice de départ.
Qu'est-ce que l'indice du coût de la construction ?
L'indice du coût de la construction (ICC) est un indice trimestriel publié par l'INSEE, en base 100 au 4e trimestre 1953, date de sa création. Il mesure l'évolution du prix de construction des bâtiments neufs à usage principal d'habitation en France métropolitaine. Il est calculé par l'INSEE avec le ministère chargé de la construction.
Un ICC de 2 103 signifie que l'indice a progressé de 2 003,00 % depuis sa création.
Un indice de prix, pas un coût de matériaux
Malgré son nom, l'ICC est un indice de prix. L'INSEE précise que la dénomination est « impropre » : l'indice observe les marchés de construction conclus entre les maîtres d'ouvrage et les entreprises de bâtiment, sans la charge foncière, les frais de promotion ni les frais financiers. Le coût de la construction proprement dit, celui des matériaux et de la main-d'œuvre, est suivi par d'autres indicateurs, les index BT.
Depuis 2010, l'INSEE le calcule par une méthode dite hédonique, qui relie le prix de chaque construction à ses caractéristiques (surface, étages, confort, localisation) pour ne garder que la variation pure des prix. Il couvre trois types de logements neufs : les maisons individuelles, l'individuel groupé et les immeubles collectifs. Les données viennent d'enquêtes du service statistique du ministère, sur plusieurs centaines de dossiers de construction chaque trimestre.
L'ICC en chiffres clés
Ces repères sont recalculés à chaque publication de l'INSEE, à partir des valeurs du tableau.
Hausse moyenne par an depuis le 4e trimestre 1953, soit +1,06 % par trimestre.
Progression totale depuis le 4e trimestre 1953 (indice 100), jusqu'au 2e trimestre 2026.
Plus haut historique, au 1er trimestre 2024. Le dernier indice (2 103) est en dessous.
Plus forte hausse sur un an, au 4e trimestre 1974.
Plus forte baisse sur un an, au 3e trimestre 2009.
Trimestres en baisse sur un an depuis 1954, sur 287. Le dernier : 1er trimestre 2026.
Sur 3 ans, du 2e trimestre 2023 au 2e trimestre 2026.
Sur 9 ans, du 2e trimestre 2017 au 2e trimestre 2026.
Pourquoi l'ICC n'est plus l'indice des baux commerciaux
Les prix de la construction neuve varient fortement avec la conjoncture du bâtiment. Depuis 2006, les variations de l'ICC sur un an sont allées de −5,77 % (3e trimestre 2009) à +10,46 % (3e trimestre 2008). Un loyer indexé sur l'ICC suivait ces à-coups, sans rapport avec l'activité du commerce ou du bureau qui occupait le local.
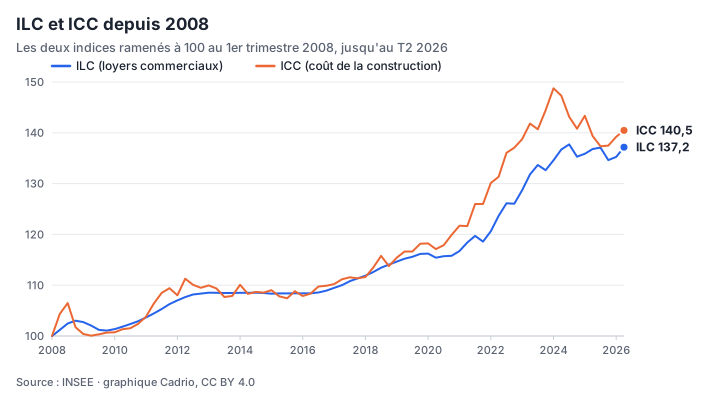
La loi de modernisation de l'économie a créé en 2008 l'indice des loyers commerciaux (ILC), puis une loi de 2011 l'indice des loyers des activités tertiaires (ILAT). La loi Pinel du 18 juin 2014 a terminé la bascule : pour les baux conclus ou renouvelés depuis le 1er septembre 2014, la révision triennale et le plafonnement du loyer au renouvellement se calculent avec l'ILC ou l'ILAT. L'INSEE indique que l'ICC servait à indexer les baux jusqu'au 31 août 2014.
Où l'ICC s'applique encore
Dans une clause d'indexation
Le code monétaire et financier interdit les indexations sans lien avec l'objet du contrat, mais il présume que l'ICC est en rapport avec toute convention portant sur un immeuble bâti. Une clause d'indexation sur l'ICC reste donc possible, et de nombreux baux anciens en contiennent une. Elle joue alors à chaque échéance, à la hausse comme à la baisse.
Si le jeu de cette clause fait varier le loyer d'un bail commercial de plus d'un quart, le bailleur comme le locataire peut demander une révision, avec une hausse limitée à 10 % par an (article L145-39 du code de commerce).
Dans un bail ancien qui n'a pas été renouvelé
Avant la loi Pinel, les articles L145-34 et L145-38 du code de commerce visaient l'ICC, ou l'ILC quand il était applicable, pour la révision triennale et le plafond au renouvellement. Les versions actuelles visent l'ILC et l'ILAT pour les baux conclus ou renouvelés depuis le 1er septembre 2014. Pour un bail plus ancien, encore en cours, savoir quelle règle s'applique relève d'un avocat.
Au renouvellement : passer à l'ILC ou à l'ILAT
Un bail renouvelé depuis septembre 2014 suit les nouvelles règles. C'est le bon moment pour vérifier l'indice de la clause d'indexation et le remplacer, si besoin, par celui qui correspond à ton activité : l'ILC pour un commerce, l'ILAT pour un bureau ou un cabinet. Depuis la loi du 26 mai 2026, les baux conclus ou renouvelés à compter du 28 mai 2026 peuvent aussi encadrer la variation annuelle de l'ILC par un plafond et un plancher symétriques.
L'ICC n'est pas l'indice des devis et des marchés de travaux
Pour réviser le prix d'un devis, d'un marché de travaux ou d'un contrat de construction de maison individuelle, on n'utilise pas l'ICC mais les index du bâtiment (BT) et des travaux publics (TP), publiés par l'INSEE. L'index BT01, tous corps d'état, est le plus courant. L'ICC suit le prix des marchés de construction de logements neufs, pas l'évolution des coûts d'un chantier.
Calculateur d'indexation avec l'ICC
Le calculateur reconstitue l'évolution d'un loyer indexé, échéance par échéance, à partir de l'indice prévu par le bail. Il est présélectionné sur l'ICC : renseigne le trimestre de la clause, le mois d'indexation, puis un loyer que tu connais et sa date.
Paramètres du bail
Indexation annuelle
Référence d'indice
Indice du coût de la construction : baux anciens et certaines clauses d'indexation.
Loyer qui sert de référence
Le trimestre choisi est appliqué chaque année sur la dernière occurrence clôturée avant le mois d'indexation. Exemple : une indexation en juillet avec T1 utilise le T1 de l'année concernée.
Résultat
Indice du coût de la construction
Base 100 au 4e trimestre 1953. Les valeurs sont celles publiées par l'INSEE, et le loyer est recalculé par ratio d'indice.
Loyer calculé
1 456,66 €
par mois sur la dernière période calculable
Évolution totale
+14,38 %
depuis la première période
Dernier indice du trimestre choisi
2026-T1 · 2 084,00
Référence saisie : 2025-T1 · 2 146,00
| Période | Indice utilisé | Loyer mensuel | Loyer trimestriel | Loyer annuel | Évolution |
|---|---|---|---|---|---|
| Année 6juil. 2026 - juin 2027 | 2026-T12 084,00 | 1 456,66 € | 4 369,98 € | 17 479,92 € | -2,89 %-43,34 € / mois-520,08 € / an |
| Année 5juil. 2025 - juin 2026Loyer de référence | 2025-T12 146,00 | 1 500,00 € | 4 500,00 € | 18 000,00 € | -3,64 %-56,62 € / mois-679,44 € / an |
| Année 4juil. 2024 - juin 2025 | 2024-T12 227,00 | 1 556,62 € | 4 669,86 € | 18 679,44 € | +7,22 %+104,85 € / mois+1 258,20 € / an |
| Année 3juil. 2023 - juin 2024 | 2023-T12 077,00 | 1 451,77 € | 4 355,31 € | 17 421,24 € | +6,62 %+90,17 € / mois+1 082,04 € / an |
| Année 2juil. 2022 - juin 2023 | 2022-T11 948,00 | 1 361,60 € | 4 084,80 € | 16 339,20 € | +6,92 %+88,07 € / mois+1 056,84 € / an |
| Année 1juil. 2021 - juin 2022 | 2021-T11 822,00 | 1 273,53 € | 3 820,59 € | 15 282,36 € | Base |
Le calcul est indicatif : il suit la formule usuelle d'une clause d'indexation annuelle, sans traiter la révision judiciaire ni le déplafonnement.
Quand sort le prochain ICC ?
Le prochain ICC, celui du 3e trimestre 2026, est attendu fin décembre 2026. Il paraît au Journal officiel le même jour que l'ILC et l'ILAT, et c'est la date du Journal officiel qui sert de référence, selon l'INSEE.
| Trimestre | Parution au Journal officiel |
|---|---|
| T3 2026 | Attendu fin décembre 2026 |
| T2 2026 | 25/09/2026 |
| T1 2026 | 28/06/2026 |
| T4 2025 | 26/03/2026 |
| T3 2025 | 17/12/2025 |
| T2 2025 | 24/09/2025 |
| T1 2025 | 02/07/2025 |
| T4 2024 | 26/03/2025 |
| T3 2024 | 18/12/2024 |
L'an dernier, l'indice du 3e trimestre 2025 était paru au Journal officiel le 17 décembre 2025. Cette page est mise à jour automatiquement dès que l'INSEE publie un nouvel indice.