
Le plan de trésorerie est l’un des tableaux les plus importants d’un business plan. Il permet de vérifier si une entreprise en création aura assez d’argent disponible pour financer son lancement, payer ses premières charges et passer les premiers mois d’activité sans se retrouver en difficulté.
Quand on crée une entreprise, on pense souvent au chiffre d’affaires, à la rentabilité ou au résultat prévisionnel. C’est normal. Mais une entreprise peut être rentable sur le papier et manquer quand même d’argent sur son compte bancaire.
C’est précisément le rôle du plan de trésorerie : anticiper les entrées et sorties d’argent mois par mois, pour savoir si le projet tient financièrement dans la réalité.
Dans ce guide, nous allons voir ce qu’est un plan de trésorerie, pourquoi il est indispensable dans un business plan, comment le construire étape par étape depuis les dépenses d’avant ouverture, quelles erreurs éviter, et comment remplir le modèle Excel gratuit fourni plus bas.
En résumé : un plan de trésorerie est un tableau prévisionnel qui présente, mois par mois, les encaissements et décaissements d’une entreprise pour vérifier qu’elle disposera d’assez d’argent au bon moment. Dans un business plan, il se construit sur 12 à 24 mois, en TTC, en partant des dépenses avant ouverture jusqu’aux premiers mois d’activité. Ton entreprise est déjà lancée ? Ce guide porte sur le plan de trésorerie de création : celui qu’on construit avant l’ouverture, pour son business plan et son dossier bancaire. Si tu cherches à suivre la trésorerie d’une activité déjà en marche et à comparer ton prévu et ton réalisé, va plutôt voir le guide suivi de trésorerie. Tu veux seulement le fichier ? Le modèle Excel gratuit est en bas de page : feuille vierge, exemple rempli et TVA calculée automatiquement.
Qu’est-ce qu’un plan de trésorerie ?
Un plan de trésorerie est un tableau prévisionnel qui présente, mois par mois, les revenus et les dépenses d’une entreprise.
Autrement dit, il montre l’argent qui entre réellement sur le compte bancaire et l’argent qui en sort réellement.
Dans un business plan, le plan de trésorerie sert à répondre à une question très concrète :
L’entreprise aura-t-elle assez d’argent disponible pour payer ses dépenses au bon moment ?
Le plan de trésorerie ne sert donc pas seulement à savoir si le projet est rentable. Il sert surtout à savoir si le projet est finançable et viable en trésorerie.
Le principe vaut aussi hors de l’entreprise : une association suit sa trésorerie de la même façon, avec ses propres décalages (subventions versées tardivement, cotisations encaissées en début d’année), détaillés dans le guide de la trésorerie d’association.
Quelle est la trésorerie d’une entreprise ?
La trésorerie correspond à l’argent réellement disponible dans l’entreprise à un instant donné.
Elle peut inclure :
- le solde du compte bancaire professionnel ;
- la caisse, pour les commerces qui encaissent en espèces ;
- les réserves immédiatement disponibles ;
- éventuellement certains placements de trésorerie très liquides.
La trésorerie ne doit pas être confondue avec le chiffre d’affaires.
Une entreprise peut facturer beaucoup, mais avoir peu d’argent disponible si ses clients paient à 30, 45 ou 60 jours. Ces délais de paiement entre professionnels doivent être intégrés dans le plan, car ils décalent la trésorerie réelle.
À l’inverse, une entreprise peut avoir de l’argent sur son compte au lancement grâce à un prêt bancaire, mais être à risque car des dépenses importantes sont à venir.
Le plan de trésorerie permet justement de suivre ces décalages.
Pourquoi le plan de trésorerie est-il indispensable dans un business plan ?
Dans un business plan, le plan de trésorerie permet de vérifier que le projet peut tenir financièrement pendant ses premiers mois.
Il complète les autres prévisions financières du business plan, en montrant non seulement si le projet est cohérent, mais aussi si l’argent sera disponible au bon moment.
Il est particulièrement utile pour :
- estimer le besoin de financement au démarrage ;
- vérifier que l’apport personnel et le prêt bancaire sont suffisants ;
- anticiper les mois où la trésorerie sera basse ;
- prévoir les dépenses avant ouverture ;
- montrer à une banque que le projet a été préparé sérieusement ;
- éviter de lancer l’activité avec trop peu de marge de sécurité.
Surtout, c’est ce plan de trésorerie qui permet d’évaluer le besoin en fonds de roulement de démarrage, c’est-à-dire la “marge” d’argent disponible pour couvrir toutes les dépenses avant d’atteindre le point d’équilibre.
Pour une banque, un investisseur ou un partenaire, le plan de trésorerie est un indicateur important. Il montre si le porteur de projet a bien compris les flux financiers réels de son activité.
Un compte de résultat prévisionnel peut montrer une entreprise rentable à moyen terme. Mais si le plan de trésorerie devient négatif dès le troisième mois, le projet doit être ajusté.
Plan de trésorerie, compte de résultat et plan de financement : quelles différences ?
Dans un business plan, plusieurs tableaux financiers sont souvent demandés. Ils n’ont pas tous le même rôle.
Le compte de résultat prévisionnel mesure la rentabilité future de l’entreprise. Il compare le chiffre d’affaires et les charges pour estimer un bénéfice ou une perte sur les premières années.
Le plan de financement compare les besoins de départ et les ressources disponibles. Par exemple : travaux, matériel, dépôt de garantie, stock initial, frais de création d’un côté ; apport personnel, prêt bancaire ou subvention de l’autre.
Le plan de trésorerie, lui, suit les entrées et sorties d’argent dans le temps, mois par mois. C’est le seul tableau permettant d’évaluer ce que détiendra réellement la société sur ses comptes durant son lancement.
Exemple simple : tu ouvres une salle de sport. Tu obtiens un prêt bancaire de 100 000 € en janvier. Tu paies 70 000 € de travaux et de matériel avant l’ouverture. Puis tu commences à encaisser tes premiers abonnements en mars, qui montent progressivement le temps de te faire une clientèle.
- Le plan de financement dira si les ressources couvrent les besoins de départ.
- Le compte de résultat dira si l’activité est rentable sur l’année.
- Le plan de trésorerie dira si tu as assez d’argent disponible chaque mois pour payer les dépenses, ou si tu risques le découvert.
Ces trois documents sont complémentaires.
À quoi ressemble un plan de trésorerie ?
Le plan de trésorerie prend la forme d’un tableau: chaque colonne représente un mois, chaque ligne correspond à une catégorie de revenus ou de dépenses.
Exemple simplifié :
| Catégorie | Mois 1 | Mois 2 | Mois 3 |
|---|---|---|---|
| Solde initial | 20 000 € | 12 000 € | 8 500 € |
| Encaissements | 5 000 € | 8 000 € | 12 000 € |
| Décaissements | 13 000 € | 11 500 € | 10 000 € |
| Variation mensuelle | -8 000 € | -3 500 € | +2 000 € |
| Solde final | 12 000 € | 8 500 € | 10 500 € |
Dans cet exemple, l’entreprise consomme de la trésorerie les deux premiers mois, puis commence à se redresser au troisième mois.
Ce type de lecture est essentiel au lancement. Le dirigeant ne doit pas seulement regarder le résultat final. Il doit surtout identifier le point bas de trésorerie.
Comment élaborer un plan de trésorerie pour un business plan ?
Pour établir un plan de trésorerie, il faut partir du terrain : quand l’argent entre-t-il vraiment, et quand sort-il vraiment ?
Travailler en TTC
Avant toute chose, il est important de noter que pour élaborer un plan de trésorerie, les montants doivent être suivis en TTC.
La raison est simple : le plan de trésorerie suit le compte bancaire.
Si un client paie une facture de 1 200 € TTC, ce sont 1 200 € qui entrent sur le compte. Si l’entreprise paie une facture fournisseur de 600 € TTC, ce sont 600 € qui sortent.
Mais pour visualiser la trésorerie disponible, il faut suivre les flux réels tels qu’ils apparaissent sur le compte bancaire.
C’est une différence importante avec certains tableaux comptables, qui peuvent raisonner en HT.
Définir la durée du plan de trésorerie
Pour un business plan, le plan de trésorerie doit couvrir au moins les 12 premiers mois d’activité.
Mais dans beaucoup de projets, il est utile d’aller plus loin.
Une projection sur 24 mois est intéressante lorsque :
- l’activité met du temps à atteindre son rythme normal ;
- les investissements de départ sont élevés ;
- il existe une saisonnalité forte ;
- les remboursements d’emprunt commencent après un différé ;
- les premières régularisations sociales ou fiscales arrivent après plusieurs mois ;
- l’entreprise prévoit de recruter rapidement.
- ou tout simplement parce que la banque le demande !
Pour une ouverture de commerce, de restaurant, de salle de sport, de crèche, d’agence ou d’entreprise artisanale, une vision à 24 mois permet souvent de mieux anticiper la réalité.
Le premier mois du tableau est un mois “avant ouverture”. C’est souvent indispensable, car de nombreuses dépenses arrivent avant les premiers clients.
Avant ouverture de la structure
Le plan de trésorerie commence donc avant toute activité.
Une première période débute généralement de 1 à 6 mois avant ouverture d’un commerce ou d’une activité, à partir du 1er mois durant lequel on encaisse de l’argent (et où on en dépense aussi généralement).
Elle s’arrête le mois avant les premiers paiements clients ou l’ouverture du commerce / de l’activité.
Exemple:
- Janvier: Apport personnel sur le compte en banque + prêt décaissé + 50% des travaux payés
- Février: loyer + matériel commandé
- Mars: loyer + 50% en fin de travaux
- Avril: premiers paiements clients.
Dans ce cas, on prévoit dans le plan de trésorerie janvier, février et mars comme les mois “M-3, M-2, M-1” respectivement, et Avril comme le premier mois d’activité.
Il est cependant courant de regrouper toutes ces entrées / sorties sur une colonne unique “avant ouverture”.
Durant cette période, les revenus sont généralement la somme de tous les financements de la société:
- Apport en capital
- Apport en compte courant
- Montant du prêt bancaire
- Subventions et aides diverses
Les dépenses sont tout ce qu’il y a à régler avant toute facturation client, lors de la préparation de l’activité:
- Travaux
- Matériel
- Mobilier
- Frais juridiques
- Expert comptable
- Achat de stocks
- Frais d’architecte
- Premiers loyers
- Caution de loyer
- Site internet
- Communication / Marketing
- Logiciels
- Assurance
- Frais bancaires
- Acompte fournisseurs
- Formation
- Recrutement
- …
Ces dépenses sont souvent sous-estimées. Pourtant, elles peuvent consommer une grande partie de la trésorerie avant le premier euro de chiffre d’affaires.
On commence donc le plan de trésorerie avec un solde de 0 €. On ajoute les financements, on retire les dépenses avant ouverture, et on obtient la trésorerie de lancement d’activité.
Exemple:
- Démarrage à 0€
- 100k€ de financement
- 80k€ de dépenses
- 20k€ sur le compte en banque au démarrage de l’activité : c’est le fonds de roulement.
Après ouverture de l’activité
Une fois l’activité lancée, il convient de lister tous les encaissements et dépenses prévues sur la durée du plan de trésorerie.
Chaque type d’entrée ou de dépense = une ligne du tableau.
Lister les encaissements prévus
Les encaissements sont toutes les sommes qui vont réellement entrer sur le compte bancaire.
Dans un business plan, ils peuvent inclure :
- ventes de produits
- prestations de services
- abonnements
- acomptes clients
- frais d’inscription
- subventions encaissées
- prêt bancaire débloqué
- apport personnel
- remboursement de TVA éventuel
- autres recettes.
Le point important est de placer les encaissements au bon mois.
Une vente réalisée en janvier n’est pas forcément encaissée en janvier. Si le client paie à 30 jours, l’argent arrivera en février. Si le client paie en retard, il peut arriver encore plus tard.
Pour une activité avec paiement immédiat, comme un commerce, un restaurant ou une salle de sport avec prélèvement mensuel, les encaissements peuvent être plus simples à prévoir.
Pour une activité avec factures et délais de paiement, comme le BTP, le conseil ou les services B2B, il faut raisonner avec les dates d’échéance.
Exemple d’encaissements pour une salle de sport
Pour une salle de sport, les encaissements peuvent inclure :
- préventes avant ouverture
- abonnements mensuels
- frais d’inscription
- cartes de séances
- coaching privé
- vente de produits
- événements ou stages
- éventuelles subventions ou aides.
Il faut ensuite estimer la montée en puissance : nombre d’adhérents au lancement, nouveaux abonnés chaque mois, résiliations, saisonnalité et impayés.
Exemple d’encaissements pour une entreprise du BTP
Pour une entreprise du BTP, les encaissements peuvent inclure :
- acomptes à la signature
- situations intermédiaires
- factures de fin de chantier
- retenues de garantie restituées
- éventuelles avances.
Ici, le sujet principal est le délai de paiement. Une facture émise ne signifie pas que l’argent est disponible immédiatement.
Lister les décaissements prévus
Les décaissements correspondent à toutes les sommes qui vont sortir du compte bancaire.
Une fois l’activité lancée, il faut prévoir les charges récurrentes et ponctuelles :
Local:
- loyer
- assurance
- énergie
- eau
- équipements (alarme, internet etc.)
Rémunérations du personnel
- salaires
- URSSAF: charges sociales et patronales
- Mutuelle
- Prévoyance
- formations
Rémunération du dirigeant
- Salaire
- cotisations sociales du dirigeant
Taxes
- TVA
- Taxe foncière
- CFE
- Impôt sur les sociétés
Banque
- remboursement d’emprunt
- frais bancaires
- frais de paiement
Autres charges courantes
- frais comptables
- fournisseurs
- leasing
- abonnements logiciels
- stock
- maintenance
- publicité
- frais juridiques
L’objectif est d’éviter les surprises. Une dépense annuelle oubliée peut suffire à faire passer un mois en trésorerie négative.
À chaque activité ses dépenses. Une agence digitale n’aura pas les mêmes charges qu’une crèche, par exemple.
Il convient également à chacun d’organiser ses dépenses selon ses préférences et de les catégoriser comme il le souhaite.
Calculer les indicateurs et soldes mensuels
Une fois les encaissements et décaissements placés dans le tableau, il faut calculer et noter pour chaque colonne / mois :
- le solde initial (simplement le solde final du mois précédent)
- le total des encaissements du mois
- le total des décaissements du mois
- la variation mensuelle (encaissements - décaissements du mois)
- le solde final (solde initial + variation mensuelle)
Ce qui compte le plus, c’est d’identifier le point le plus bas de trésorerie.
Par exemple, une entreprise peut finir l’année avec 15 000 € de trésorerie, mais descendre à -8 000 € au mois de mai. Dans ce cas, le problème doit être anticipé, même si la situation semble correcte en fin d’année.
Ajuster le projet si la trésorerie devient négative
Si le plan de trésorerie montre un solde négatif, il ne faut pas forcément abandonner le projet. Mais il faut ajuster le plan.
Plusieurs solutions peuvent être envisagées :
- augmenter l’apport personnel
- demander un prêt bancaire plus élevé
- négocier un découvert autorisé
- obtenir un différé de remboursement
- décaler certains investissements
- louer du matériel au lieu de l’acheter
- négocier les délais fournisseurs
- demander des acomptes clients
- renforcer les préventes
- réduire certaines charges fixes
- repousser un recrutement
- revoir le calendrier d’ouverture.
Le plan de trésorerie sert précisément à cela : détecter les tensions avant qu’elles ne deviennent un problème réel.
Exemple de plan de trésorerie pour une ouverture de salle de sport
Prenons l’exemple d’une salle de sport qui prépare son ouverture.
Le dirigeant construit son plan de trésorerie avec un mois avant ouverture, puis les premiers mois d’exploitation.
Hypothèses de départ
L’entreprise prévoit :
- un apport personnel de 20 000 €
- un prêt bancaire de 90 000 €
- des travaux
- l’achat de matériel
- un loyer mensuel
- des salaires
- des charges sociales
- du marketing
- des remboursements d’emprunt.
Tableau simplifié
| Catégorie | Avant ouverture | Mois 1 | Mois 2 | Mois 3 | Mois 4 |
|---|---|---|---|---|---|
| Solde initial | 0 € | 11 000 € | 3 000 € | 0 € | 1 500 € |
| Apport personnel | 20 000 € | 0 € | 0 € | 0 € | 0 € |
| Prêt bancaire | 90 000 € | 0 € | 0 € | 0 € | 0 € |
| Préventes / abonnements | 6 000 € | 12 000 € | 16 000 € | 20 000 € | 23 000 € |
| Total encaissements | 116 000 € | 12 000 € | 16 000 € | 20 000 € | 23 000 € |
| Travaux | 50 000 € | 0 € | 0 € | 0 € | 0 € |
| Matériel | 35 000 € | 0 € | 0 € | 0 € | 0 € |
| Dépôt de garantie | 9 000 € | 0 € | 0 € | 0 € | 0 € |
| Communication lancement | 5 000 € | 1 500 € | 1 500 € | 1 500 € | 1 500 € |
| Loyer | 3 000 € | 3 000 € | 3 000 € | 3 000 € | 3 000 € |
| Salaires | 0 € | 5 000 € | 5 000 € | 5 000 € | 5 000 € |
| Charges sociales | 0 € | 2 000 € | 2 000 € | 2 000 € | 2 000 € |
| Énergie / internet | 1 000 € | 1 500 € | 1 500 € | 1 500 € | 1 500 € |
| Logiciels | 500 € | 500 € | 500 € | 500 € | 500 € |
| Remboursement emprunt | 0 € | 1 500 € | 1 500 € | 1 500 € | 1 500 € |
| Autres dépenses | 1 500 € | 5 000 € | 5 000 € | 3 500 € | 3 000 € |
| Total décaissements | 105 000 € | 20 000 € | 19 000 € | 18 500 € | 18 000 € |
| Solde mensuel | 11 000 € | -8 000 € | -3 000 € | +1 500 € | +5 000 € |
| Solde final | 11 000 € | 3 000 € | 0 € | 1 500 € | 6 500 € |
Dans cet exemple, le projet ne passe jamais en trésorerie négative, mais le mois 2 termine à 0 €. C’est une zone de risque.
Le dirigeant devrait probablement prévoir une marge de sécurité supplémentaire, car le moindre retard d’encaissement ou la moindre dépense imprévue peut créer une tension.
Dans un business plan présenté à une banque, ce type de lecture est important. Il montre que le porteur de projet ne se contente pas d’un chiffre d’affaires optimiste. Il vérifie aussi la capacité de l’entreprise à payer ses charges dans le temps.
Erreurs fréquentes dans un plan de trésorerie de business plan
Un plan de trésorerie est utile seulement s’il est réaliste. Voici les erreurs les plus fréquentes.
Confondre facturation et encaissement
Une facture envoyée n’est pas un encaissement.
Si tu factures un client en janvier avec un paiement à 30 jours, l’argent doit être placé en février dans le plan de trésorerie.
Cette erreur est particulièrement fréquente dans les activités de service, le BTP, les agences, les freelances et les entreprises B2B.
Oublier ou sous-estimer les charges salariales
Les coûts liés aux salariés ne se résument pas au virement du salaire net.
Il faut notamment penser à :
- URSSAF: charges salariales et patronales
- Mutuelle
- Prévoyance selon la convention collective
- Prévoyance retraite
- Congés payés: des éventuels frais de remplacements ont un coût.
- Tickets restaurant et autres avantages.
Ces lignes sont souvent oubliées dans les premiers business plans, alors qu’elles peuvent créer de gros écarts.
Sous-estimer le besoin de trésorerie au démarrage
Un projet peut sembler bien financé au départ, mais manquer de trésorerie après quelques mois.
Cela arrive souvent lorsque :
- le chiffre d’affaires démarre plus lentement que prévu
- les dépenses de lancement dépassent le budget
- les clients paient avec retard
- les charges fixes sont trop élevées
- le dirigeant n’a pas prévu de marge de sécurité.
Il est préférable de construire un scénario prudent plutôt qu’un scénario trop optimiste.
Ne pas prévoir de marge de sécurité
Un plan de trésorerie ne doit pas être calculé au centime près comme si tout allait se passer parfaitement.
Il faut prévoir une marge pour les imprévus.
Selon l’activité, cette marge peut prendre la forme :
- d’une ligne “imprévus”
- d’un apport plus important
- d’un découvert autorisé laissant la possibilité de passer sous le zéro sur un ou quelques mois.
- d’un différé de remboursement
- d’un financement complémentaire
- d’un scénario pessimiste.
La question n’est pas seulement : “Est-ce que le projet passe ?”
La vraie question est : “Est-ce que le projet passe même si les choses se passent un peu moins bien que prévu ?”
Une fois l’activité lancée, la méthode Profit First pousse cette logique plus loin : chaque encaissement est d’abord réparti entre des comptes dédiés (bénéfice, rémunération, impôts, TVA), avant de payer les charges.
Ne pas suivre la TVA au réel
La TVA est l’un des points les plus délicats à intégrer dans un plan de trésorerie, surtout lors d’une création d’entreprise.
Au lancement, l’entreprise peut engager de grosses dépenses TTC : travaux, mobilier, matériel, aménagement, logiciels, stock initial, etc. Ces dépenses contiennent souvent de la TVA récupérable.
Par exemple, si tu paies 120 000 € TTC de dépenses soumises à 20 % de TVA, cela représente 20 000 € de TVA récupérable. Comme les apports personnels et les prêts bancaires ne génèrent pas de TVA collectée, l’entreprise peut se retrouver avec un crédit de TVA.
Ce crédit de TVA peut, selon les cas, être demandé en remboursement auprès de l’administration fiscale ou conservé pour être imputé sur la TVA à payer des prochains mois.
Dans la pratique, beaucoup d’entreprises choisissent de conserver ce crédit. Lorsque l’activité démarre et que l’entreprise commence à collecter de la TVA sur ses ventes, cette TVA due est progressivement déduite du crédit disponible.
L’erreur fréquente consiste à considérer que ce crédit de TVA revient immédiatement sur le compte bancaire. En réalité, un crédit de TVA n’est pas automatiquement encaissé le mois même. Il faut soit en demander le remboursement, soit le laisser en solde pour compenser les déclarations suivantes.
À l’inverse, lorsqu’une entreprise doit payer de la TVA, ce paiement n’intervient pas toujours le mois même où la TVA est générée. Il dépend du régime de TVA, de la périodicité des déclarations et des dates de paiement.
C’est pour cette raison que la TVA peut rapidement fausser un plan de trésorerie si elle est mal traitée. Elle doit être suivie séparément, avec une logique de solde : TVA collectée, TVA déductible, crédit de TVA éventuel, puis TVA réellement payée ou remboursée.
Notre modèle de plan de trésorerie intègre cette logique pour éviter de surestimer la trésorerie disponible ou d’oublier un futur paiement de TVA.
Modèle de plan de trésorerie Excel à télécharger
Modèle Excel gratuit
Une feuille vierge et un exemple rempli, avec la TVA calculée automatiquement, pour construire le plan de trésorerie de ton business plan. Compatible Excel, LibreOffice Calc et Google Sheets.
Télécharger le modèle ExcelLe modèle est gratuit, sans inscription, et s’ouvre dans Excel, LibreOffice Calc ou Google Sheets. Il couvre 36 mois : de quoi présenter un prévisionnel sur 12 ou 24 mois à ta banque, avec la marge nécessaire si le projet met du temps à monter en puissance.
Il peut être adapté à ton activité : commerce, restaurant, salle de sport, artisan, agence, consultant, entreprise du BTP ou service B2B.
Que contient le modèle ?
Le fichier comprend deux feuilles complémentaires :
- une feuille vierge, avec tous les calculs déjà en place : tu n’as qu’à saisir tes montants ;
- un exemple concret rempli, pour visualiser à quoi ressemble un plan de trésorerie terminé.
Chaque feuille est structurée de la même façon :
- les mois en colonnes, sur 36 mois ;
- un bloc séparé pour les apports et dépenses initiales, avant ouverture ;
- les encaissements en haut (ventes, prestations, apports, prêt, subventions) ;
- les décaissements en dessous (achats, salaires, charges, loyer, TVA, remboursements) ;
- la TVA calculée automatiquement (collectée, déductible, crédit éventuel) ;
- le solde de début de mois, le total des entrées, le total des sorties, le solde mensuel et le solde de fin de mois.
| Poste | Mois 1 | Mois 2 | Mois 3 |
|---|---|---|---|
| Solde de début | 20 000 € | 12 000 € | 8 500 € |
| Total encaissements | 5 000 € | 8 000 € | 12 000 € |
| Total décaissements | 13 000 € | 11 500 € | 10 000 € |
| Solde mensuel | −8 000 € | −3 500 € | +2 000 € |
| Solde de fin de mois | 12 000 € | 8 500 € | 10 500 € |
Comment remplir le tableau sur Excel ?
Une fois tes hypothèses réunies, le remplissage prend quelques minutes :
- Ajoute les financements et dépenses de départ (apport, prêt, travaux, matériel) dans le bloc « avant ouverture ».
- Liste tes encaissements prévus et place-les au mois où l’argent arrive réellement sur le compte, pas au mois de la facture.
- Liste tes décaissements : achats, salaires et charges, loyer, abonnements, remboursements d’emprunt, impôts et TVA — en tenant compte des franchises, délais et différés de paiement.
- Vérifie la TVA : le plan se tient en TTC, et le modèle gère le décalage entre TVA collectée et TVA payée.
- Lis les soldes mois par mois et repère le point le plus bas : c’est lui qui détermine ton besoin de trésorerie, pas le solde de fin d’année.
Prévisionnel, simplifié ou sur 12 mois ?
Le même fichier couvre plusieurs usages selon ce que demande ton dossier :
- Plan de trésorerie prévisionnel : la version complète, celle que tu joins à un business plan ou à une demande de financement.
- Plan de trésorerie simplifié : pour une petite activité, masque les lignes inutiles et ne garde que tes postes réels — la structure reste la même.
- Plan de trésorerie sur 12 mois : ne renseigne que la première année, les colonnes suivantes restent neutres.
- Version PDF : une fois rempli, exporte la feuille en PDF pour la joindre au dossier bancaire.
Après l’ouverture : passer du plan au pilotage
Le plan de trésorerie du business plan est une projection. Il sert à préparer le lancement et à convaincre les partenaires financiers. Une fois l’entreprise ouverte, le sujet change de nature : il faut rapprocher les transactions réelles des prévisions, catégoriser les dépenses, comparer prévu et réalisé, puis décaler les mois suivants quand une facture n’est pas payée à la date attendue.
C’est là qu’Excel montre ses limites : la saisie est manuelle et toujours en retard sur la banque, une ligne mal insérée fausse les soldes sans prévenir, et le multi-comptes devient difficile à consolider.
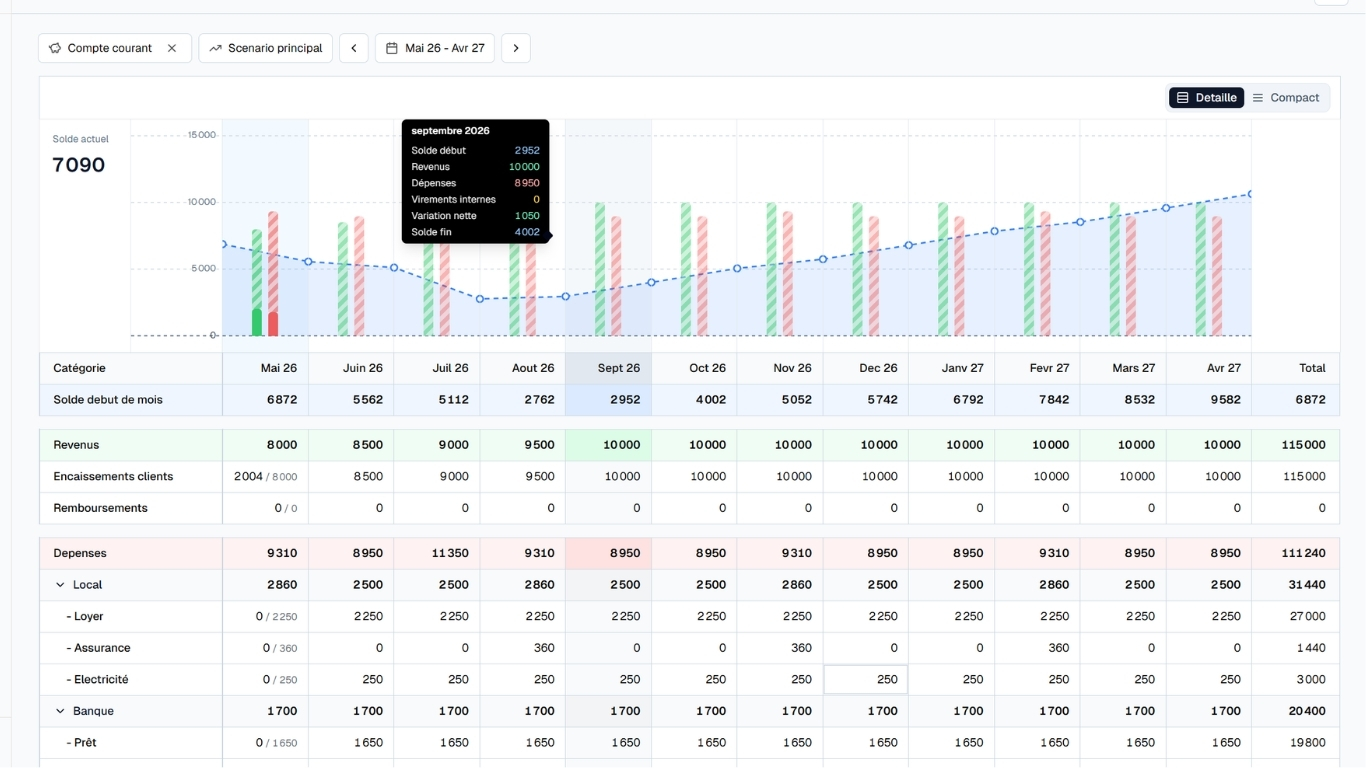
Nous traitons cette étape dans un guide séparé, avec un modèle orienté suivi : suivi de trésorerie : modèle et méthode, ainsi que dans le comparatif Excel vs Cadrio.
En résumé, un logiciel de gestion de trésorerie comme Cadrio prend le relais quand tu as plusieurs comptes, des salariés, beaucoup de dépenses à catégoriser ou une trésorerie tendue. Excel aide à démarrer ; Cadrio aide à piloter au quotidien. Pour choisir parmi les outils du marché, voir le comparatif des logiciels de gestion de trésorerie : prix, limites et essai de chaque offre.
FAQ sur le plan de trésorerie
Qu’est-ce qu’un plan de trésorerie dans un business plan ?
Un plan de trésorerie est un tableau financier qui prévoit les entrées et sorties d’argent mois par mois. Dans un business plan, il sert à vérifier que l’entreprise aura assez de trésorerie pour financer son lancement et ses premiers mois d’activité.
Quelle est la différence entre plan de trésorerie et plan de financement ?
Le plan de financement compare les besoins de départ et les ressources disponibles. Le plan de trésorerie montre quand l’argent entre et sort réellement du compte bancaire, mois par mois.
Quelle est la différence entre plan de trésorerie et compte de résultat ?
Le compte de résultat mesure la rentabilité de l’entreprise. Le plan de trésorerie mesure l’argent disponible. Une entreprise peut être rentable mais manquer de trésorerie si ses clients paient trop tard ou si ses dépenses arrivent avant ses encaissements.
Sur combien de mois faire un plan de trésorerie ?
Pour un business plan, il faut prévoir au minimum 12 mois. Une projection sur 24 mois est souvent préférable pour une création d’entreprise avec investissements, saisonnalité ou montée en puissance progressive.
Faut-il faire le plan de trésorerie en HT ou en TTC ?
Le plan de trésorerie doit être construit en TTC, car il suit les mouvements réels du compte bancaire. Les encaissements et décaissements se font en TTC.
Comment faire un plan de trésorerie sur Excel ?
Place les mois en colonnes et tes postes en lignes (encaissements puis décaissements), en TTC, avec un bloc « avant ouverture » pour les apports et les dépenses de départ. Ajoute une ligne de solde de début et de fin de mois, avec la formule : Solde de fin = Solde de début + Total encaissements − Total décaissements. Le solde de fin se reporte automatiquement sur le mois suivant. Le modèle de cette page contient déjà toutes ces formules.
Le modèle Excel est-il vraiment gratuit ?
Oui, le modèle de plan de trésorerie est gratuit, sans inscription et librement modifiable. Il fonctionne avec Excel, LibreOffice Calc ou Google Sheets.
Quelle est la différence entre plan de trésorerie et tableau de trésorerie ?
Le plan (ou prévisionnel) de trésorerie projette les flux futurs pour préparer une création ou une demande de financement. Le tableau de trésorerie suit surtout les flux réels déjà passés, une fois l’activité lancée. Les deux partagent la même structure et sont complémentaires.
Que faire si le plan de trésorerie devient négatif ?
Si le plan de trésorerie devient négatif, il faut ajuster le projet : augmenter le financement, décaler certaines dépenses, demander des acomptes, négocier les délais fournisseurs, revoir le lancement ou prévoir une solution bancaire court terme.
Conclusion
Le plan de trésorerie est un document central du business plan. Il permet de passer d’une idée d’entreprise à une vision financière concrète.
Il ne répond pas seulement à la question : “Est-ce que mon projet peut être rentable ?”
Il répond surtout à une question plus immédiate : “Est-ce que mon entreprise aura assez d’argent disponible pour payer ses dépenses au bon moment ?”
Pour une création d’entreprise, il faut donc intégrer les ressources de départ, les dépenses avant ouverture, les encaissements prévus, les charges récurrentes, les délais de paiement et les imprévus.
Un modèle Excel peut suffire pour construire le plan initial. Mais une fois l’entreprise lancée, il devient important de suivre la trésorerie réelle, de mettre à jour les prévisions et de comparer les scénarios.
C’est là qu’un logiciel comme Cadrio prend le relais : pour transformer le plan de trésorerie du business plan en véritable outil de pilotage au quotidien.