
La trésorerie est le nerf de la guerre d'une association. Une structure peut afficher un budget à l'équilibre sur le papier et se retrouver dans l'incapacité de payer un salaire ou un fournisseur parce qu'une subvention arrive trois mois en retard. Bien gérer sa trésorerie, c'est s'assurer que l'argent est là au bon moment, pas seulement à la fin de l'année.
Ce guide s'adresse aux trésoriers, présidents et bénévoles d'associations loi 1901. Il couvre tout : le rôle du trésorier, les obligations comptables, les spécificités du monde associatif, la méthode pour construire un budget et un plan de trésorerie, puis le choix de l'outil le plus adapté — Excel ou un logiciel dédié.
En résumé : la gestion de trésorerie d'une association repose sur trois piliers : un budget prévisionnel annuel, un plan de trésorerie mensuel qui anticipe les décalages entre encaissements et décaissements, et un suivi régulier du solde réel. Le trésorier en est le garant, et l'outil (tableur ou logiciel) doit avant tout rendre ce suivi fiable et partageable.
Qu'est-ce que la trésorerie d'une association ?
La trésorerie d'une association désigne l'ensemble des sommes immédiatement disponibles sur ses comptes bancaires et en caisse. C'est l'argent que l'association peut réellement utiliser à un instant donné pour régler ses dépenses.
Il ne faut pas la confondre avec le résultat comptable. Une association peut être excédentaire sur l'exercice tout en manquant de liquidités à un moment précis, simplement parce que les rentrées d'argent et les sorties ne tombent pas aux mêmes dates. La trésorerie raisonne en flux réels : ce qui entre et ce qui sort du compte, à la date où cela se produit.
Les flux d'une association se répartissent en deux grandes catégories.
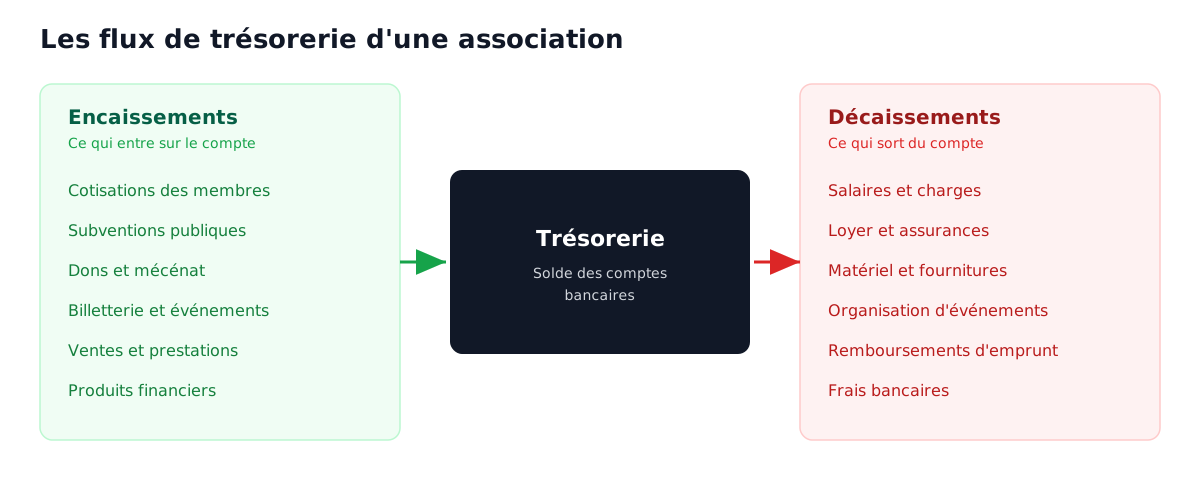
- Les encaissements : cotisations des membres, subventions publiques, dons et mécénat, recettes de billetterie ou d'événements, ventes de produits ou prestations, et éventuels produits financiers.
- Les décaissements : salaires et charges sociales, loyer, assurances, achats de matériel et fournitures, frais d'organisation d'événements, remboursements d'emprunt et frais bancaires.
La différence entre les deux, cumulée dans le temps, donne le solde de trésorerie. Tant qu'il reste positif, l'association peut honorer ses engagements.
Pourquoi bien gérer sa trésorerie est vital pour une association
Une association vit souvent avec des marges de manœuvre étroites et des ressources peu prévisibles. Une mauvaise gestion de trésorerie peut conduire à la cessation de paiement, même pour une structure par ailleurs saine. Bien la piloter permet de :
- Honorer ses engagements à temps : salaires, cotisations sociales, fournisseurs, sans incident de paiement.
- Anticiper les décalages : une subvention votée n'est pas une subvention encaissée. Le plan de trésorerie montre quand le « trou » va se former.
- Décider sereinement : embaucher, lancer un événement, investir dans du matériel — chaque décision se prend au regard de la trésorerie disponible.
- Rassurer les partenaires : banques, financeurs et adhérents font davantage confiance à une association qui maîtrise ses comptes.
- Sécuriser la passation : un suivi clair permet au prochain trésorier de reprendre le flambeau sans repartir de zéro.
Le trésorier : rôle, missions et responsabilité
Dans la plupart des associations, c'est le trésorier, membre du bureau, qui pilote la trésorerie. Son rôle est central et engage sa responsabilité.
Ses missions principales sont :
- tenir la comptabilité et suivre les encaissements et décaissements ;
- préparer le budget prévisionnel et le présenter au conseil d'administration ;
- établir et mettre à jour le plan de trésorerie ;
- gérer la relation bancaire et les moyens de paiement ;
- présenter les comptes annuels et le rapport financier en assemblée générale ;
- constituer les dossiers de demande de subvention et en assurer le suivi.
Attention : le trésorier qui ne remplit pas correctement ses fonctions peut voir sa responsabilité civile, voire pénale engagée (gestion fautive, défaut de déclaration sociale ou fiscale). Ce n'est pas un poste honorifique. Pour autant, il peut se faire épauler par un expert-comptable ou s'appuyer sur un outil qui sécurise et partage le suivi avec le reste du bureau.
Les obligations comptables d'une association loi 1901
Toutes les associations ne sont pas soumises aux mêmes obligations. Le niveau d'exigence dépend de la taille, des financements reçus et de l'activité.
| Situation de l'association | Ce qui est exigé |
|---|---|
| Petite association sans seuil franchi | Aucune forme imposée par la loi : une comptabilité de trésorerie (recettes / dépenses) suffit en général, sauf exigence des statuts ou des financeurs |
| Plus de 153 000 € d'aides publiques par an, ou plus de 153 000 € de dons ouvrant droit à réduction d'impôt | Comptes annuels (bilan, compte de résultat, annexe), certification par un commissaire aux comptes et publication au Journal officiel |
| Activité économique dépassant 2 des 3 seuils : 50 salariés, 3,1 M€ de chiffre d'affaires et ressources, 1,55 M€ de total de bilan | Comptes annuels et commissaire aux comptes |
La comptabilité de trésorerie enregistre les mouvements au moment où l'argent entre ou sort du compte. Simple, elle convient aux petites structures. La comptabilité d'engagement rattache produits et charges à l'exercice concerné, indépendamment de la date de paiement : c'est elle qui produit les comptes annuels exigés au-delà des seuils ci-dessus. Les seuils de 153 000 € s'apprécient séparément : une association qui reçoit 100 000 € de subventions et 100 000 € de dons ne franchit ni l'un ni l'autre. Sources : associations.gouv.fr, quand nommer un commissaire aux comptes et obligations comptables et publicité des comptes.
Dans tous les cas, conserve systématiquement les justificatifs (factures, reçus, relevés) et tiens à jour les documents financiers : budget prévisionnel, compte de résultat et, le cas échéant, bilan. C'est la base d'une gestion saine — et une exigence des financeurs.
Ce qui rend la trésorerie associative particulière
Gérer la trésorerie d'une association n'est pas tout à fait comme gérer celle d'une entreprise. Plusieurs spécificités compliquent l'exercice.
- Des recettes saisonnières et incertaines. Les cotisations tombent souvent en début de saison, la billetterie dépend d'événements ponctuels, et les dons sont imprévisibles.
- Le décalage des subventions. C'est le point le plus sensible : une subvention peut être notifiée en début d'année mais versée six à neuf mois plus tard, parfois en plusieurs tranches, avec un solde après bilan.
- Des ressources « fléchées ». Une subvention affectée à un projet précis ne peut pas servir à boucher un trou ailleurs : il faut suivre l'argent par destination.
- La place du bénévolat. Une partie de la valeur produite n'est pas monétaire, ce qui peut masquer la fragilité financière réelle.
- La passation entre bénévoles. Les trésoriers changent. Sans suivi clair et partagé, la mémoire financière de l'association se perd à chaque renouvellement du bureau.
Ces particularités rendent le plan de trésorerie encore plus indispensable que dans une entreprise : c'est lui qui révèle, mois par mois, le décalage entre des recettes qui traînent et des dépenses qui, elles, n'attendent pas.
Étape 1 : construire le budget prévisionnel
Le budget prévisionnel est la photographie, sur l'année, de toutes les recettes et dépenses attendues. Il se vote en général en assemblée générale ou en conseil d'administration et sert de cap.
Pour le construire :
- Liste toutes les recettes prévues : cotisations (nombre d'adhérents × montant), subventions sollicitées, dons, recettes d'activités et d'événements.
- Liste toutes les dépenses prévues : charges fixes (loyer, assurances, salaires, abonnements) et charges variables (matériel, événements, déplacements).
- Équilibre l'ensemble. Un budget associatif vise généralement l'équilibre, pas le profit. Si les dépenses dépassent les recettes, il faut arbitrer ou trouver des financements.
- Sois prudent sur les recettes incertaines. Ne compte pas une subvention comme acquise tant qu'elle n'est pas notifiée.
Le budget répond à la question « est-ce que ça s'équilibre sur l'année ? ». Mais il ne dit rien des dates. C'est là qu'intervient le plan de trésorerie. Pour aller plus loin sur la méthode, consulte notre guide du plan de trésorerie.
Étape 2 : bâtir le plan de trésorerie de l'association
Le plan de trésorerie (ou prévisionnel de trésorerie) reprend les éléments du budget mais les répartit mois par mois, à la date réelle où l'argent doit entrer ou sortir. C'est l'outil qui révèle les tensions avant qu'elles ne deviennent des problèmes.
Sa structure est simple :
- les mois en colonnes (de janvier à décembre, ou sur la saison) ;
- les postes en lignes (encaissements puis décaissements) ;
- un solde de fin de mois calculé automatiquement, qui se reporte sur le mois suivant.
La formule clé est toujours la même :
Solde de fin de mois = Solde de début + Total encaissements − Total décaissements
Voici un exemple simplifié pour une petite association qui encaisse ses cotisations en septembre et attend une subvention versée seulement en mars.
| Poste | Janvier | Février | Mars |
|---|---|---|---|
| Solde de début de mois | 3 200 € | 1 750 € | 600 € |
| Cotisations | 0 € | 0 € | 0 € |
| Subvention | 0 € | 0 € | 5 000 € |
| Total encaissements | 0 € | 0 € | 5 000 € |
| Salaires et charges | 1 100 € | 850 € | 1 100 € |
| Loyer et frais | 350 € | 300 € | 350 € |
| Total décaissements | 1 450 € | 1 150 € | 1 450 € |
| Solde de fin de mois | 1 750 € | 600 € | 4 150 € |
On voit immédiatement que la trésorerie frôle la rupture en février, avant le versement de la subvention en mars. Sans ce plan, l'association découvrirait le problème au moment de payer — trop tard pour réagir sereinement.
Étape 3 : suivre la trésorerie au quotidien
Un plan de trésorerie n'a de valeur que s'il est confronté au réel régulièrement. Le suivi consiste à comparer ce qui était prévu à ce qui s'est réellement passé sur le compte.
Quelques bonnes pratiques :
- Rapproche le compte au moins une fois par mois (idéalement chaque semaine en période active) : pointe chaque opération bancaire face au plan.
- Mets à jour les prévisions dès qu'une information change : subvention notifiée, événement reporté, adhésion en hausse.
- Suis les recettes affectées séparément pour ne pas dépenser un financement fléché sur autre chose.
- Partage le suivi avec le bureau. Le président et les administrateurs doivent pouvoir consulter la situation sans dépendre d'un seul fichier sur l'ordinateur du trésorier.
- Documente tout. Chaque mouvement doit pouvoir être justifié : c'est la condition d'une passation et d'un contrôle sereins.
Gérer les trous de trésorerie et les excédents
Faire face à un manque de trésorerie
Quand le plan annonce un solde négatif, plusieurs leviers existent :
- L'avance de subvention ou le découvert autorisé. Une banque peut avancer tout ou partie d'une subvention notifiée mais pas encore versée. Le pourcentage et la durée varient d'une banque à l'autre : présente-lui la notification ou la convention signée.
- L'échelonnement des dépenses : décaler un achat non urgent, négocier un délai avec un fournisseur.
- L'accélération des recettes : relancer les cotisations impayées, encaisser plus tôt une activité.
- La constitution d'un fonds de roulement : viser une réserve équivalente à un à trois mois de charges pour absorber les décalages. Pour dimensionner ce besoin, voir notre guide pour calculer son BFR.
Que faire d'un excédent de trésorerie
Une association peut tout à fait placer ses excédents, à condition de respecter trois critères : la liquidité (pouvoir récupérer les fonds rapidement), la sécurité (éviter le risque en capital) et la fiscalité (les produits financiers peuvent être imposables selon la situation). Privilégie des placements prudents et conserve toujours de quoi couvrir les charges des prochains mois.
Excel ou logiciel : quel outil pour la trésorerie d'une association ?
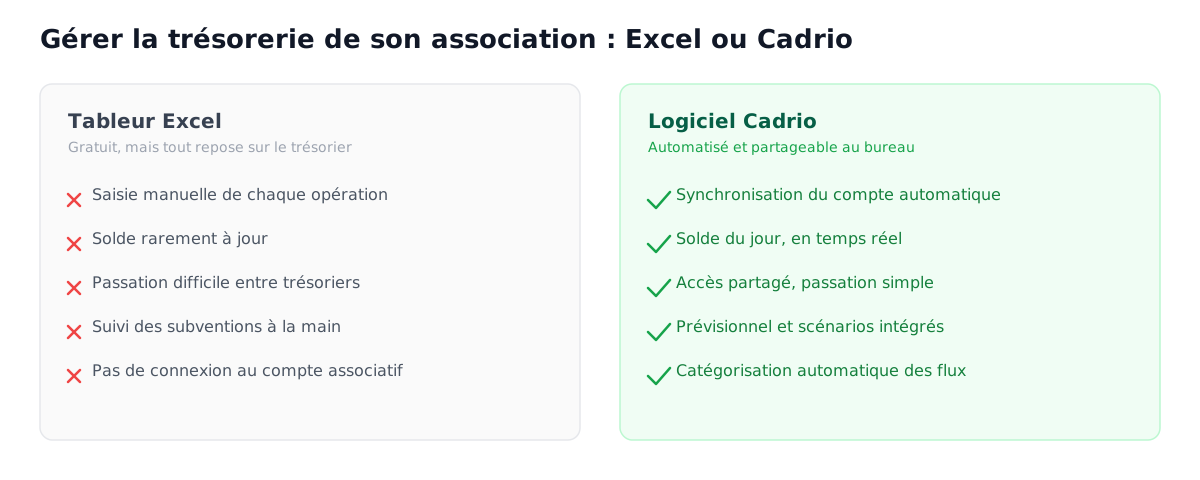
C'est la question la plus concrète. Deux grandes familles d'outils existent : le tableur (Excel, LibreOffice, Google Sheets) et le logiciel de trésorerie dédié.
Le tableau Excel : gratuit et flexible
Excel reste le point de départ de la plupart des trésoriers. Il est gratuit, connu de tous et infiniment modulable. Pour une petite association à faible volume d'opérations, un bon tableau suffit largement. Tu peux d'ailleurs partir de notre modèle de suivi de trésorerie Excel gratuit et l'adapter à tes postes associatifs.
Mais le tableur montre vite ses limites dans un contexte associatif :
- la saisie est manuelle et le solde est rarement à jour ;
- les formules sont fragiles : une cellule mal copiée fausse tout le calcul ;
- la passation est risquée : tout repose sur un fichier détenu par une seule personne ;
- il n'y a aucune connexion au compte bancaire de l'association.
Le logiciel de trésorerie : automatisé et partageable
Un logiciel dédié se connecte au compte bancaire, met à jour le solde automatiquement et permet à plusieurs membres du bureau d'accéder à la même information. Il sécurise le suivi et fluidifie la passation entre bénévoles.
| Critère | Tableur Excel | Logiciel de trésorerie |
|---|---|---|
| Mise à jour | Manuelle | Automatique (synchro bancaire) |
| Fiabilité du solde | Dépend de la saisie | Solde du jour en temps réel |
| Prévisionnel | À construire soi-même | Intégré |
| Accès partagé au bureau | Difficile (un fichier) | Centralisé et partageable |
| Passation entre trésoriers | Risquée | Continue, l'historique reste |
| Coût | Gratuit | Quelques euros par mois |
| Idéal pour | Très petite asso, peu de flux | Suivi régulier, compte actif, salariés |
En pratique : Excel convient à une association naissante ou très simple. Dès qu'il y a un salarié, des subventions à suivre ou un bureau qui veut de la visibilité, un logiciel fait gagner du temps et réduit le risque d'erreur. Pour comparer les options sans budget, consulte aussi notre comparatif des logiciels de trésorerie gratuits, et pour les offres payantes, la base des logiciels de trésorerie, avec le prix et l'essai de chaque application de trésorerie.
Cadrio pour gérer la trésorerie de ton association
Cadrio est un logiciel de gestion de trésorerie pensé pour les petites structures — TPE comme associations — qui veulent piloter leur trésorerie sans y passer des heures. Il reprend la logique du plan de trésorerie en supprimant la saisie manuelle :
- le compte bancaire de l'association se synchronise automatiquement ;
- les opérations sont catégorisées toutes seules par poste (cotisations, subventions, salaires, loyer…) ;
- le solde et la projection des prochains mois sont toujours à jour, ce qui rend les décalages de subvention visibles d'un coup d'œil ;
- le suivi est partageable avec le bureau, ce qui sécurise la passation d'un trésorier à l'autre.
Concrètement, Cadrio répond aux deux faiblesses majeures du tableur en association : un solde qui n'est jamais vraiment à jour, et une mémoire financière qui tient sur le fichier d'une seule personne.
Questions fréquentes
Qui gère la trésorerie d'une association ?
C'est généralement le trésorier, membre du bureau, qui gère la trésorerie : suivi des comptes, budget prévisionnel, plan de trésorerie, relation bancaire et présentation des comptes en assemblée générale. Il peut être épaulé par un expert-comptable ou s'appuyer sur un logiciel pour sécuriser et partager le suivi.
Une association loi 1901 doit-elle tenir une comptabilité ?
Oui, au minimum une comptabilité de trésorerie (suivi des recettes et dépenses). Au-delà de 153 000 € d'aides publiques ou de 153 000 € de dons ouvrant droit à réduction d'impôt par an, ou si son activité économique dépasse 2 des 3 seuils (50 salariés, 3,1 M€ de ressources, 1,55 M€ de bilan), l'association doit établir des comptes annuels certifiés par un commissaire aux comptes.
Quelle est la différence entre budget prévisionnel et plan de trésorerie ?
Le budget prévisionnel indique si les recettes et dépenses s'équilibrent sur l'année. Le plan de trésorerie répartit ces mêmes flux mois par mois, à la date réelle des encaissements et décaissements, pour repérer les périodes de tension. Les deux sont complémentaires.
Excel ou logiciel : quel est le meilleur outil pour une association ?
Excel suffit pour une très petite association à faible volume d'opérations. Dès qu'il y a un salarié, des subventions à suivre ou un bureau qui veut de la visibilité partagée, un logiciel de trésorerie comme Cadrio fait gagner du temps : il synchronise le compte, met le solde à jour automatiquement et sécurise la passation entre trésoriers.
Comment gérer un trou de trésorerie en attendant une subvention ?
Tu peux demander à ta banque une avance de subvention ou un découvert autorisé (souvent jusqu'à environ 80 % d'une subvention notifiée), échelonner les dépenses non urgentes, relancer les cotisations impayées et constituer un fonds de roulement d'un à trois mois de charges. Un plan de trésorerie permet d'anticiper ce besoin plusieurs mois à l'avance.
Une association peut-elle placer sa trésorerie ?
Oui. Une association peut placer ses excédents en respectant trois critères : la liquidité (récupérer les fonds rapidement), la sécurité (éviter le risque en capital) et la fiscalité (certains produits financiers sont imposables). Conserve toujours de quoi couvrir les charges des prochains mois avant de placer.