
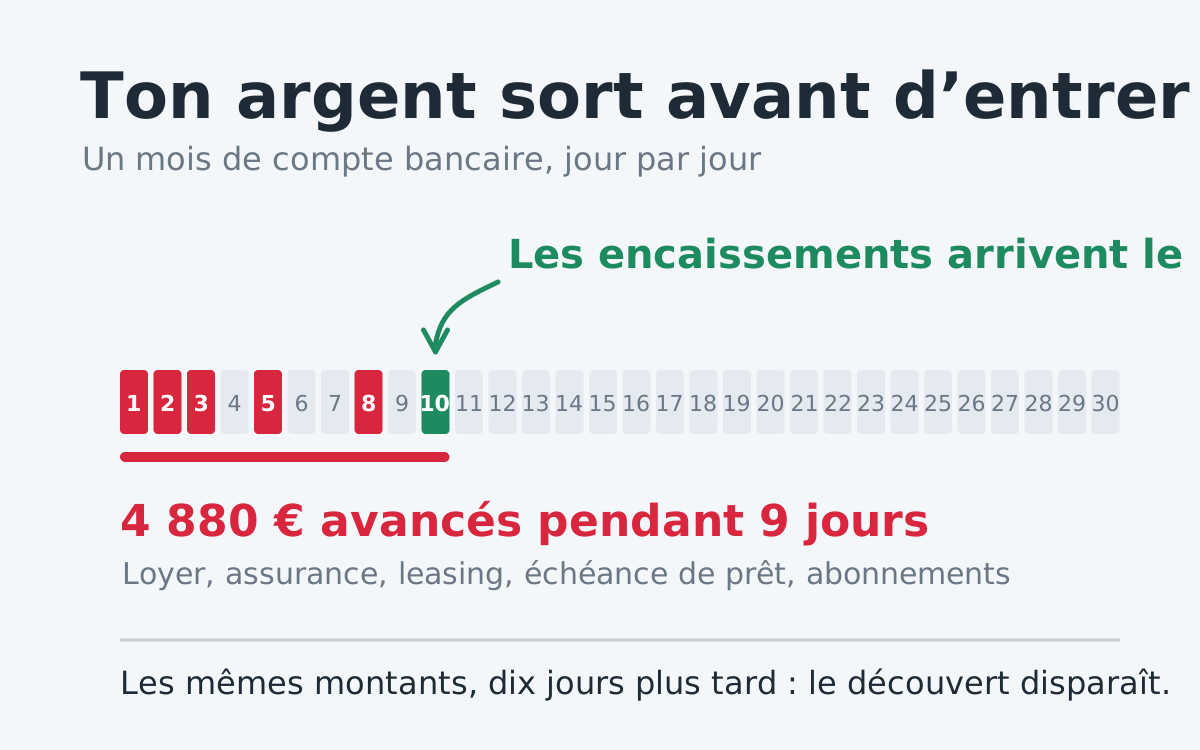
Sors ton relevé bancaire du mois dernier. Regarde les dix premiers jours.
Le 1er, le loyer. Le 2, l’assurance. Le 3, le leasing. Le 5, l’échéance du prêt. Le 8, les abonnements.
Et tes encaissements, eux, tombent le 10.
Résultat : tu passes chaque mois dix jours dans le rouge, alors que ton compte est plein le reste du temps. Ce n’est pas un problème de rentabilité. C’est un problème de dates. 🗓️
La règle tient en une phrase 🔁
Chaque grosse sortie doit passer après l’encaissement qui la finance.
C’est tout. Tu ne dépenses pas un euro de moins, tu ne vends pas un euro de plus. Tu changes juste l’ordre.
Prenons une salle de sport. Les adhérents sont prélevés le 10. Les charges fixes, elles, tombent en début de mois :
| Sortie | Date actuelle | Montant |
|---|---|---|
| Loyer | 1er | 2 500 € |
| Assurance | 2 | 180 € |
| Leasing matériel | 3 | 600 € |
| Échéance du prêt | 5 | 1 200 € |
| Abonnements & logiciels | 8 | 400 € |
| Total avancé avant le 10 | 4 880 € |
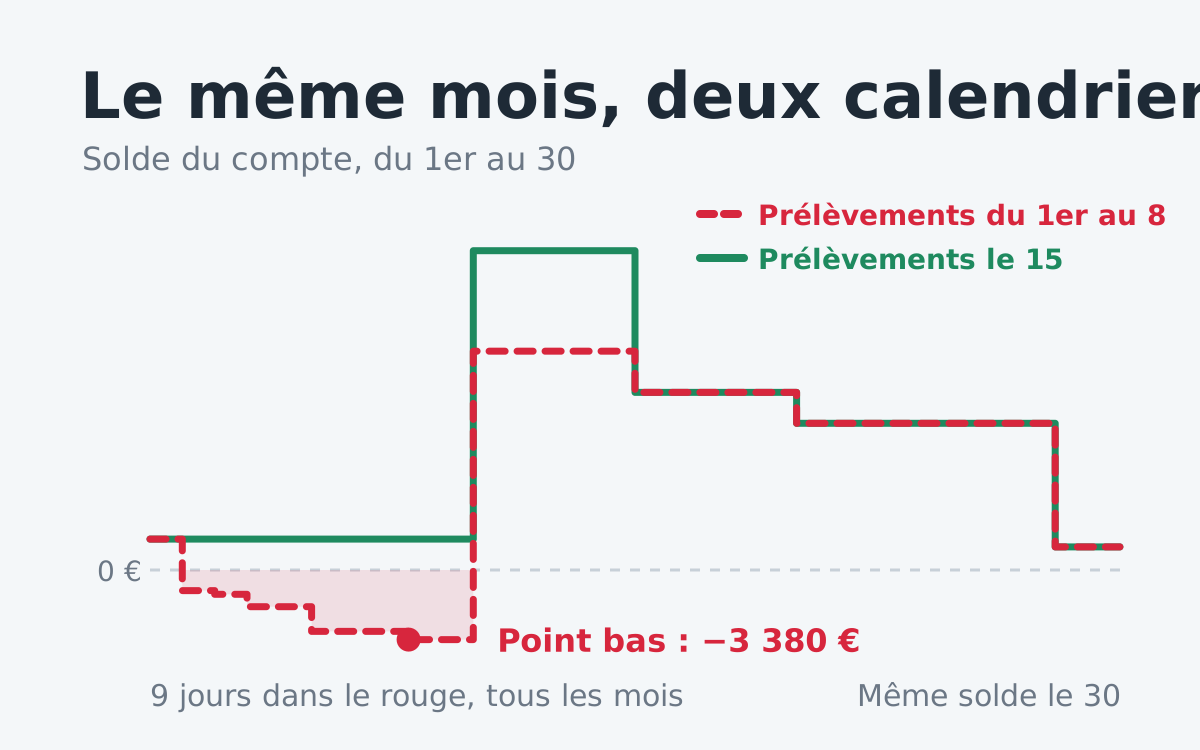
Pendant neuf jours, le gérant avance 4 880 € qu’il n’a pas encore encaissés. Tous les mois. Depuis l’ouverture.
Décale ces cinq lignes au 15 : le découvert disparaît. Sans rien changer d’autre. 💪
Ce que ça rapporte vraiment 💰
Soyons honnêtes : ce n’est pas une économie, c’est de l’oxygène.
L’économie directe, ce sont les agios. Un découvert autorisé pro se paie entre 7 et 15 % par an selon la banque, plus une commission sur le plus fort découvert du mois. Sur notre exemple : une centaine d’euros par an. Sympa, sans plus.
Le vrai gain est ailleurs : ce sont les 4 880 € que tu n’avances plus. Chaque mois, à la même date. C’est ton besoin en fonds de roulement qui baisse, et ton découvert autorisé qui redevient ce qu’il devrait être : une sécurité, pas un mode de fonctionnement.
Et le jour où un client paie en retard, tu as dix jours de marge au lieu de zéro. 🛟
La liste : ce qui se décale 📋
| Poste | À qui tu demandes | Ce que tu peux obtenir |
|---|---|---|
| 🏠 Loyer | Ton bailleur, par avenant | Une date au 10 ou au 15, et le paiement au mois |
| 🏦 Échéance de prêt | Ton conseiller bancaire | Quelques jours, souvent modifiable en ligne |
| 🚗 Crédit-bail, leasing | L’organisme de financement | Une date au choix dans le mois |
| 🛡️ Assurances | Ton assureur | La date et la périodicité |
| ⚡ Énergie, télécoms, logiciels | Le service client | La date de l’échéancier |
| 🚚 Fournisseurs | Ton fournisseur, au contrat | Jusqu’à 60 jours, ou 45 jours fin de mois |
| 👥 Urssaf employeur | L’Urssaf, avant le 31 décembre | Le trimestriel sous 11 salariés |
| 🧑🔧 Cotisations de TNS | L’Urssaf, en deux clics | Le 5 ou le 20 du mois |
| 🧾 CFE, taxe foncière | Le prélèvement à l’échéance | Une dizaine de jours de plus, gratuitement |
| 💶 TVA | Ton service des impôts | Le trimestriel sous 4 000 € de TVA par an |
| 💼 Salaires | Personne | ❌ N’y touche pas |
Quatre lignes méritent un mot de plus. 👇
🏠 Le loyer, la plus grosse ligne
La date est écrite dans ton bail, mais rien n’empêche un avenant d’une ligne. Un bailleur préfère un loyer encaissé le 15 sans relance qu’un loyer réclamé le 5.
Et si tu loues un local de commerce ou d’artisanat, tu peux depuis 2026 exiger de payer au mois plutôt qu’au trimestre — c’est le sujet de l’astuce sur le dépôt de garantie. Payer par douzièmes au lieu de trois mois d’avance, c’est le plus gros levier de cette liste.
🧑🔧 Les cotisations de TNS : le 5 ou le 20
Si tu es gérant majoritaire ou indépendant, tes cotisations partent chaque mois à date fixe. Ce que peu de monde sait : l’Urssaf te laisse choisir entre le 5 et le 20, depuis ton espace en ligne.
Tes clients paient le 10 ? Le 20 est fait pour toi. Deux clics, quinze jours gagnés, tous les mois : c’est l’action la plus rapide de cette astuce. ⚡
🧾 Les impôts : paie à l’échéance, jamais d’avance
Erreur classique : mensualiser sa CFE. Tu paies alors le 15 de chaque mois un impôt qui n’est dû qu’en décembre. Tu prêtes de l’argent au Trésor public.
L’inverse est gratuit : avec le prélèvement à l’échéance, l’argent part une dizaine de jours après la date limite du 15 décembre. Adhésion jusqu’au 30 novembre, depuis ton espace professionnel.
🚚 Les fournisseurs : le levier oublié
Le délai de paiement se négocie comme un prix. Le plafond légal est de 60 jours à compter de l’émission de la facture, ou 45 jours fin de mois si c’est écrit au contrat.
Le « 45 jours fin de mois » est l’ami des TPE : toutes tes factures d’un même mois basculent sur une seule date, que tu peux caler après tes encaissements.
⚡️ Ton calendrier en 30 minutes
- 📅 Note ta date d’encaissement principale. Le jour où l’argent rentre vraiment : prélèvement de tes clients, virement du plus gros donneur d’ordre, pic du week-end. C’est ton point de départ.
- 🧾 Liste tes 10 plus grosses sorties avec leur date réelle sur le relevé, pas la date de la facture.
- 🎯 Entoure celles qui tombent avant. Ce sont elles, et elles seules, que tu dois déplacer. Vise 2 à 5 jours après l’encaissement, jamais le jour même.
- ✉️ Demande, poste par poste. Un mail suffit, le plus souvent. Tu ne demandes pas un délai de paiement, juste une date de prélèvement : personne n’a de raison de refuser.
- ✅ Vérifie le mois suivant sur ton relevé, et garde la liste : chaque nouveau contrat se signe désormais avec la bonne date.
💀 Les pièges à éviter
N’empile pas tout le même jour. Si 4 880 € partent le 15 et qu’un client paie avec deux jours de retard, tu récoltes cinq rejets d’un coup, à une vingtaine d’euros pièce. Étale sur trois dates : le 12, le 15, le 20.
Décaler n’est pas reporter. Si tu dois décaler pour pouvoir payer, le problème n’est pas le calendrier. Cette astuce range une trésorerie saine, elle ne répare pas une trésorerie en tension.
Sur un prêt, les jours ajoutés portent intérêts. Le décalage est réel, mais il se paie quelques euros. Demande le coût avant de valider.
Le trimestriel concentre, il ne décale pas. Urssaf ou TVA au trimestre, tu gardes l’argent plus longtemps… puis tu sors trois mois d’un coup. À ne faire que si tu mets de côté chaque mois.
Les salaires ne se déplacent pas. Le salaire se verse une fois par mois, à date connue, et tout salarié peut demander un acompte à la quinzaine. Changer la date de paie sans l’accord de l’équipe, c’est gagner trois jours de trésorerie et perdre la confiance de tout le monde. Mauvais échange. 🙅
Pourquoi personne ne le fait 🧠
- 🪑 Les dates ont été choisies par quelqu’un d’autre. Le bailleur, le commercial du leasing, le conseiller qui a monté le prêt. Jamais par toi.
- 🔒 On les croit gravées dans le marbre. Ce sont presque toujours des habitudes, pas des obligations.
- 🩹 Le découvert autorisé masque le symptôme. Tant que ça passe, personne ne regarde. Et on paie des agios pour un problème qui se règle par mail.
P.S. Fais l’exercice une fois, note tes dates quelque part, et applique-les à chaque nouveau contrat que tu signes. C’est un quart d’heure par an, et ça se transmet au repreneur. 😉