Lucien Faber
La cotisation foncière des entreprises (CFE) est un impôt local annuel dû par presque toutes les entreprises et les indépendants, micro-entrepreneurs compris. Elle se calcule sur la valeur locative des locaux utilisés pour l'activité deux ans plus tôt, ou sur une base minimum si tu n'as pas de local, multipliée par le taux voté par ta commune. Le solde se paie au plus tard le 15 décembre.
Aucun courrier ne te préviendra. L'avis de cotisation foncière des entreprises n'est plus envoyé par la poste : il est déposé dans ton espace professionnel sur impots.gouv.fr, et c'est à toi d'aller le chercher. Résultat, beaucoup de gérants découvrent le montant quelques jours avant l'échéance du 15 décembre.
Qui doit payer la CFE ?
La CFE est l'une des deux composantes de la contribution économique territoriale (CET), avec la CVAE. Elle est due par tout professionnel exerçant une activité habituelle non salariée au 1er janvier de l'année d'imposition, quelle que soit sa forme juridique.
Ne pas avoir de local ne suffit pas à y échapper : tu es alors imposé sur une base minimum fixée par ta commune, détaillée plus bas.
Plusieurs situations exonèrent, en totalité ou en partie : l'année de création, un très petit chiffre d'affaires, certains métiers et certaines zones. Les unes s'appliquent d'office, les autres se demandent : le guide des exonérations de CFE les passe toutes en revue, avec les formulaires et les dates limites.
Combien coûte la CFE ?
Pour obtenir un ordre de grandeur à partir de ta commune et de ta situation, utilise le simulateur de CFE. Il détaille la base et le taux retenus, avec une projection 2026 fondée sur les données locales 2025, hors taxes additionnelles et frais.
La valeur locative de tes locaux, deux ans plus tôt
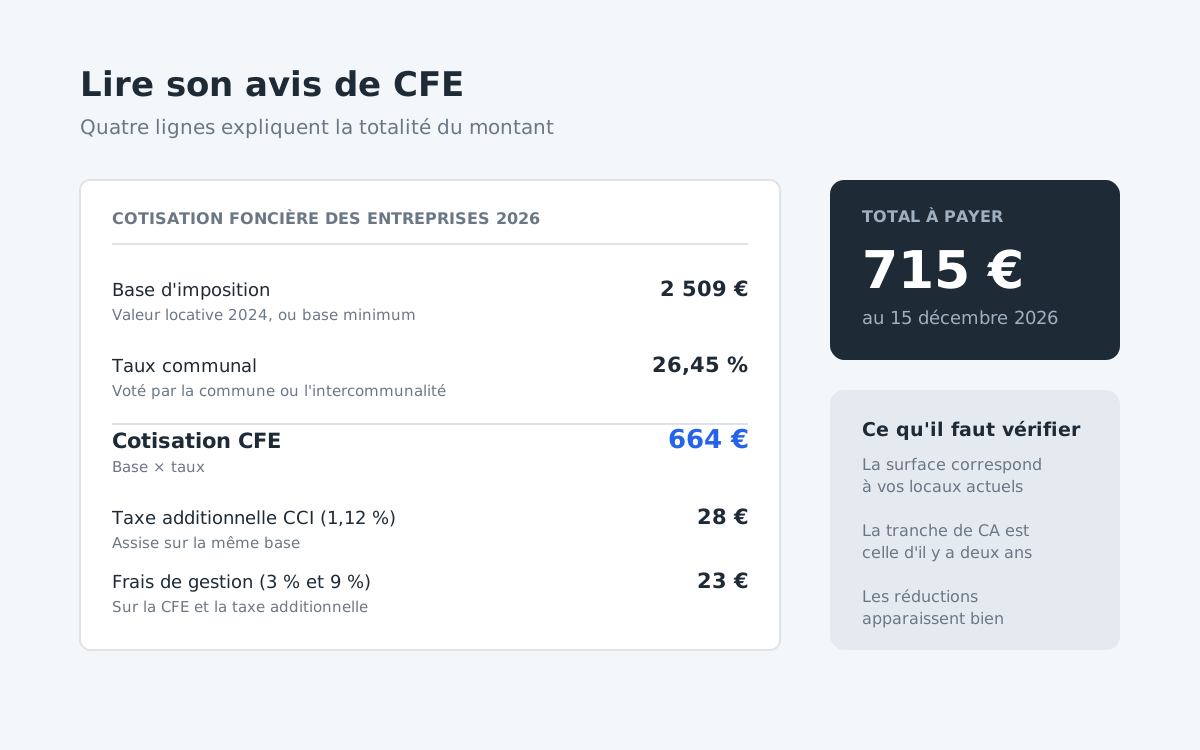
La base d'imposition, c'est la valeur locative des biens immobiliers que tu as utilisés pour ton activité l'avant-dernière année. Pour la CFE due en 2026, ce sont donc les locaux occupés en 2024 qui comptent.
Ce décalage de deux ans explique la plupart des incompréhensions : tu as rendu un local en 2025, et tu paies encore dessus en 2026.
D'où vient cette valeur locative, et qui la déclare
C'est le point aveugle de la CFE : la valeur locative n'a rien à voir avec le loyer que tu paies. C'est une valeur administrative, calculée selon une formule publique :
Valeur locative = surface pondérée × tarif au m² de la catégorie × coefficient de localisation
La surface pondérée n'est pas ta surface réelle. Chaque partie du local est comptée selon son utilité commerciale :
| Type de surface | Pondération | Exemples |
|---|---|---|
| Surfaces principales | 1 | Espace de vente ouvert au public, bureaux, salles de réunion |
| Surfaces secondaires couvertes | 0,5 | Réserve, chaufferie, locaux techniques, stationnement couvert |
| Surfaces secondaires non couvertes | 0,2 | Stockage à l'air libre, stationnement non couvert |
Une boulangerie avec 40 m² d'accueil clientèle et 60 m² de réserve et de cuisine n'est donc pas imposée sur 100 m², mais sur (40 × 1) + (60 × 0,5) = 70 m².
Le tarif au m² dépend de la catégorie du local (il en existe 38, selon l'usage et les caractéristiques : boutique sur rue, magasin de grande surface, bureau, dépôt, hôtel…) et du secteur d'évaluation dans ton département. En cas de pluriactivité dans le local, c'est la catégorie qui occupe la plus grande surface qui l'emporte.
Le coefficient de localisation ajuste ce tarif selon l'emplacement exact de la parcelle dans le secteur. Il varie de 0,70 à 1,30 : une même surface, dans la même catégorie et la même ville, peut être majorée ou minorée de 30 % selon la rue.
Ces deux paramètres sont publics. La direction générale des finances publiques les met en ligne département par département sur la page révision des valeurs locatives des locaux professionnels : choisis ton département, et tu obtiens la sectorisation, la grille tarifaire par catégorie et les coefficients de localisation. Ils ont été mis à jour en 2025, avec effet sur les impositions 2026.
Qui déclare quoi, et c'est là que ça devient intéressant si tu es locataire : toute modification du local qui change la valeur locative, changement de catégorie ou nouvelle répartition des surfaces, doit être signalée à l'administration par le propriétaire, avec la déclaration 6660-REV. Autrement dit, la base sur laquelle tu es imposé dépend d'une déclaration faite par quelqu'un d'autre, et que tu n'as jamais vue.
Comment la vérifier. Commence par le plus simple : appelle ton bailleur. C'est lui qui a rempli la déclaration, il sait comment les surfaces ont été réparties et dans quelle catégorie le local a été classé. Un propriétaire de bonne foi te donnera ces éléments sans difficulté, et la conversation suffit souvent à expliquer l'écart qui t'intrigue. S'il a déclaré ta réserve en surface principale ou oublié de signaler que tu as rendu un étage, c'est à lui de corriger.
Si la réponse ne vient pas, ou ne te convainc pas, recompose le calcul toi-même. Ton avis de CFE affiche la base d'imposition retenue : mesure tes surfaces, applique les pondérations du tableau ci-dessus, puis récupère le tarif de ta catégorie et le coefficient de localisation de ta parcelle sur la page ci-dessus. Si l'écart est net, il y a deux explications possibles : la surface déclarée ne correspond plus à la réalité du local, ou la catégorie retenue n'est plus la bonne. Dans les deux cas, c'est au service des impôts des entreprises qu'il faut le signaler, avec la déclaration 1447-M-SD pour ce qui relève de ton occupation.
Le taux voté par ta commune
À cette valeur locative s'applique un taux décidé par la commune où se trouve ton établissement principal, ou par l'intercommunalité. À chiffre d'affaires et à surface identiques, deux commerces séparés de vingt kilomètres ne paient pas la même CFE.
Ce taux est public. La direction générale des finances publiques le met à disposition commune par commune sur le site de la fiscalité locale des entreprises : choisis l'onglet « Professionnels », l'exercice, puis ta région, ton département et ta commune. C'est le seul moyen de savoir si ta facture est due à ton local ou à ton adresse, et de comparer avant de signer un bail dans la commune d'à côté.
La base minimum, quand tu n'as pas ou peu de local
Si tu n'as pas de local, ou si sa valeur locative est très faible, la CFE est calculée sur une base minimum. Chaque commune fixe son montant à l'intérieur d'une fourchette encadrée par la loi, en fonction de ton chiffre d'affaires réalisé deux ans plus tôt.
| Chiffre d'affaires hors taxes réalisé en N-2 | Base minimum de CFE due en 2026 |
|---|---|
| Jusqu'à 10 000 € | Entre 250 € et 597 € |
| De 10 001 € à 32 600 € | Entre 250 € et 1 194 € |
| De 32 601 € à 100 000 € | Entre 250 € et 2 509 € |
| De 100 001 € à 250 000 € | Entre 250 € et 4 183 € |
| De 250 001 € à 500 000 € | Entre 250 € et 5 974 € |
| À partir de 500 001 € | Entre 250 € et 7 769 € |
L'écart entre le plancher et le plafond de chaque tranche est considérable : pour un chiffre d'affaires de 120 000 €, la même entreprise peut payer 250 € ou 4 183 € selon la commune qui l'héberge. C'est une décision politique locale, pas une variable de ta gestion.
Deux points à surveiller sur ton avis : la tranche retenue correspond bien à ton chiffre d'affaires d'il y a deux ans, et c'est bien l'établissement principal qui sert de référence quand tu en as plusieurs. Ce n'est pas systématiquement le siège social.
Ce qui s'ajoute au montant
Ce que tu paies n'est pas seulement la CFE. S'y ajoutent une taxe additionnelle destinée aux chambres de commerce et d'industrie, fixée à 1,12 % de la base d'imposition en 2026, puis des frais de gestion perçus par l'État, égaux à 3 % de la CFE et à 9 % de la taxe additionnelle. Le montant final correspond donc à : CFE + taxe additionnelle + frais de gestion.
Quand payer la CFE ?
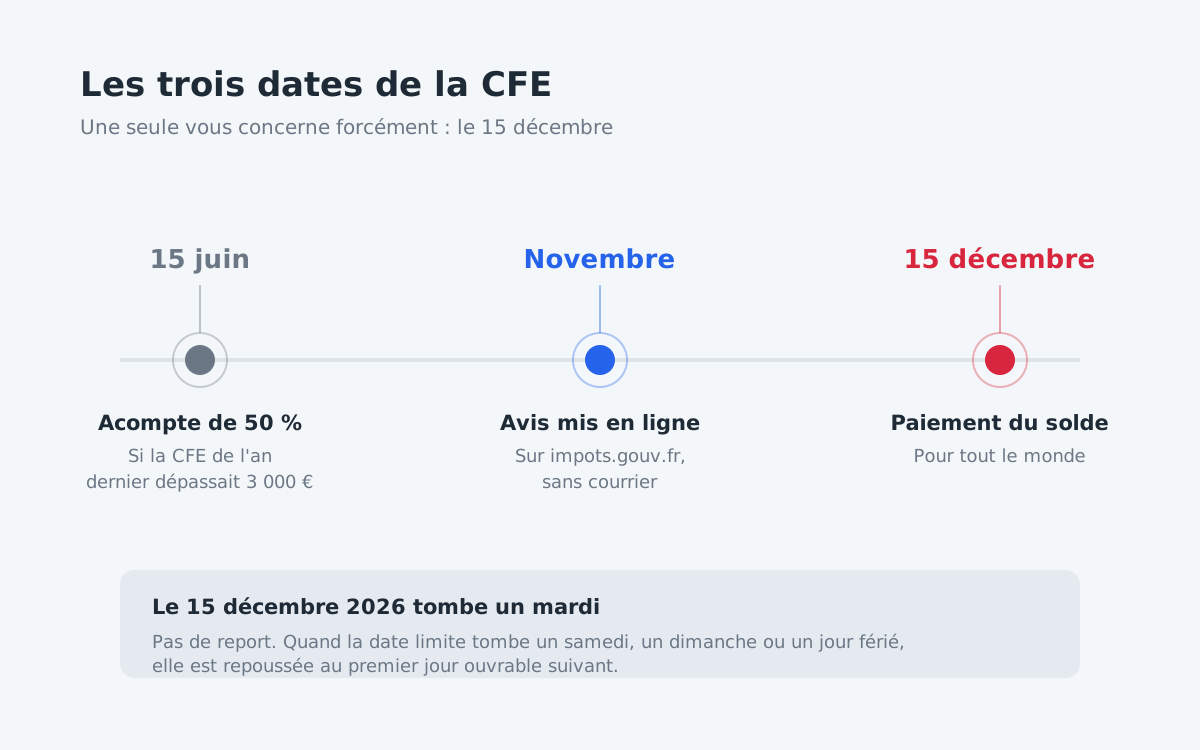
| Date | Ce qui se passe | Qui est concerné |
|---|---|---|
| 15 juin | Acompte de 50 % | Les entreprises dont la CFE de l'année précédente dépassait 3 000 € |
| Courant novembre | Mise en ligne de l'avis de solde | Tout le monde |
| 15 décembre | Paiement du solde | Tout le monde |
En 2026, le 15 décembre tombe un mardi : il n'y a pas de report. Quand la date limite coïncide avec un samedi, un dimanche ou un jour férié, elle est repoussée au premier jour ouvrable suivant.
Payer le 15 décembre : trois modes, trois effets sur ta trésorerie
Le paiement est obligatoirement dématérialisé, mais tu as le choix entre trois modes, et ce choix a des conséquences différentes sur ta trésorerie.
| Mode | Quand tu es débité | Ce que ça change |
|---|---|---|
| Paiement direct en ligne | Le 15 décembre, quand tu cliques | Le mode par défaut : à toi de penser à l'échéance |
| Prélèvement à l'échéance | Dans les jours qui suivent le 15 décembre | Tu gardes l'argent une dizaine de jours de plus, sans frais |
| Prélèvement mensuel | Le 15 de chaque mois, de janvier à octobre | Tu avances la somme, mais tu ne la trouves pas à sortir en décembre |
Le prélèvement à l'échéance est le seul des trois qui ne coûte rien et fasse gagner quelque chose : même montant, même date limite, mais le débit intervient quelques jours après le 15. L'adhésion est possible jusqu'au 30 novembre, et elle se reconduit ensuite sans nouvelle démarche.
Le prélèvement mensuel, lui, demande un vrai arbitrage. Sur le papier, il est défavorable : tu avances à l'État, dès janvier, un impôt qui ne serait exigible qu'en décembre. Cet argent aurait pu rester sur ton compte, disponible en cas de coup dur.
Mais il faut être honnête : cette taxe, tu vas la payer de toute façon. La mensualisation transforme une sortie unique en dix petites lignes indolores, et supprime le risque d'arriver au 15 décembre sans la somme. Si ton activité est saisonnière, si tes encaissements sont irréguliers, ou si tu sais que tu ne mettras pas l'argent de côté de toi-même, c'est une tranquillité qui vaut son prix. L'option court jusqu'au 30 juin.
La vraie question n'est donc pas « mensualiser ou pas », mais : est-ce que je suis capable de provisionner moi-même ? Si oui, le prélèvement à l'échéance garde l'argent chez toi plus longtemps. Sinon, la mensualisation fait le travail à ta place.
C'est le principe que nous appliquons à toutes les charges fixes : faire passer chaque grosse sortie après l'encaissement qui la finance. La CFE est l'une des rares où le décalage s'obtient en cochant une case.
Si tu ne peux pas payer
Ne laisse pas passer la date en espérant que ça passe : le retard déclenche une majoration automatique, et elle s'applique sans discussion.
La bonne démarche est de contacter ton service des impôts des entreprises avant l'échéance, depuis la messagerie sécurisée de ton espace professionnel, pour demander un délai de paiement. Une demande motivée, accompagnée d'éléments sur ta situation, a d'autant plus de chances d'aboutir qu'elle arrive avant le 15 décembre et non après une relance.
Deux situations particulières valent aussi d'être connues. En cas de cessation d'activité en cours d'année, tu n'es pas redevable de la CFE pour les mois restant à courir. Et en cas de cession de l'entreprise en cours d'année, c'est l'ancien exploitant qui reste redevable pour l'année entière : le repreneur, lui, n'est pas imposable cette année-là.
Où trouver et vérifier son avis de CFE ?
L'avis est dématérialisé. Il n'existe qu'à un seul endroit : ton compte fiscal en ligne, sur l'espace professionnel du site des impôts, rubrique « Mes services », puis « Consulter », puis « Avis C.F.E. ». Il faut avoir créé cet espace et y avoir rattaché ton SIREN, une démarche qui prend quelques jours et qu'il vaut donc mieux ne pas commencer le 14 décembre.
Deux conséquences pratiques. D'abord, personne ne te relancera : l'absence de courrier n'est pas un oubli de l'administration. Ensuite, si tu as changé d'expert-comptable ou d'adresse électronique, vérifie que les notifications arrivent toujours quelque part.
L'avis détaille le calcul ligne par ligne : base d'imposition, taux, cotisation, taxe additionnelle et frais de gestion. Chacun de ces éléments est expliqué plus haut, de quoi vérifier que la base et la tranche retenues correspondent bien à ta situation.
Comment payer moins de CFE ?
Cinq cas permettent de payer moins. Ils sont classés du plus fréquemment applicable au plus spécifique.
1. Ta CET dépasse 1,531 % de ta valeur ajoutée
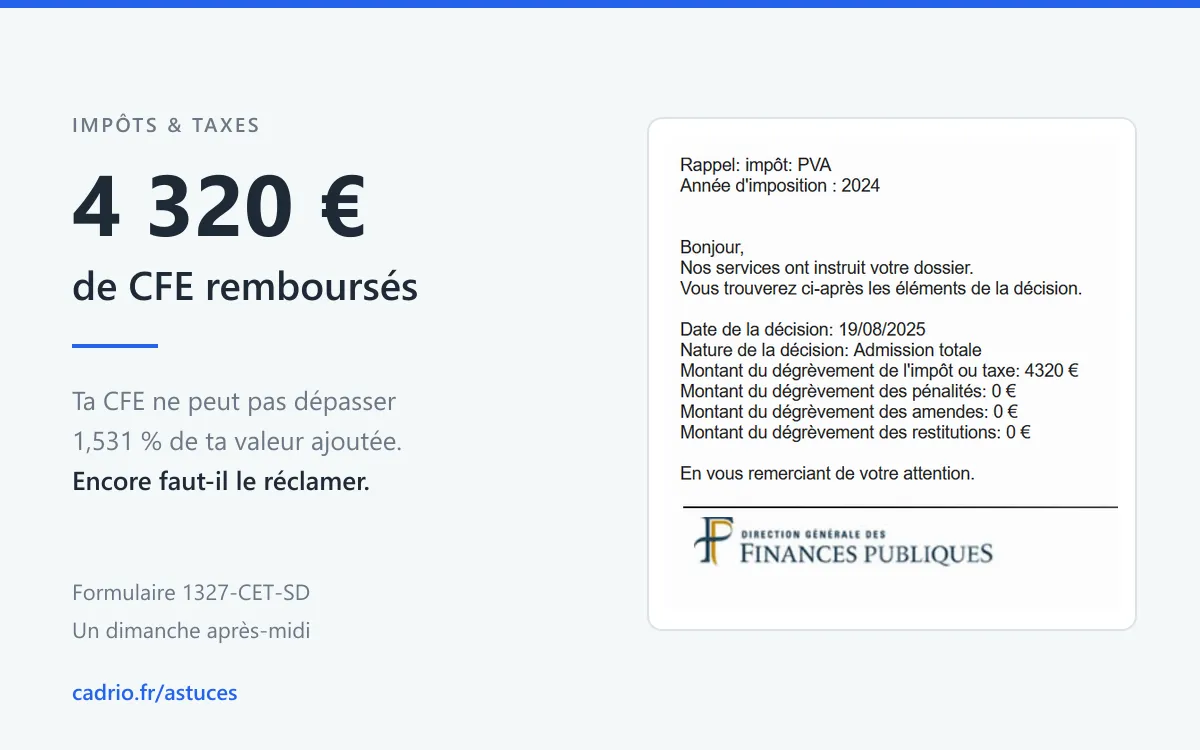
C'est le plafonnement en fonction de la valeur ajoutée, prévu à l'article 1647 B sexies du code général des impôts. Si la somme de ta CFE et de ta CVAE dépasse 1,531 % de ta valeur ajoutée, tu peux demander un dégrèvement de la différence.
Ce taux est un piège : il change presque chaque année, et toutes les pages ne sont pas à jour. Le Bulletin officiel des finances publiques fixe la trajectoire suivante : 1,438 % pour 2025, 1,531 % pour 2026 et 2027, 1,438 % pour 2028, 1,344 % pour 2029, puis 1,25 % à partir de 2030. Tu liras encore 1,438 % pour 2026 sur certaines pages officielles : c'est l'ancienne trajectoire, avant que la loi de finances pour 2025 ne reporte la suppression progressive de la CVAE.
Deux limites importantes. Le dégrèvement ne peut pas faire descendre ta CET en dessous de la cotisation minimum : si tu es déjà à la base minimum, ce dispositif ne t'apportera rien. Et il n'est jamais accordé d'office : il faut le réclamer, chaque année, avec l'imprimé 1327-CET-SD, auprès du service des impôts dont dépend ton établissement principal.
2. Ta surface a changé et personne ne l'a signalé
Tu n'as pas de déclaration annuelle à faire. Mais dès qu'un élément bouge, c'est à toi de le signaler avec la déclaration modificative 1447-M-SD : augmentation ou diminution de la surface des locaux, variation du nombre de salariés, cessation ou fermeture d'un établissement, ou demande d'exonération.
La date limite est le deuxième jour ouvré suivant le 1er mai. Si tu as rendu une réserve, fermé un étage ou quitté un local, et que tu n'as rien déclaré, tu paies toujours sur une surface que tu n'occupes plus. Et comme la base est celle d'il y a deux ans, la correction met elle aussi du temps à produire son effet : plus tôt tu déclares, mieux c'est.
3. Tu es artisan et emploies trois salariés au plus
C'est la réduction la moins réclamée, et c'est la plus forte : ta base d'imposition baisse de 75 % avec un salarié, 50 % avec deux, 25 % avec trois (les apprentis ne comptent pas). Condition : que la rémunération du travail (bénéfice, salaires versés et cotisations sociales) représente plus de la moitié de ton chiffre d'affaires global TTC.
Certains artisans sont même exonérés en totalité : ceux qui travaillent seuls ou avec le seul concours d'apprentis, de leur conjoint ou de leurs enfants.
4. Ton chiffre d'affaires n'a pas dépassé 5 000 €
L'exonération est automatique si le chiffre d'affaires hors taxes réalisé l'avant-dernière année n'a pas dépassé 5 000 €. Pour une entreprise créée l'année précédente, le seuil s'apprécie sur cette première année, au besoin recalculée sur douze mois au prorata du temps d'exploitation.
5. Tu viens de créer ton entreprise
Tu n'es pas redevable de la CFE l'année de la création, jusqu'au 31 décembre. L'année suivante, ta base d'imposition est réduite de moitié. Encore faut-il avoir déposé la déclaration initiale 1447-C-SD avant le 1er janvier de l'année qui suit la création : une entreprise créée en 2026 devait déclarer au plus tard le 31 décembre 2026 pour sa CFE 2027.
Comme l'exonération couvre l'année civile entière quelle que soit la date de création, elle vaut autant pour une entreprise ouverte en janvier que pour une autre ouverte le 20 décembre. Autrement dit, si tu comptais ouvrir en décembre et que rien ne te presse, décaler au mois de janvier te fait gagner une année pleine d'exonération au lieu de quelques jours. À mettre en balance, évidemment, avec le chiffre d'affaires de tes premières semaines : si décembre est ton meilleur mois, l'arbitrage n'a pas le même sens.
Certaines communes votent en plus une exonération de trois ans en cas de création ou d'extension d'établissement. Elle n'est jamais automatique : elle se demande.
Comment prévoir la CFE dans sa trésorerie ?
Le problème de la CFE n'est pas son montant, c'est sa date. Tout dépend de ton activité : un commerce de détail ou un restaurant encaissent beaucoup en décembre et voient arriver l'échéance sans trembler. Mais dans bien d'autres cas, le 15 décembre arrive après les primes et la reconstitution du stock, avec l'échéance sociale de janvier juste derrière, et la CFE atterrit au milieu.
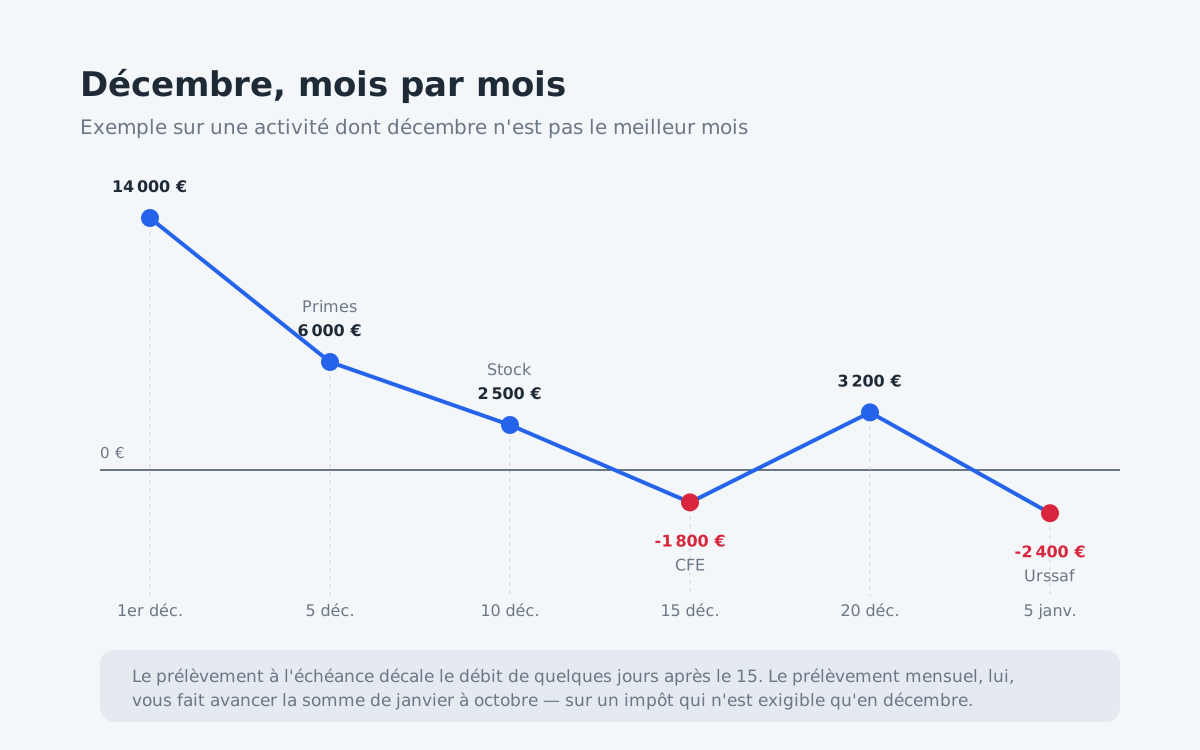
Regarde simplement où elle tombe dans ton propre mois. Si ton décembre est un bon mois, la question est réglée. Sinon, deux réflexes limitent le choc.
Le premier consiste à provisionner : le montant de l'an dernier est une base d'estimation fiable, puisque la valeur locative et la tranche de chiffre d'affaires bougent peu d'une année sur l'autre. Mettre un douzième de côté chaque mois coûte moins cher que de découvrir la somme le 12 décembre. Et si tu sais que tu ne le feras pas, la mensualisation évoquée plus haut revient à confier cette discipline au Trésor public.
Le second consiste à voir venir. Une CFE inscrite dans un prévisionnel de trésorerie au mois de janvier n'est plus une surprise en décembre : c'est une ligne parmi d'autres, dont tu connais déjà l'effet sur ton solde.
Questions fréquentes sur la CFE
Quelle est la date limite de paiement de la CFE ?
Le solde de la CFE doit être réglé au plus tard le 15 décembre inclus. Les entreprises dont la CFE de l'année précédente dépassait 3 000 € versent en plus un acompte de 50 % au 15 juin. Si la date limite tombe un samedi, un dimanche ou un jour férié, elle est reportée au premier jour ouvrable suivant.
Où trouver son avis de CFE ?
L'avis de CFE n'est pas envoyé par courrier. Il est disponible uniquement dans ton espace professionnel sur impots.gouv.fr, rubrique « Mes services », puis « Consulter », puis « Avis C.F.E. ». Il faut donc avoir créé cet espace et y avoir rattaché ton SIREN.
Comment est calculée la CFE ?
La CFE est égale à la valeur locative des biens immobiliers utilisés pour ton activité l'avant-dernière année, multipliée par le taux voté par ta commune. Si tu n'as pas de local ou si sa valeur locative est faible, le calcul repose sur une base minimum fixée par la commune selon ton chiffre d'affaires. S'y ajoutent la taxe additionnelle pour les chambres de commerce et d'industrie, égale à 1,12 % de la base en 2026, majorée de 9 % de frais de gestion.
Comment est calculée la valeur locative d'un local professionnel ?
La valeur locative est égale à la surface pondérée du local, multipliée par le tarif au mètre carré de sa catégorie dans le secteur d'évaluation, puis par un coefficient de localisation compris entre 0,70 et 1,30. La surface pondérée compte les surfaces principales pour 1, les surfaces secondaires couvertes (réserve, locaux techniques) pour 0,5 et les surfaces secondaires non couvertes pour 0,2. Les tarifs et les coefficients sont publics, département par département, sur la page « révision des valeurs locatives des locaux professionnels » du site des impôts. C'est le propriétaire du local, et non l'occupant, qui déclare les modifications via le formulaire 6660-REV.
Qui est exonéré de CFE ?
Sont notamment exonérés : les entreprises dont le chiffre d'affaires de l'avant-dernière année n'a pas dépassé 5 000 €, les entreprises l'année de leur création, les artisans travaillant seuls ou avec le seul concours d'apprentis, ainsi que plusieurs professions énumérées par le code général des impôts. D'autres exonérations dépendent d'une délibération de la commune, notamment dans les zones d'aide à finalité régionale ou les quartiers prioritaires.
Quelle différence entre CFE, CVAE et CET ?
La contribution économique territoriale (CET) regroupe deux impôts : la cotisation foncière des entreprises (CFE), assise sur la valeur locative des locaux, et la cotisation sur la valeur ajoutée des entreprises (CVAE), assise sur la valeur ajoutée. La CVAE ne concerne que les entreprises dépassant un certain chiffre d'affaires, et sa suppression progressive est prévue d'ici 2030.
Peut-on payer la CFE en plusieurs fois ?
Oui, en adhérant au prélèvement mensuel : tu es prélevé le 15 de chaque mois, de janvier à octobre, d'un dixième du montant. L'option est ouverte jusqu'au 30 juin. C'est un arbitrage : tu avances un impôt qui ne serait exigible qu'en décembre, mais tu supprimes le risque de ne pas avoir la somme à l'échéance. Si tu sais provisionner toi-même, le prélèvement à l'échéance garde l'argent plus longtemps sur ton compte.
Que se passe-t-il en cas de retard de paiement de la CFE ?
Le retard entraîne une majoration appliquée automatiquement sur le montant non réglé à l'échéance. Si tu anticipes une difficulté, contacte ton service des impôts des entreprises avant la date limite, via la messagerie sécurisée de ton espace professionnel, pour demander un délai de paiement.
Comment réduire sa CFE ?
Quatre leviers existent, du plus fréquemment applicable au plus spécifique. Demander le plafonnement en fonction de la valeur ajoutée si ta CET dépasse 1,531 % de celle-ci, sachant qu'il ne peut pas te ramener sous la cotisation minimum. Vérifier que la surface déclarée correspond à tes locaux actuels et la corriger avec la déclaration 1447-M-SD. Demander la réduction artisan de 75, 50 ou 25 % selon le nombre de salariés. Enfin, vérifier les exonérations votées par ta commune.