
 Lucien Faber
Quand un associé avance de l'argent à sa société, pour la lancer ou pour passer un mois difficile, il le fait le plus souvent en compte courant d'associé. C'est un prêt, et un prêt se rembourse : à tout moment, sur simple demande, sauf convention contraire. Pour la société, c'est une dette qui peut devenir exigible du jour au lendemain. Pour le dirigeant associé, c'est souvent l'argent qu'il récupère en premier, avant de se verser un dividende.
Qui rembourse le compte courant d'associé, et à qui ?
Le compte courant d'associé est une avance consentie par un associé à la société, pour faire face à ses besoins de trésorerie. La société la rembourse à l'associé qui l'a faite.
C'est un prêt, distinct du capital : l'associé ne s'engage pas à laisser l'argent dans la société, et il garde le droit d'en demander le remboursement.
Combien coûte un compte courant d'associé ?
Le remboursement porte sur le montant avancé, à retrouver dans la comptabilité, au compte de l'associé.
Combien coûtent les intérêts d'un compte courant ?
Rien si la convention ne prévoit pas d'intérêts. Rémunéré au taux maximal déductible de 4,33 %, une avance de 30 000 € coûte à la société 1 299 € par an, soit 108,25 € par mois, en plus du remboursement de la somme avancée.
| Besoin | Hypothèses | Sans intérêts | Au taux maximal, par an | Au taux maximal, par mois |
|---|---|---|---|---|
| Avance de 10 000 € | Rémunérée au taux maximal déductible | rien | environ 433 € | environ 36,08 € |
| Avance de 30 000 € | Rémunérée au taux maximal déductible | rien | environ 1 299 € | environ 108,25 € |
| Avance de 50 000 € | Rémunérée au taux maximal déductible | rien | environ 2 165 € | environ 180,42 € |
| Avance de 100 000 € | Rémunérée au taux maximal déductible | rien | environ 4 330 € | environ 360,83 € |
- Taux maximal des intérêts déductibles pour les exercices clos du 30 juin au 29 septembre 2026 : 4,33 %. Il est publié chaque trimestre ; au-delà, les intérêts ne sont plus déductibles du résultat de la société.
- Pour l'associé, ces intérêts sont des revenus imposables.
Affiner ton calcul
- Intérêts des comptes courants d'associés (service-public.fr) : Les conditions de déduction et le taux à retenir pour ta date de clôture.
Sources des paramètres : bpifrance-creation.fr. Un ordre de grandeur : ton montant exact dépend de ta situation.
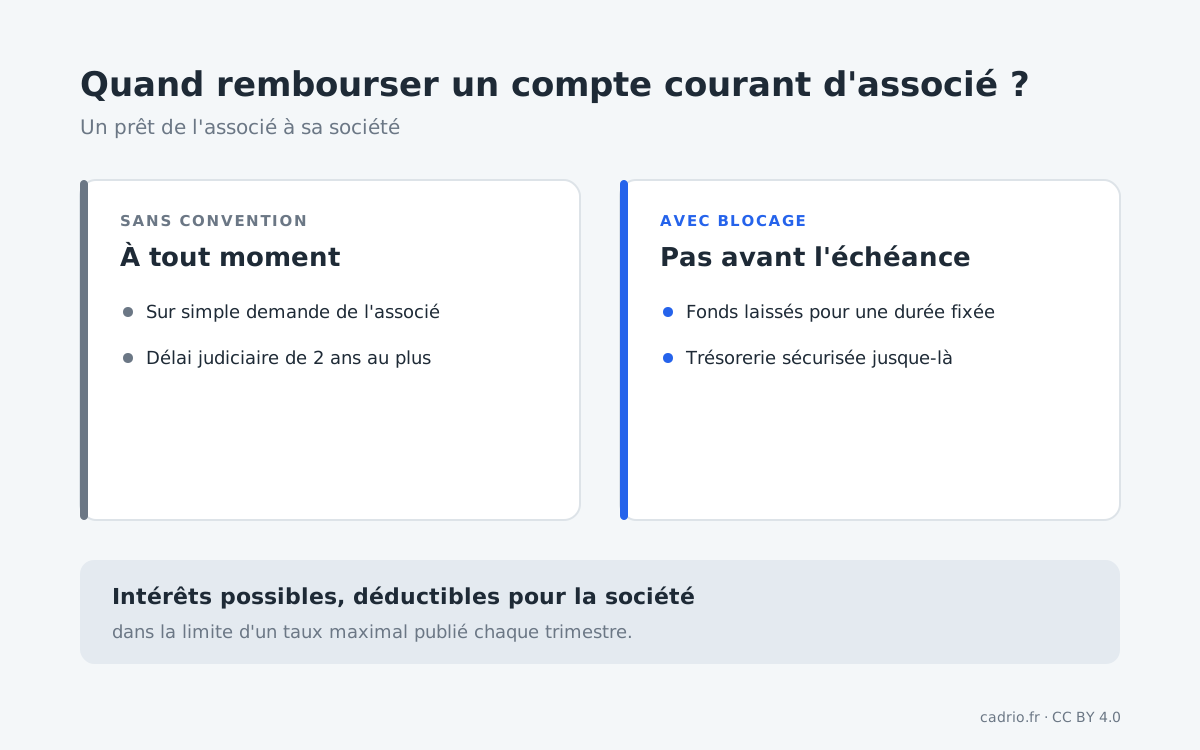
S'y ajoutent, si la convention le prévoit, des intérêts : le compte courant peut être rémunéré. Pour la société, ces intérêts ne sont déductibles de son résultat que dans la limite d'un taux maximal, publié chaque trimestre. Pour l'associé, ils sont des revenus imposables.
Un compte courant non rémunéré ne coûte rien à la société, au-delà de son remboursement.
Quand rembourse-t-on un compte courant d'associé ?
C'est la particularité qui compte pour la trésorerie :
Quand l'argent sort
- À la demande de l'associéRemboursement exigible à tout moment, sauf convention de blocage
- Au rythme convenuRemboursement en plusieurs fois, d'un commun accord
- par principe, à tout moment, sur demande de l'associé ;
- sauf convention de blocage : si l'associé s'est engagé à laisser les fonds pendant une durée donnée, il ne peut pas en demander le remboursement avant.
Rien n'empêche, d'un commun accord entre la société et l'associé, de rembourser en plusieurs fois, au rythme que la trésorerie permet.
La société peut-elle retarder le remboursement d'un compte courant ?
Oui, si elle est en difficulté au moment de la demande : elle peut obtenir du juge un délai de paiement, limité à 2 ans. Hors de ce cas, seule une convention de blocage signée par l'associé l'empêche de réclamer son argent.
Comment vérifier son compte courant d'associé ?
- Le solde de chaque associé est-il juste dans la comptabilité ? Avances et remboursements doivent s'y retrouver.
- Une convention de blocage existe-t-elle ? Elle change tout : sans elle, le remboursement peut être demandé à tout moment.
- Les intérêts respectent-ils le taux maximal déductible ? Au-delà, la part en trop n'est pas déductible.
- Les formalités sont-elles faites ? La société doit déclarer le contrat de prêt chaque année.
- Un remboursement important ne met-il pas la société en difficulté au regard de ses autres échéances ?
Comment bien gérer un compte courant d'associé ?
- Écrire une convention : montant, durée, rémunération, conditions de remboursement. Elle protège l'associé comme la société.
- Bloquer les fonds quand la société en a besoin longtemps : une convention de blocage sécurise la trésorerie, et rassure souvent la banque.
- Rembourser selon un échéancier plutôt qu'en une fois, quand le montant est important.
- Penser à l'ordre des sorties : rembourser son compte courant n'est pas imposé pour l'associé, contrairement à un dividende ou à une rémunération.
Comment prévoir le remboursement dans sa trésorerie ?
Un compte courant d'associé est une dette à la frontière des fonds propres : tant qu'il n'est pas bloqué, il peut être réclamé. Dans ton prévisionnel, inscris les remboursements prévus d'un commun accord, au mois choisi, comme des sorties ponctuelles. Et si un associé peut demander son remboursement à tout moment, garde en tête que ce montant n'est pas une trésorerie acquise.
Distingue ce remboursement des dividendes : les deux font sortir de l'argent vers un associé, mais ne répondent pas aux mêmes conditions ni à la même décision.
Questions fréquentes sur le compte courant d'associé
Un associé peut-il demander le remboursement de son compte courant à tout moment ?
Oui, par principe, sauf si une convention de blocage l'engage à laisser les fonds pendant une durée donnée. En cas de difficultés, la société peut obtenir du juge un délai de paiement de 2 ans au plus.
Un compte courant d'associé peut-il être rémunéré ?
Oui, par des intérêts prévus dans une convention. Pour la société, ils ne sont déductibles que dans la limite d'un taux maximal publié chaque trimestre.
Le remboursement d'un compte courant est-il imposable pour l'associé ?
Non, le remboursement du montant avancé n'est pas un revenu : c'est le retour d'un prêt. Seuls les intérêts éventuels sont imposables.
Qu'est-ce qu'une convention de blocage ?
Un accord par lequel l'associé s'engage à ne pas demander le remboursement de son compte courant pendant une durée donnée. Elle sécurise la trésorerie de la société et rassure souvent les banques.
Comment rembourser un compte courant d'associé ?
Par virement de la société à l'associé, en une fois ou selon un échéancier convenu, en vérifiant que la trésorerie couvre les autres échéances. Le solde est suivi dans la comptabilité.