
 Lucien Faber
Un rançongiciel qui chiffre tes fichiers, une boîte mail piratée, un site bloqué : une cyberattaque peut arrêter une petite entreprise plusieurs jours, et coûter cher à réparer. L'assurance cyber prend en charge une partie de ces frais et des pertes. Mais depuis 2023, son indemnisation dépend d'un geste précis, à faire vite : porter plainte dans les 72 heures.
Qui paie l'assurance cyber, et à qui ?
L'entreprise paie une prime à l'assureur. En cas d'attaque informatique couverte, l'assureur indemnise les pertes et dommages prévus au contrat : selon les garanties, la restauration des données et des systèmes, l'assistance d'experts, la perte d'exploitation pendant l'arrêt, ou la responsabilité envers des tiers.
L'assurance cyber est facultative. Elle peut être un contrat à part, ou une extension d'un autre contrat : vérifie ce que tes contrats actuels couvrent déjà.
Combien coûte l'assurance cyber ?
Il n'existe pas de tarif officiel : la prime dépend de ton activité, de ta dépendance à l'informatique et des garanties choisies. Elle ne porte pas de TVA, et elle est déductible du résultat.
Combien coûte une cyber-assurance pour une TPE ?
De 40 € à 165 € par mois, soit 500 à 2 000 € par an, pour une TPE de moins de 10 salariés, avec un plafond de garantie autour de 250 000 €. Le chiffre d'affaires, le secteur et ta sécurité informatique (sauvegardes, double authentification) font le prix.
| Besoin | Hypothèses | Prime par mois |
|---|---|---|
| TPE de moins de 10 salariés | Plafond de garantie autour de 250 000 € | 40 € à 165 € |
- Fourchette publiée par le courtier Claris Courtage en mai 2026, relevée le 4 octobre 2026. L'article ne précise pas si les montants sont HT ou TTC.
- Les assureurs demandent souvent des mesures de sécurité minimales pour couvrir, et certains excluent les rançons.
Affiner ton calcul
- Cyber-assurance TPE (Claris Courtage) : Les garanties à vérifier et ce qui fait varier la prime.
- Cybermalveillance.gouv.fr : Le service public d'assistance et de prévention, gratuit.
Sources des paramètres : clariscourtage.fr (tarif public). Un ordre de grandeur : ton montant exact dépend de ta situation.
Avant de comparer les prix, compare ce que chaque contrat couvre :
- les frais de remise en état : données, logiciels, matériel ;
- l'assistance en cas d'attaque, et son délai d'intervention ;
- la perte d'exploitation pendant l'arrêt de ton activité ;
- la responsabilité si des données de tes clients sont touchées ;
- les plafonds et la franchise de chaque garantie.
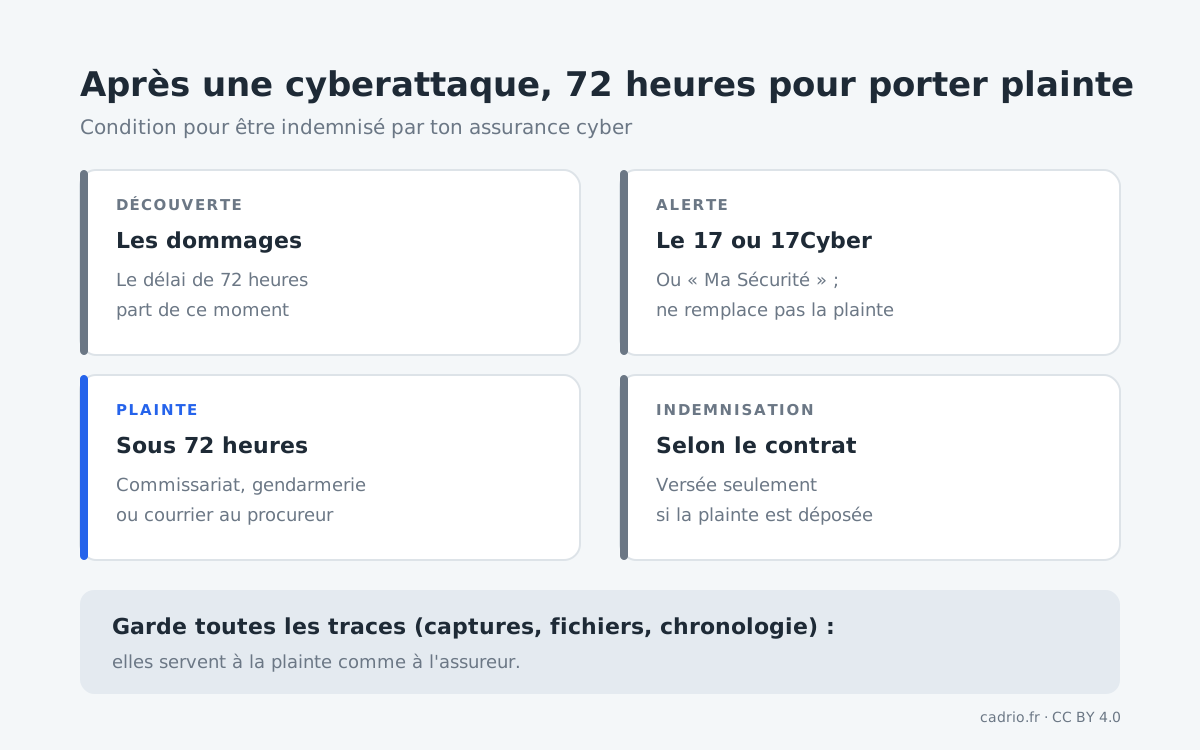
La condition pour être indemnisé : porter plainte sous 72 heures
Le code des assurances subordonne l'indemnisation d'une cyberattaque au dépôt d'une plainte au plus tard 72 heures après que la victime en a eu connaissance. La règle s'applique aux entreprises et aux personnes physiques dans le cadre de leur activité professionnelle, indépendants et entrepreneurs individuels compris.
La FAQ de la direction générale du Trésor précise la marche à suivre :
- Alerter les forces de l'ordre dès la découverte des dommages, par le 17, le dispositif 17Cyber ou « Ma Sécurité ». Cette alerte ne remplace pas la plainte.
- Porter plainte dans un commissariat, une brigade de gendarmerie, ou par courrier au procureur de la République, de préférence en recommandé avec accusé de réception, qui date le dépôt.
- Garder les traces : captures d'écran, fichiers, chronologie des faits et des actions entreprises.
Quand paie-t-on l'assurance cyber ?
À l'échéance du contrat, en une fois ou en fractions si le contrat le prévoit. Si la prime n'est pas payée dans les dix jours de son échéance, l'assureur peut te mettre en demeure ; la garantie est suspendue trente jours plus tard.
Quand l'argent sort
- À l'échéance du contratPaiement de la prime annuelle, ou de la première fraction si elle est fractionnée
- 10 jours après l'échéance, sans paiementL'assureur peut adresser une mise en demeure
- 30 jours après la mise en demeureGarantie suspendue, puis résiliation possible 10 jours plus tard
Comment vérifier son assurance cyber ?
- Quelles garanties sont incluses : remise en état, assistance, perte d'exploitation, responsabilité ?
- Quels sont les plafonds et la franchise de chaque garantie ?
- Ton équipe connaît-elle la règle des 72 heures, et qui porte plainte au nom de l'entreprise ?
- Le contrat impose-t-il des mesures de sécurité (sauvegardes, mots de passe) pour couvrir un sinistre ?
- La prime est-elle à jour à chaque échéance ?
Comment se préparer à une cyberattaque ?
- Écrire une procédure simple : qui alerter, qui porte plainte, qui prévient l'assureur.
- Préparer un mandat si le représentant légal ne peut pas se déplacer : la FAQ du Trésor en donne un modèle.
- Tenir à jour tes sauvegardes, pour redémarrer plus vite.
- Comparer l'assurance à ce qu'une semaine d'arrêt coûterait à ta trésorerie.
Comment prévoir l'assurance cyber dans sa trésorerie ?
Inscris la prime à son échéance, ou chaque fraction à sa date. Et garde en tête qu'une indemnisation arrive après coup : pendant l'attaque, les dépenses d'urgence et l'arrêt de l'activité se paient d'abord sur ta trésorerie.
La garantie perte d'exploitation d'un autre contrat n'inclut pas nécessairement un arrêt causé par une cyberattaque : compare les événements couverts avant de supprimer une garantie qui semble faire doublon.
Questions fréquentes sur l'assurance cyber
Faut-il porter plainte pour être indemnisé d'une cyberattaque ?
Oui. Le code des assurances subordonne l'indemnisation au dépôt d'une plainte au plus tard 72 heures après que la victime a eu connaissance de l'attaque, pour les entreprises et les professionnels.
Où porter plainte après une cyberattaque ?
Dans un commissariat de police, une brigade de gendarmerie, ou par courrier au procureur de la République, de préférence en recommandé avec accusé de réception.
L'assurance cyber est-elle obligatoire ?
Non, elle est facultative. Elle peut être un contrat à part ou une extension d'un autre contrat d'assurance.
Que couvre une assurance cyber ?
Selon les garanties choisies : la remise en état des données et des systèmes, l'assistance d'experts, la perte d'exploitation pendant l'arrêt et la responsabilité envers des tiers, dans les limites du contrat.
L'alerte au 17Cyber suffit-elle ?
Non. L'alerte aux forces de l'ordre est recommandée dès la découverte de l'attaque, mais elle ne remplace pas le dépôt de plainte.