
 Lucien Faber
Une voiture au nom de ta société ne coûte pas seulement son loyer ou son crédit, son carburant et son assurance : elle déclenche aussi deux taxes annuelles, qui ont remplacé l'ancienne taxe sur les véhicules de société (TVS). Elles se paient une fois par an, en janvier pour la plupart des entreprises, sur l'année écoulée. Et leur montant dépend presque entièrement d'un choix fait à l'achat : la motorisation.
Qui paie les taxes sur les véhicules de société ?
Les deux taxes, la taxe annuelle sur les émissions de CO2 et la taxe annuelle sur les émissions de polluants atmosphériques, sont dues par les sociétés qui utilisent des véhicules de tourisme pour leur activité. Elles se paient au service des impôts des entreprises.
Les entreprises individuelles en sont exonérées, micro-entreprises comprises. Si tu exerces en nom propre, cette ligne ne te concerne pas.
Les véhicules concernés sont les voitures particulières et certaines camionnettes de moins de 3,5 tonnes, utilisées à des fins économiques : que la société les possède, les loue en longue durée, ou rembourse à un salarié les kilomètres qu'il fait avec sa propre voiture.
Plusieurs cas sont exonérés, notamment :
- les véhicules qui roulent exclusivement à l'électricité, à l'hydrogène ou à une combinaison des deux ;
- les locations de courte durée, d'un mois au plus ;
- les véhicules accessibles en fauteuil roulant ;
- les taxis et véhicules de transport de personnes.
Les hybrides, eux, ne sont plus exonérés : ils paient les deux taxes.
Combien coûtent les taxes sur les véhicules de société ?
Chaque taxe a son barème annuel, et le montant se proratise selon le nombre de jours pendant lesquels le véhicule a été affecté à l'activité :
Combien de taxes par voiture de société ?
Rien pour une voiture électrique. Pour une compacte essence à 125 g de CO2/km, compte 563 € par an, soit 46,92 € par mois à mettre de côté ; pour un SUV essence à 150 g, 1 863 € par an. Les deux taxes se paient en une fois par an, avec la déclaration de TVA.
| Besoin | Hypothèses | Par an | Par mois |
|---|---|---|---|
| Voiture 100 % électrique | Exonérée des deux taxes | rien à payer | rien à payer |
| Citadine hybride essence | 100 g de CO2/km, Crit'Air 1 : 213 € de taxe CO2 et 130 € de taxe polluants | environ 343 € | environ 28,58 € |
| Compacte essence | 125 g de CO2/km, Crit'Air 1 : 433 € de taxe CO2 et 130 € de taxe polluants | environ 563 € | environ 46,92 € |
| Compacte diesel | 120 g de CO2/km, Crit'Air 2 : 383 € de taxe CO2 et 650 € de taxe polluants | environ 1 033 € | environ 86,08 € |
| SUV essence | 150 g de CO2/km, Crit'Air 1 : 1 733 € de taxe CO2 et 130 € de taxe polluants | environ 1 863 € | environ 155,25 € |
- Barèmes 2026 : taxe CO2 calculée tranche par tranche sur le taux d'émission WLTP de la carte grise, taxe sur les polluants de 0 €, 130 € ou 650 € selon la catégorie du véhicule.
- Véhicule affecté à la société toute l'année : sinon, le montant se proratise au nombre de jours. Les entreprises individuelles ne paient pas ces taxes.
- Pour les voitures des salariés remboursées en indemnités kilométriques, une minoration de 15 000 € s'applique sur le total des taxes.
Affiner ton calcul
- Barèmes des taxes sur les véhicules (service-public.fr) : Reporte le taux de CO2 de ta carte grise sur le barème officiel.
Sources des paramètres : service-public.gouv.fr. Un ordre de grandeur : ton montant exact dépend de ta situation.
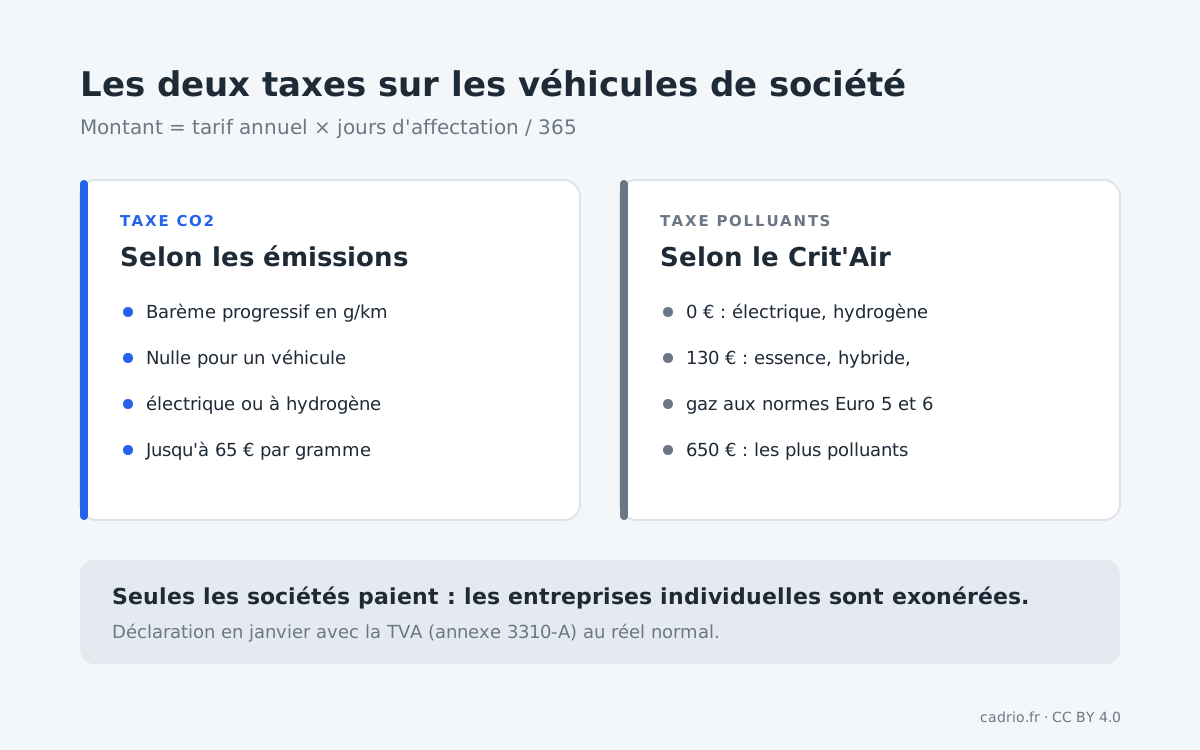
Montant = tarif annuel × nombre de jours d'affectation / 365.
- La taxe sur les émissions de CO2 suit un barème progressif en grammes de CO2 par kilomètre : nulle pour les plus faibles émissions, elle grimpe vite avec la puissance du moteur, jusqu'à 65 € par gramme dans la tranche la plus haute du barème 2026.
- La taxe sur les polluants atmosphériques dépend de la catégorie Crit'Air du véhicule : 0 € pour un véhicule électrique ou à hydrogène, 130 € pour un véhicule essence, hybride ou gaz aux normes Euro 5 et 6, et 650 € pour les véhicules les plus polluants, dont les diesels.
Le barème de la taxe CO2 est long et change chaque année : pour un montant précis, reporte le taux d'émission de ta carte grise sur le barème officiel.
Les indemnités kilométriques entraînent-elles les taxes sur les véhicules ?
Oui, mais allégées. Si ta société rembourse des indemnités kilométriques à un salarié qui utilise sa propre voiture, ce véhicule entre dans le champ des deux taxes. Un coefficient réduit alors la taxe selon les kilomètres remboursés dans l'année, et une minoration de 15 000 € s'applique sur le total des deux taxes dues pour ces véhicules : pour une petite équipe, elle peut suffire à tout effacer.
Quand paie-t-on les taxes sur les véhicules de société ?
Les deux taxes portent sur l'année civile écoulée et se déclarent avec la TVA :
Quand l'argent sort
- JanvierDéclaration et paiement en janvier, sur l'annexe 3310-A de la déclaration de TVA, au réel normal
- au réel normal de TVA, en janvier, sur l'annexe n° 3310-A de la déclaration de TVA ;
- au régime simplifié, jusqu'à sa suppression, sur la déclaration annuelle n° 3517, avant le 3 mai.
Le régime simplifié de TVA disparaît au 1er janvier 2027 : si ta société y était, fais confirmer par ton expert-comptable la date à laquelle ces taxes seront déclarées à partir de 2027.
Comment vérifier ses taxes sur les véhicules ?
- Chaque véhicule est-il bien compté ? Pour chacun : ses émissions de CO2 (sur la carte grise), sa catégorie Crit'Air et ses jours d'affectation dans l'année.
- Le prorata est-il appliqué ? Un véhicule acheté en juillet ne paie que la moitié de l'année environ.
- Les exonérations sont-elles prises en compte ? Un véhicule 100 % électrique ne doit rien ; une location de moins d'un mois non plus.
- Les voitures des salariés sont-elles déclarées avec leur coefficient et la minoration de 15 000 € ? C'est souvent là qu'une petite société paie à tort.
Comment payer moins de taxes sur les véhicules ?
Le levier principal se joue à l'achat ou à la location.
- Choisir un véhicule électrique. Il ne paie aucune des deux taxes : c'est l'écart de coût le plus net entre deux véhicules de société.
- Regarder les émissions de CO2 avant de signer. Le barème est progressif : quelques grammes de moins peuvent faire changer de tranche.
- Louer à la journée pour un besoin ponctuel. Une location d'un mois au plus est exonérée.
- Se demander si la voiture doit être à la société. Une entreprise individuelle n'est pas redevable ; et pour un salarié qui roule peu, les indemnités kilométriques profitent de la minoration de 15 000 €.
Comment prévoir les taxes sur les véhicules dans sa trésorerie ?
C'est une dépense annuelle, connue dès que tes véhicules le sont : calcule-la une fois par an, véhicule par véhicule, avec le barème de l'année, et inscris-la en janvier, ou au printemps tant que ta société est au régime simplifié.
À chaque achat ou fin de contrat de location, refais le calcul : un véhicule ajouté en cours d'année s'ajoute à la taxe de janvier suivant, au prorata de ses jours.
Questions fréquentes sur les taxes des véhicules de société
Qu'est-ce qui a remplacé la TVS ?
Deux taxes annuelles : la taxe sur les émissions de CO2 et la taxe sur les émissions de polluants atmosphériques. Elles portent sur les véhicules de tourisme utilisés par les sociétés pour leur activité.
Une entreprise individuelle paie-t-elle la taxe sur les véhicules de société ?
Non. Les entreprises individuelles, micro-entreprises comprises, sont exonérées des deux taxes. Elles ne concernent que les sociétés.
Les voitures électriques sont-elles exonérées ?
Oui. Un véhicule qui roule exclusivement à l'électricité, à l'hydrogène ou à une combinaison des deux ne paie ni la taxe CO2, ni la taxe sur les polluants. Les hybrides, eux, paient les deux.
Quand faut-il payer les taxes sur les véhicules de société ?
En janvier, sur l'annexe 3310-A de la déclaration de TVA, pour les sociétés au réel normal. Au régime simplifié, avec la déclaration annuelle 3517, avant le 3 mai, jusqu'à la suppression de ce régime au 1er janvier 2027.
Combien coûte la taxe sur les polluants en 2026 ?
0 € pour un véhicule électrique ou à hydrogène, 130 € pour un véhicule essence, hybride ou gaz aux normes Euro 5 et 6, et 650 € pour les véhicules les plus polluants. Le montant se proratise selon les jours d'affectation.