
 Lucien Faber
Un ordinateur, une machine, un four, du mobilier : le matériel est la dépense qui arrive d'un coup, au démarrage ou quand un équipement lâche. Pour ta trésorerie, l'argent sort au paiement de la facture. Pour ton résultat, tout dépend du prix : en dessous de 500 € HT, la dépense est une charge de l'année ; au-delà, elle s'étale sur plusieurs années.
Qui paie le matériel, et à qui ?
L'entreprise paie ses fournisseurs, sur facture, selon les conditions de paiement convenues. Elle peut aussi louer le matériel plutôt que de l'acheter : les règles des loyers et de l'option d'achat sont celles du crédit-bail et de la location financière.
Combien coûte le matériel ?
Le prix, d'abord, et la TVA, qui se récupère sur le matériel utilisé pour l'activité. Puis la façon dont la dépense entre dans tes comptes, qui dépend d'un seuil.
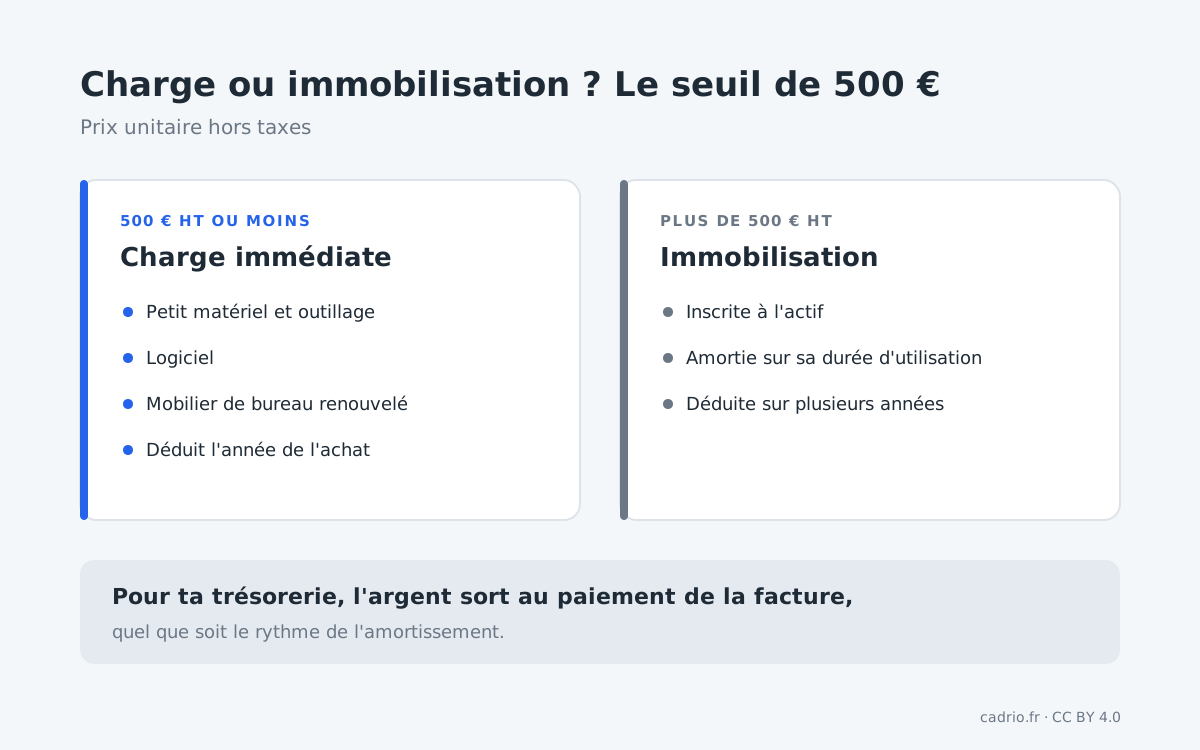
L'administration fiscale admet en charge immédiate les biens d'une valeur unitaire de 500 € HT ou moins :
- le petit matériel et l'outillage ;
- le matériel et le mobilier de bureau, mais seulement pour le renouvellement courant : pas pour le premier équipement d'un local, ni pour le renouvellement complet du mobilier ;
- les logiciels.
Le seuil s'apprécie sur le prix global quand un équipement est composé de plusieurs éléments. Au-delà de 500 € HT, le bien est une immobilisation : il est inscrit à l'actif et amorti sur sa durée d'utilisation, ce qui étale la charge sur plusieurs années.
Quand paie-t-on le matériel ?
À la date prévue par la facture. Sans délai convenu, le paiement est dû 30 jours après la livraison ; un délai convenu ne peut pas dépasser 60 jours après la date de la facture, ou 45 jours fin de mois.
Pour ta trésorerie, peu importe l'amortissement : l'argent sort en une fois, au paiement. C'est la différence entre ton résultat, qui étale la dépense, et ton compte en banque, qui la prend d'un coup.
Comment vérifier ses achats de matériel ?
- Le prix unitaire dépasse-t-il 500 € HT ? Il décide de la charge ou de l'immobilisation.
- La TVA est-elle bien récupérée sur la facture ?
- La date de paiement est-elle négociée, et notée dans ton prévisionnel ?
- Acheter ou louer ? Compare le coût total sur la durée d'utilisation.
- Le matériel ancien sera-t-il bientôt à remplacer ?
Comment acheter son matériel sans fragiliser sa trésorerie ?
- Négocier le délai de paiement, dans la limite légale, pour décaler la sortie.
- Planifier les renouvellements : un équipement qui vieillit se remplace plus sereinement quand on l'a prévu.
- Garder une réserve pour la panne imprévue d'un équipement essentiel.
- Comparer avec la location pour le matériel renouvelé souvent.
Comment prévoir le matériel dans sa trésorerie ?
Inscris chaque achat au mois où tu paieras la facture, pas au mois de la commande. Ajoute les renouvellements prévisibles à leur date estimée, et garde une marge pour l'imprévu.
Questions fréquentes sur le matériel et l'équipement
Un achat de moins de 500 € est-il déductible immédiatement ?
Oui, pour le petit matériel, l'outillage, les logiciels et le matériel ou mobilier de bureau de renouvellement courant, d'une valeur unitaire de 500 € HT ou moins.
Que se passe-t-il au-delà de 500 € HT ?
Le bien est une immobilisation : il est inscrit à l'actif et amorti sur sa durée d'utilisation, sur plusieurs années.
Le premier mobilier d'un bureau peut-il passer en charge ?
Non. La tolérance des 500 € ne vise que le renouvellement courant du mobilier, pas le premier équipement d'un local ni le renouvellement complet.
Peut-on récupérer la TVA sur le matériel ?
Oui, sur le matériel utilisé pour l'activité, dans les conditions habituelles de déduction de la TVA.
Quel délai pour payer un fournisseur de matériel ?
Sans délai convenu, 30 jours après la livraison. Un délai convenu ne peut pas dépasser 60 jours après la facture, ou 45 jours fin de mois.