
 Lucien Faber
Les cotisations sociales sont la deuxième sortie d'argent liée à un salarié, après son salaire. Elles ne partent pas le jour de la paie, mais le mois suivant, le 5 ou le 15 : c'est ce décalage qui piège les trésoreries tendues, quand les cotisations d'un mois chargé tombent pendant un mois creux. Elles rassemblent en un seul prélèvement la part patronale et la part salariale, retenue sur le brut, et plusieurs contributions qui ne portent pas le nom de cotisation.
Qui paie les cotisations sociales, et à qui ?
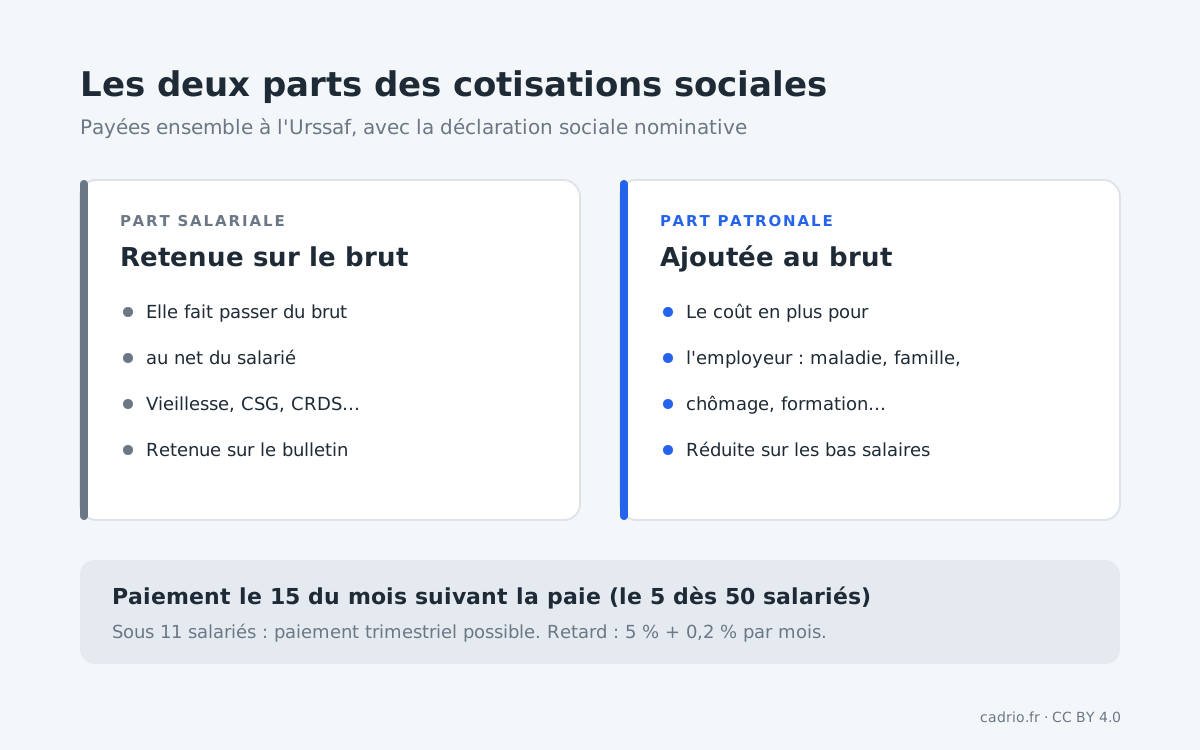
Tout employeur paie chaque mois les cotisations de ses salariés à l'Urssaf. Le prélèvement réunit deux parts :
- la part salariale, retenue sur le salaire brut : elle fait la différence entre le brut et le net ;
- la part patronale, qui s'ajoute au brut et constitue le coût supplémentaire pour l'employeur.
L'Urssaf collecte aussi, dans le même prélèvement, plusieurs contributions de l'employeur : la contribution à la formation professionnelle, la taxe d'apprentissage et, selon la commune, le versement mobilité.
Les cotisations de retraite complémentaire Agirc-Arrco se déclarent dans la même déclaration, mais se paient à une autre caisse, à une autre date : elles ont leur propre fiche.
Combien coûtent les cotisations sociales ?
Les cotisations se calculent sur le salaire brut, avec des taux fixés pour l'année : maladie, vieillesse, allocations familiales, assurance chômage, accidents du travail, CSG et CRDS, et les contributions de l'employeur.
Combien de cotisations par salarié et par mois ?
Au SMIC, les cotisations patronales tombent à environ 121 € par mois grâce à la réduction générale ; à 4 000 € brut, elles atteignent environ 1 578 €. La part salariale, retenue sur le brut, part dans le même prélèvement.
| Besoin | Hypothèses | Cotisations patronales | Cotisations salariales |
|---|---|---|---|
| Au SMIC (1 867,02 € brut) | Non-cadre, temps plein | environ 121 € | environ 411 € |
| 2 000 € brut | Non-cadre, temps plein | environ 249 € | environ 439 € |
| 2 500 € brut | Non-cadre, temps plein | environ 663 € | environ 543 € |
| 3 000 € brut | Non-cadre, temps plein | environ 1 007 € | environ 647 € |
| 4 000 € brut | Non-cadre, temps plein | environ 1 578 € | environ 856 € |
- Non-cadre, CDI à temps plein (35 heures), entreprise de moins de 11 salariés, réductions de cotisations appliquées. Calcul du simulateur du site, sur le modèle de l'Urssaf.
- Toutes les cotisations et contributions, y compris la retraite complémentaire Agirc-Arrco, qui se paie à une autre caisse.
Affiner ton calcul
- Simulateur du coût d'un salarié : Ton salaire, ton statut, ton effectif : le coût exact et le détail de chaque cotisation.
- mon-entreprise.urssaf.fr : Les simulateurs officiels de l'Urssaf, sur le même modèle de calcul.
Sources des paramètres : mon-entreprise.urssaf.fr · service-public.gouv.fr. Un ordre de grandeur : ton montant exact dépend de ta situation.
Le total dépend du salaire, de l'effectif et du secteur. Deux contributions changent avec la taille de l'entreprise, par exemple la contribution à la formation professionnelle : 0,55 % de la masse salariale sous 11 salariés, 1 % à partir de 11.
Sur les bas salaires, la réduction générale de cotisations patronales diminue fortement la part patronale : au niveau du SMIC, une grande partie des cotisations de l'employeur disparaît. Elle s'applique d'office, dans la paie.
Pour un salaire donné, le simulateur de coût d'un salarié détaille chaque cotisation, salariale et patronale, avec les taux de l'année et les réductions.
Quand paie-t-on les cotisations sociales ?
Les cotisations se déclarent et se paient chaque mois, avec la déclaration sociale nominative (DSN), le mois qui suit la paie :
Quand l'argent sort
- Le 15 de chaque mois (le 5 dès 50 salariés)Cotisations des salaires du mois précédent, payées avec la DSN
- le 15 du mois suivant pour une entreprise de moins de 50 salariés ;
- le 5 du mois suivant à partir de 50 salariés.
Les salaires de mars se déclarent et se paient donc en avril. Le paiement est obligatoirement dématérialisé : prélèvement, virement ou carte.
Sous 11 salariés, tu peux choisir de payer chaque trimestre au lieu de chaque mois : un seul paiement réunit alors les cotisations des trois mois.
Quelle majoration en cas de retard de paiement à l'Urssaf ?
Une majoration de 5 %, plus 0,2 % par mois de retard, appliquée aux cotisations dues. L'employeur peut en demander la remise.
Comment vérifier ses cotisations ?
- Les taux sont-ils ceux de l'année ? Les logiciels de paie les mettent à jour en janvier ; une erreur se répète sur tous les bulletins.
- Les réductions de cotisations sont-elles appliquées ? Sur les salaires proches du SMIC, l'absence de réduction générale coûte cher.
- Le taux d'accidents du travail est-il le bon ? Il dépend de ton activité : vérifie que ta paie applique celui qui t'a été notifié.
- L'effectif déclaré est-il juste ? Certains taux et la date de paiement changent avec lui, notamment à 11 et à 50 salariés.
- Le prélèvement correspond-il à la DSN ? Le montant payé doit être celui déclaré pour le mois.
Comment payer moins de cotisations sociales ?
On ne négocie pas un taux de cotisation, mais on vérifie qu'on paie le bon montant.
- Appliquer les réductions auxquelles tu as droit, à commencer par la réduction générale sur les bas salaires.
- Contrôler le taux d'accidents du travail notifié pour ton activité.
- Rembourser les frais professionnels dans les règles : une indemnité kilométrique dans la limite du barème n'est pas soumise à cotisations, contrairement à une prime.
- Payer à l'heure. La majoration de retard coûte plus que la plupart des économies que tu pourrais chercher ailleurs.
Comment prévoir les cotisations dans sa trésorerie ?
Les cotisations suivent ta masse salariale, avec un mois de décalage. Dans ton prévisionnel, inscris-les le 5 ou le 15 du mois qui suit chaque paie, au montant de la dernière déclaration.
Pense aux mois où la masse salariale grimpe : un 13e mois versé en décembre fait monter les cotisations payées en janvier. Et si tu as choisi le paiement trimestriel, la ligne tombe quatre fois par an, le mois qui suit chaque trimestre, avec trois mois de cotisations d'un coup.
Questions fréquentes sur les cotisations sociales
Quand faut-il payer les cotisations Urssaf ?
Chaque mois, avec la DSN du mois qui suit la paie : le 15 pour une entreprise de moins de 50 salariés, le 5 à partir de 50. Sous 11 salariés, le paiement peut être trimestriel.
Quelle est la différence entre cotisations salariales et patronales ?
Les cotisations salariales sont retenues sur le salaire brut, ce qui donne le net. Les cotisations patronales s'ajoutent au brut : c'est le coût supplémentaire pour l'employeur. Les deux partent dans le même paiement à l'Urssaf.
Que se passe-t-il en cas de retard de paiement à l'Urssaf ?
Une majoration de 5 % s'applique, plus 0,2 % par mois de retard. L'employeur peut demander une remise de ces majorations à l'Urssaf.
Qu'est-ce que la contribution à la formation professionnelle ?
Une contribution de l'employeur, collectée par l'Urssaf avec les cotisations : 0,55 % de la masse salariale sous 11 salariés, 1 % à partir de 11, plus 1 % sur les salaires des CDD.
Comment réduire les cotisations sur les bas salaires ?
Par la réduction générale de cotisations patronales, qui s'applique d'office aux salaires proches du SMIC. Elle diminue fortement la part patronale : vérifie qu'elle figure bien sur tes bulletins.