
 Lucien Faber
Un four, un véhicule, un parc informatique, une machine : plutôt que de les acheter, beaucoup d'entreprises les louent pour plusieurs années, avec ou sans possibilité de les racheter à la fin. Le crédit-bail et la location financière évitent de sortir une grosse somme d'un coup. En échange, ils engagent ta trésorerie sur toute la durée du contrat, loyer après loyer, sans possibilité d'arrêter en route.
Qui paie un crédit-bail, et à qui ?
L'entreprise qui utilise le bien, le crédit-preneur, paie des loyers à une banque ou à un établissement spécialisé, le crédit-bailleur. Celui-ci achète le bien au fournisseur choisi par l'entreprise, et en reste propriétaire pendant toute la location.
Le code monétaire et financier définit le crédit-bail mobilier comme une location de biens d'équipement ou de matériel qui donne au locataire la possibilité de les acquérir, moyennant un prix convenu tenant compte, au moins pour partie, des loyers versés.
Combien coûte un crédit-bail ?
Le coût, ce sont les loyers fixés au contrat, et, si tu achètes le bien à la fin, le prix de l'option d'achat.
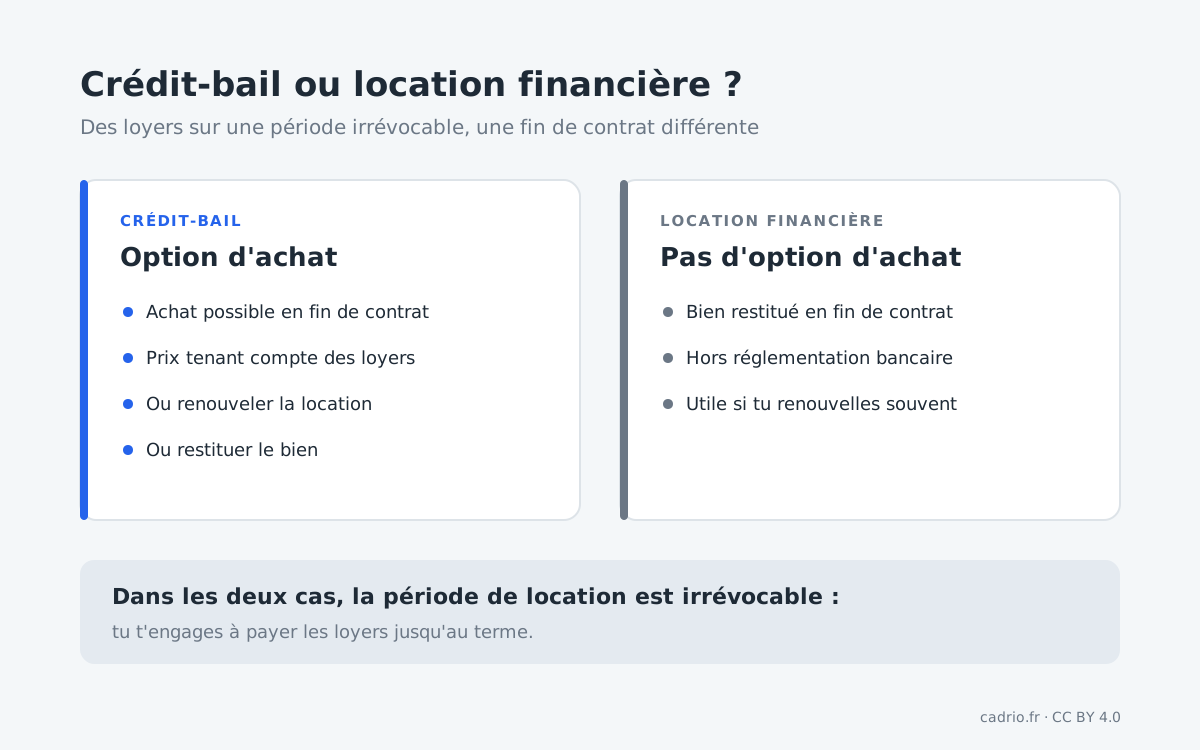
La Banque de France distingue deux formules :
- le crédit-bail : en fin de contrat, tu peux acheter le bien, renouveler la location ou rendre le bien ;
- la location financière, ou location longue durée : pas d'option d'achat, le bien est rendu. Elle convient aux biens que l'on renouvelle souvent.
Dans les deux cas, le contrat porte sur une période irrévocable. La Banque de France situe la durée d'un crédit-bail d'équipement entre 3 et 7 ans en moyenne, et note qu'il permet de financer la totalité d'un investissement, là où un prêt bancaire peut demander un apport.
Les loyers sont déductibles du résultat. La TVA sur les loyers se récupère, sauf sur la location d'une voiture de tourisme ; pour ces voitures, la part du loyer au-delà du plafond de déduction est aussi réintégrée au résultat.
Quand paie-t-on un crédit-bail ?
Selon l'échéancier du contrat, chaque mois ou chaque trimestre par exemple, jusqu'au terme. Le contrat peut prévoir un premier loyer plus élevé, ou des loyers dégressifs : ce premier loyer pèse alors sur ta trésorerie dès la livraison du bien.
Comment vérifier son contrat de crédit-bail ?
- Quelle est la durée irrévocable, et la date du dernier loyer ?
- Le premier loyer est-il majoré ? Il faut le prévoir le mois de la livraison.
- Quel est le prix de l'option d'achat, et à quelle date l'exercer ?
- Que se passe-t-il si tu veux arrêter avant le terme ? Relis les conditions de résiliation.
- Les loyers sont-ils bien récupérés en TVA, sauf pour les voitures de tourisme ?
Comment bien choisir un crédit-bail ?
- Comparer avec un achat financé par un prêt : coût total des loyers et de l'option d'un côté, intérêts de l'autre.
- Caler la durée sur la vie réelle du bien : payer encore un matériel qui ne sert plus pèse sur la trésorerie.
- Préférer la location financière pour le matériel que tu renouvelles souvent, comme l'informatique.
- Noter les dates de fin de contrat pour décider à temps : acheter, renouveler ou rendre.
En cas de refus de financement par un crédit-bailleur, la médiation du crédit aux entreprises peut être saisie gratuitement.
Comment prévoir un crédit-bail dans sa trésorerie ?
Inscris chaque loyer TTC à sa date, du premier, éventuellement majoré, jusqu'au dernier. Ajoute le prix de l'option d'achat au mois où tu comptes l'exercer. Comme la période est irrévocable, ces loyers sont aussi sûrs qu'un remboursement d'emprunt : traite-les comme une dette.
Questions fréquentes sur le crédit-bail et la location financière
Quelle différence entre crédit-bail et location financière ?
Le crédit-bail donne la possibilité d'acheter le bien en fin de contrat, à un prix qui tient compte des loyers versés. La location financière ne prévoit pas d'option d'achat : le bien est rendu au terme.
Peut-on arrêter un crédit-bail avant la fin ?
Le contrat porte sur une période irrévocable : l'entreprise s'engage à payer les loyers jusqu'au terme. Les conditions d'une sortie anticipée sont celles prévues au contrat.
Les loyers de crédit-bail sont-ils déductibles ?
Oui, ils sont déductibles du résultat. Pour une voiture de tourisme, la part du loyer qui dépasse le plafond de déduction est réintégrée.
Peut-on récupérer la TVA sur un crédit-bail ?
Oui, la TVA sur les loyers se récupère, sauf pour la location d'une voiture de tourisme.
Quelle est la durée d'un crédit-bail ?
Elle est fixée au contrat. Selon la Banque de France, elle correspond en moyenne à la durée de vie économique du bien : de 3 à 7 ans pour les équipements.