
 Lucien Faber
Quand un salarié avance une dépense pour son travail (un trajet avec sa voiture, un repas en déplacement, un billet de train), ton entreprise la lui rembourse : c'est la note de frais. Ce n'est pas un salaire, et c'est tout l'enjeu : dans les règles, le remboursement échappe aux cotisations sociales et à l'impôt ; hors des règles, il est requalifié en salaire. Pour ta trésorerie, c'est une dépense variable, qui suit l'activité, et qui se rembourse souvent avec la paie.
Qui paie les notes de frais, et à qui ?
L'employeur rembourse au salarié les frais professionnels qu'il a engagés pour son travail : déplacements, repas hors de ses habitudes, hébergement, matériel. Le remboursement est versé au salarié, souvent avec son salaire, et apparaît sur son bulletin à part du salaire.
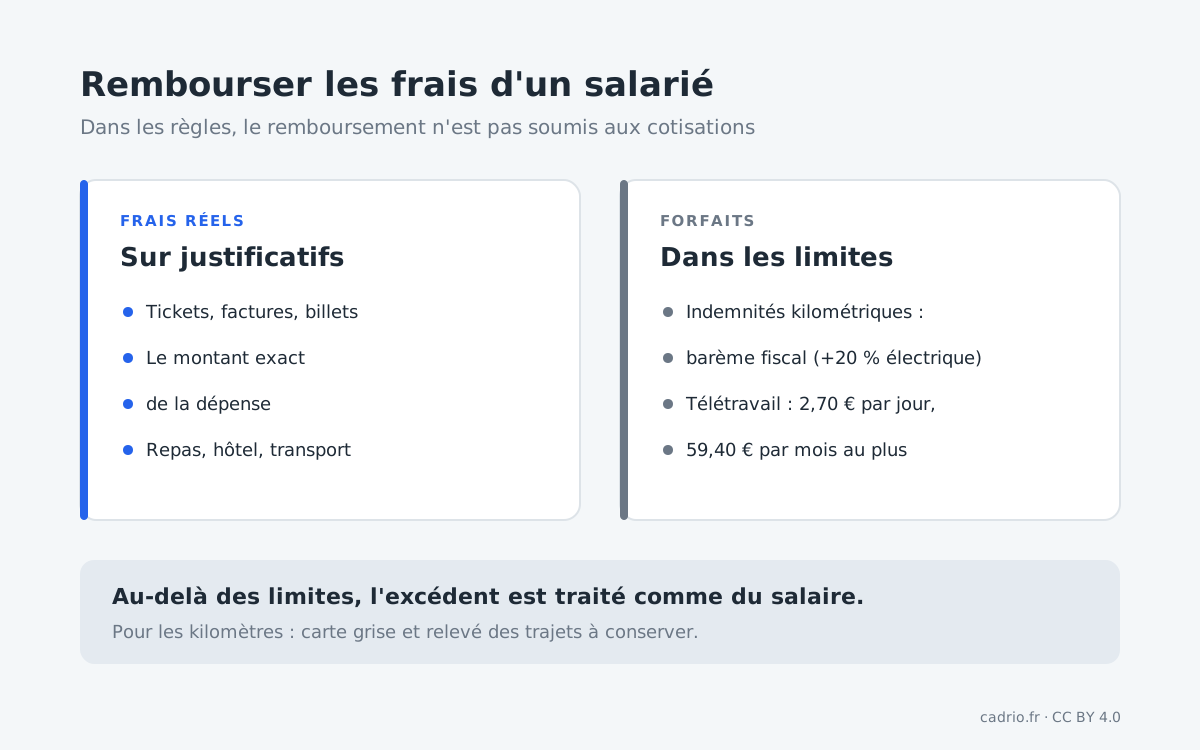
Il y a deux façons de rembourser :
- les frais réels, sur justificatifs : tickets, factures, billets ;
- les allocations forfaitaires, un montant fixe, dans les limites prévues par la réglementation.
Combien coûtent les notes de frais ?
Elles coûtent ce que tes salariés dépensent pour leur travail : il n'y a pas de montant type. Ce qui est encadré, ce sont les limites au-delà desquelles le remboursement devient du salaire.
Combien coûtent les indemnités kilométriques d'un salarié ?
Pour un salarié qui roule 8 000 km par an pour son travail avec une voiture de 5 CV, compte environ 355 € par mois ; pour un commercial à 15 000 km, environ 590 €. Avec une voiture électrique, le barème est majoré de 20 %. Dans ces limites, les indemnités échappent aux cotisations.
| Besoin | Hypothèses | Voiture thermique ou hybride | Voiture électrique (+ 20 %) |
|---|---|---|---|
| Déplacements occasionnels | 3 000 km professionnels par an, 4 CV | environ 150 € | environ 180 € |
| Visites régulières chez les clients | 8 000 km professionnels par an, 5 CV | environ 355 € | environ 425 € |
| Commercial itinérant | 15 000 km professionnels par an, 6 CV | environ 590 € | environ 705 € |
| Gros rouleur | 25 000 km professionnels par an, 7 CV | environ 980 € | environ 1 175 € |
- Barème kilométrique fiscal 2026 des voitures, non revalorisé par rapport à 2025, appliqué au kilométrage annuel puis divisé par 12. Les kilométrages et les puissances sont des exemples.
- Hors péages, stationnement, repas et hébergement, remboursés en plus sur justificatifs.
Affiner ton calcul
- Barème kilométrique 2026 (service-public.fr) : Les formules pour chaque puissance fiscale, voitures et deux-roues.
Sources des paramètres : service-public.gouv.fr. Un ordre de grandeur : ton montant exact dépend de ta situation.
Les indemnités kilométriques
Quand un salarié utilise sa propre voiture pour un déplacement professionnel, tu peux lui verser des indemnités kilométriques. Elles sont considérées comme utilisées conformément à leur objet dans la limite du barème kilométrique fiscal, publié chaque année par l'administration.
Le barème 2026 n'a pas été revalorisé par rapport à 2025. Il dépend de la puissance fiscale du véhicule et de la distance parcourue dans l'année, et il est majoré de 20 % pour un véhicule électrique. Un exemple tiré du barème : pour une voiture de 5 CV et 4 000 km professionnels dans l'année, le montant est de 2 544 €.
Pour justifier les indemnités, garde la carte grise du véhicule et un relevé des déplacements : dates, trajets, kilomètres.
Les autres frais
Repas, hébergement, transports : remboursés au réel sur justificatifs, ou par allocation forfaitaire dans les limites fixées chaque année. Au-delà, l'excédent est soumis aux cotisations.
Jusqu'à combien rembourser le télétravail sans justificatif en 2026 ?
Jusqu'à 2,70 € par jour de télétravail, dans la limite de 59,40 € par mois : une allocation forfaitaire de télétravail dans ces limites est exonérée sans justificatif en 2026, sans accord collectif. Un salarié en télétravail deux jours par semaine peut recevoir 22 € par mois.
Quand paie-t-on les notes de frais ?
C'est toi qui fixes le rythme, dans ta politique de remboursement : le plus simple est de rembourser chaque mois, avec la paie, les notes déposées avant une date limite. Certains salariés qui avancent beaucoup demandent un remboursement plus rapide ; une avance sur frais est aussi possible avant un déplacement coûteux.
Quand l'argent sort
- Selon ta politique, souvent avec la paieRemboursement des notes de frais déposées dans le mois
Comment vérifier ses notes de frais ?
- Chaque dépense a-t-elle un justificatif, ou relève-t-elle d'une allocation forfaitaire dans les limites ?
- Les indemnités kilométriques respectent-elles le barème fiscal de la puissance du véhicule ?
- Le relevé des déplacements est-il tenu : dates, trajets, kilomètres ?
- La dépense est-elle vraiment professionnelle ? Le remboursement couvre les frais engagés pour le travail, pas les dépenses personnelles.
- Les remboursements apparaissent-ils à part du salaire sur le bulletin ?
Comment mieux gérer les notes de frais ?
- Écrire une politique de remboursement : ce qui est remboursé, comment, avec quels justificatifs et à quelle date. Elle évite les discussions et les erreurs.
- Rester dans les limites d'exonération : au-delà, tu paies des cotisations sur un remboursement.
- Préférer le forfait quand il est plus simple : l'allocation de télétravail ou les indemnités kilométriques se calculent sans ticket.
- Régler les notes chaque mois : un salarié qui avance des frais pendant trois mois finance ta trésorerie à ta place.
Comment prévoir les notes de frais dans sa trésorerie ?
Les notes de frais suivent l'activité : déplacements commerciaux, chantiers, salons. Dans ton prévisionnel, prévois une ligne mensuelle à la moyenne des derniers mois, et ajoute un budget ponctuel les mois de déplacements prévus.
Et pense que les notes arrivent avec un décalage : les frais engagés en fin de mois se remboursent avec la paie du mois suivant.
Pour les déplacements en véhicule personnel, distingue le remboursement au salarié des frais du véhicule de l'entreprise : ils ne suivent pas le même bénéficiaire ni le même calendrier.
Questions fréquentes sur les notes de frais
Les remboursements de notes de frais sont-ils soumis à cotisations ?
Non, s'ils correspondent à des frais professionnels réels et justifiés, ou à des allocations forfaitaires dans les limites prévues. Au-delà, l'excédent est traité comme du salaire et soumis aux cotisations.
Comment calculer les indemnités kilométriques d'un salarié ?
Avec le barème kilométrique fiscal de l'année, selon la puissance fiscale du véhicule et la distance professionnelle parcourue. Le barème 2026 n'a pas été revalorisé ; il est majoré de 20 % pour un véhicule électrique.
Quels justificatifs garder pour les indemnités kilométriques ?
La carte grise du véhicule utilisé et un relevé des déplacements professionnels : dates, trajets et kilomètres parcourus.
Quel montant d'indemnité de télétravail sans justificatif en 2026 ?
Sans accord collectif, jusqu'à 2,70 € par jour de télétravail, dans la limite de 59,40 € par mois. Par exemple, 22 € par mois pour deux jours de télétravail par semaine.
Quand rembourser les notes de frais d'un salarié ?
Au rythme fixé par l'entreprise dans sa politique de remboursement, souvent chaque mois avec la paie. Une avance sur frais peut être versée avant un déplacement coûteux.