
 Lucien Faber
La taxe foncière tombe une fois par an, à l'automne, et son montant ne dépend ni de ton chiffre d'affaires ni de ton bénéfice : seulement du local et de la commune. Si ton entreprise possède ses murs, elle la paie directement. Si elle est locataire, elle la paie souvent quand même, par le bail. Dans les deux cas, c'est une sortie de trésorerie qui se prévoit au centime près un an à l'avance.
Qui paie la taxe foncière d'un local professionnel ?
La taxe foncière est due par le propriétaire du local au 1er janvier de l'année : ton entreprise, si elle possède les murs, ou la société civile immobilière (SCI) qui les détient.
Un locataire ne reçoit pas d'avis de taxe foncière. Mais un bail commercial peut prévoir que le locataire rembourse la taxe foncière au bailleur, à condition que le bail le dise expressément, dans l'inventaire des charges, taxes et redevances. Elle entre alors dans tes charges locatives, avec le reste des charges refacturées.
Achat d'un local en cours d'année : qui paie la taxe foncière ?
Celui qui était propriétaire au 1er janvier. La taxe foncière est établie pour l'année entière d'après la situation au 1er janvier : un local acheté en cours d'année n'est taxé au nom du nouveau propriétaire qu'à partir de l'année suivante.
Combien coûte la taxe foncière ?
La taxe foncière se calcule en deux étapes.
Combien de taxe foncière pour un local professionnel ?
Pour une boutique de 80 m², compte de 26 € à 99 € par mois selon la commune, 55 € dans une commune médiane : soit 0,68 € par m² et par mois. L'avis tombe une fois par an, à l'automne : mets la somme de côté chaque mois, que tu sois propriétaire ou que ton bail te la refacture.
| Besoin | Hypothèses | Selon la commune | Commune médiane |
|---|---|---|---|
| Petit bureau | 30 m², bureaux | 13 € à 35 € | environ 22 € |
| Boutique | 80 m², boutique ou restaurant sur rue | 26 € à 99 € | environ 55 € |
| Restaurant | 150 m², boutique ou restaurant sur rue | 48 € à 185 € | environ 103 € |
| Atelier d'artisan | 200 m², atelier artisanal | 32 € à 120 € | environ 64 € |
- Le calcul : la moitié de la valeur locative cadastrale du local, multipliée par les taux votés par la commune, l'intercommunalité et les syndicats, plus les taxes spéciales : de 30,1 % à 51,9 % au total dans 8 communes sur 10 en 2025 (40,3 % en médiane).
- La valeur locative est estimée avec les tarifs au m² de 2025 de la catégorie du local, dans le secteur de chaque commune, et les coefficients de neutralisation de chaque collectivité. Calcul fait pour 30 217 communes ; la fourchette va des 10 % de locaux les moins taxés aux 10 % les plus taxés.
- Ordre de grandeur : la surface pondérée réelle (réserves, annexes), le coefficient de localisation de la parcelle et le lissage de la réforme changent le montant exact. La TEOM, qui figure sur le même avis, s'ajoute.
Affiner ton calcul
- Ton avis de taxe foncière (impots.gouv.fr) : Le montant exact de l'an dernier, dans ton espace professionnel ; locataire, demande l'avis à ton bailleur.
- Simulateur de CFE : Il estime la valeur locative de ton local à partir de sa catégorie, de sa surface et de sa commune.
Sources des paramètres : data.economie.gouv.fr · impots.gouv.fr. Un ordre de grandeur : ton montant exact dépend de ta situation.
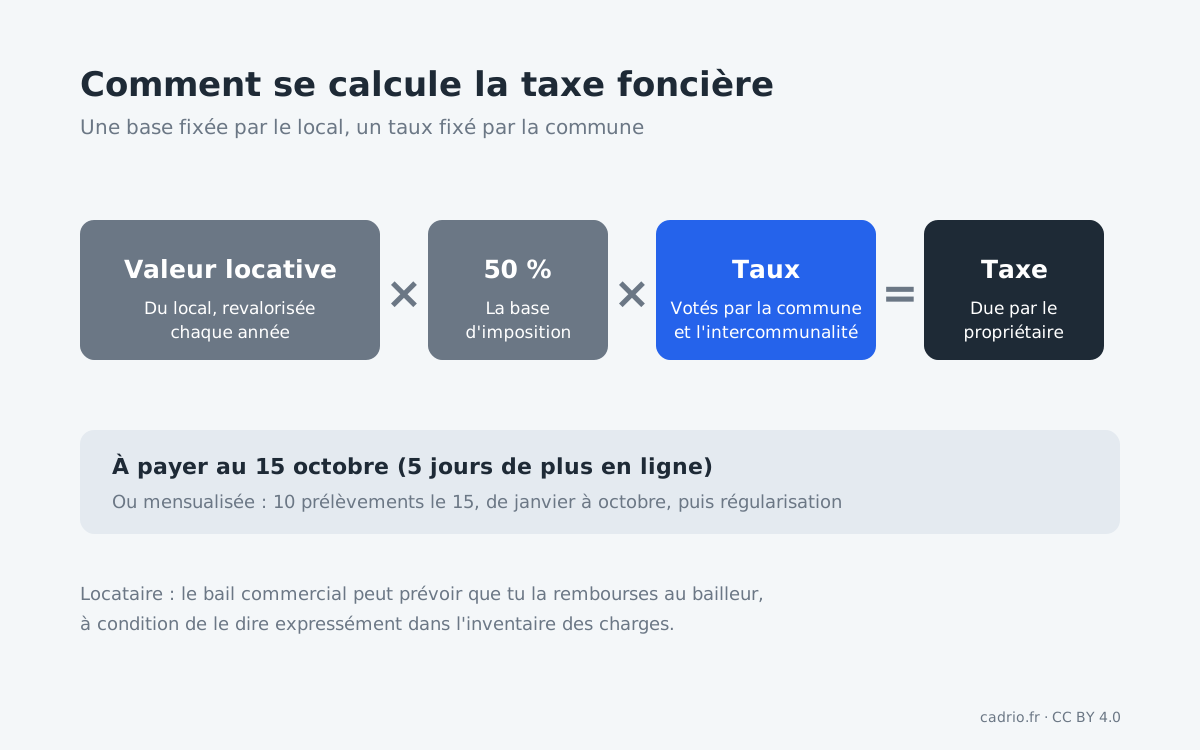
- La base d'imposition est égale à la moitié de la valeur locative cadastrale du local. Pour un local professionnel, cette valeur locative est calculée depuis 2017 selon une méthode propre aux locaux professionnels, à partir de la surface, de la catégorie du local et d'un tarif fixé par secteur dans chaque département. Elle est revalorisée chaque année.
- Le taux est voté par la commune et l'intercommunalité. C'est pour cela que deux locaux identiques paient des montants très différents d'une ville à l'autre.
Sur le même avis figurent d'autres taxes, calculées sur la même base : la plus fréquente est la taxe d'enlèvement des ordures ménagères, selon ce que la commune a voté.
La taxe foncière n'est pas soumise à la TVA : c'est un impôt.
Quand paie-t-on la taxe foncière ?
L'avis de taxe foncière de ton entreprise se consulte dans ton espace professionnel sur impots.gouv.fr. Tu peux payer de trois façons.
Quand l'argent sort
- 15 octobrePaiement de la taxe foncière, au plus tard le 15 octobre (5 jours de plus en ligne)
Tu peux aussi mensualiser : 10 prélèvements le 15 de chaque mois, de janvier à octobre, sur option avant le 30 juin.
En une fois, au 15 octobre
La date limite est le 15 octobre à minuit, ou le jour ouvré suivant s'il tombe un week-end. En payant en ligne depuis ton espace professionnel, tu as 5 jours de plus.
Au prélèvement à l'échéance
Tu adhères au plus tard le dernier jour du mois qui précède la date limite. Le montant est prélevé 10 jours après la date limite : une échéance unique, mais un peu plus tardive.
Par prélèvement mensuel
Tu paies 10 prélèvements, le 15 de chaque mois de janvier à octobre, chacun égal au dixième de la taxe de l'année précédente. Si la taxe de l'année est plus élevée, la différence est prélevée en novembre et, si besoin, en décembre. Pour mensualiser l'année en cours, adhère au plus tard le 30 juin ; pour l'année suivante, entre le 1er juillet et le 15 décembre.
Comment vérifier sa taxe foncière ?
- Le local est-il bien décrit ? Surface, catégorie et affectation déterminent la valeur locative. Une surface erronée, un local classé dans la mauvaise catégorie, et la base est fausse pour toutes les années suivantes.
- La taxe a-t-elle bondi d'une année sur l'autre ? Compare le taux de la commune et la base avec l'avis précédent. Une hausse du taux se vote, une hausse de la base doit s'expliquer.
- Les taxes additionnelles te concernent-elles ? Vérifie chaque ligne de l'avis, notamment la taxe d'ordures ménagères.
- Si tu es locataire, la refacture correspond-elle à l'avis du bailleur, selon la répartition prévue au bail si l'immeuble a plusieurs occupants ? Le bail doit prévoir cette refacturation, et le bailleur doit te fournir les justificatifs si tu les demandes.
Comment payer moins de taxe foncière ?
Le taux ne se discute pas, mais la base, si.
- Signaler les changements du local. Des travaux, une surface qui change, une partie du local qui n'est plus utilisée pour l'activité : les propriétaires de locaux professionnels déclarent ces changements sur l'imprimé 6660-REV. Une valeur locative à jour, c'est une base juste.
- Contester une erreur. Une surface ou une catégorie inexacte justifie une réclamation auprès du service des impôts, avec les plans ou l'acte à l'appui.
- Négocier le bail. Pour un locataire, la taxe foncière n'est remboursée au bailleur que si le bail le prévoit : c'est un point à discuter à la signature ou au renouvellement.
Comment prévoir la taxe foncière dans sa trésorerie ?
C'est l'une des dépenses les plus prévisibles : l'avis de l'année dernière donne un montant très proche de celui de cette année. Deux façons de l'inscrire dans ton prévisionnel, selon ton mode de paiement :
- en une fois, une ligne annuelle en octobre, au montant du dernier avis, arrondi un peu au-dessus ;
- mensualisée, dix lignes égales de janvier à octobre, et une petite marge en novembre pour la régularisation.
Si tu es locataire, regarde quand ton bailleur la refacture : souvent avec la régularisation annuelle des charges, parfois en une fois dès qu'il a reçu son avis.
Questions fréquentes sur la taxe foncière d'un local professionnel
Qui paie la taxe foncière d'un local commercial loué ?
Le propriétaire reçoit l'avis et la paie. Mais le bail commercial peut prévoir que le locataire la lui rembourse : il faut que le bail le dise expressément, dans l'inventaire des charges, taxes et redevances.
Quelle est la date limite de paiement de la taxe foncière ?
Le 15 octobre à minuit, avec 5 jours de plus en payant en ligne depuis l'espace professionnel. Au prélèvement à l'échéance, le montant est prélevé 10 jours après la date limite.
Peut-on mensualiser la taxe foncière d'une entreprise ?
Oui : 10 prélèvements le 15 de chaque mois de janvier à octobre, chacun égal au dixième de la taxe de l'année précédente, avec une régularisation en novembre ou décembre. L'adhésion se fait dans l'espace professionnel, au plus tard le 30 juin pour l'année en cours.
Comment est calculée la taxe foncière d'un local professionnel ?
La base est égale à la moitié de la valeur locative cadastrale du local, calculée depuis 2017 selon une méthode propre aux locaux professionnels. On lui applique les taux votés par la commune et l'intercommunalité.
Où trouver son avis de taxe foncière quand on est une entreprise ?
Dans l'espace professionnel sur impots.gouv.fr, rubrique des avis. C'est aussi là que tu peux le payer en ligne, avec 5 jours de plus que l'échéance du 15 octobre, ou adhérer au prélèvement.