
 Lucien Faber
Dans le bâtiment, la garantie décennale n'est pas une option : c'est elle qui couvre, pendant dix ans après la fin des travaux, les dommages graves qui toucheraient l'ouvrage. Sans elle, pas de chantier. Pour une entreprise du bâtiment, c'est une prime annuelle qu'on ne peut pas se permettre de laisser impayée.
Qui paie la garantie décennale, et à qui ?
Le professionnel du bâtiment paie sa prime à l'assureur. Service-public cite l'entrepreneur, le promoteur, le lotisseur, le maître d'œuvre, l'architecte, le technicien, le bureau d'étude, l'ingénieur-conseil, l'artisan et l'auto-entrepreneur.
L'assurance couvre les dommages graves qui compromettent la solidité de la construction, survenus dans les 10 ans qui suivent la réception des travaux : fissures importantes, défauts de fondation, éléments d'équipement indissociables du bâti.
Combien coûte la garantie décennale ?
Il n'existe pas de tarif officiel : la prime dépend notamment de ton métier et des activités que tu déclares à l'assureur.
La prime ne porte pas de TVA, et elle est déductible du résultat.
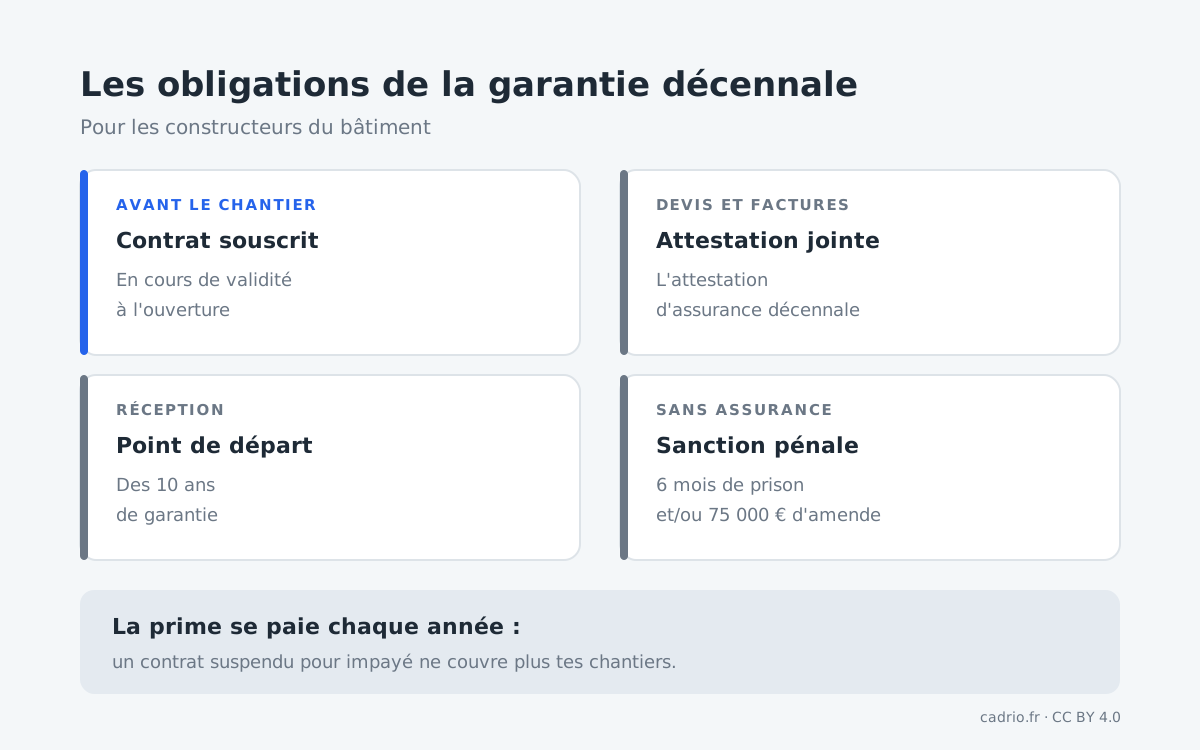
Le vrai coût, c'est celui de l'absence d'assurance : travailler sans garantie décennale expose à 6 mois d'emprisonnement et/ou 75 000 € d'amende, et laisse l'entreprise assumer seule les réparations pendant dix ans.
Quand paie-t-on la garantie décennale ?
La prime se paie à l'échéance du contrat, en une fois ou en fractions si le contrat le prévoit. Mais pour la décennale, deux autres dates comptent :
- avant l'ouverture de chaque chantier, le contrat doit être souscrit et en cours de validité ;
- sur chaque devis et chaque facture, l'attestation d'assurance est jointe, comme le prévoit le code des assurances.
Et comme pour toute assurance, si la prime n'est pas payée dans les dix jours de son échéance, l'assureur peut te mettre en demeure ; la garantie est suspendue trente jours plus tard. Un chantier ouvert pendant la suspension démarre sans garantie.
Comment vérifier sa garantie décennale ?
- Les activités déclarées couvrent-elles tous les travaux que tu réalises ? Un travail hors de tes activités déclarées peut ne pas être couvert.
- L'attestation est-elle à jour et jointe à tes devis et factures ?
- La prime est-elle payée avant chaque ouverture de chantier ?
- Les informations déclarées à l'assureur sont-elles à jour si ton activité a changé ?
- La date d'échéance est-elle notée, avec le délai pour changer d'assureur ?
Comment payer sa décennale sans fragiliser sa trésorerie ?
- Fractionner la prime, si le contrat le permet, pour éviter une grosse sortie d'un coup.
- Caler l'échéance sur une période où les chantiers ont déjà été facturés.
- Inclure le coût de l'assurance dans tes prix : c'est une charge de chaque chantier.
- Comparer les offres à l'échéance, en vérifiant que les activités couvertes restent les mêmes.
Comment prévoir la garantie décennale dans sa trésorerie ?
Inscris la prime à son échéance, ou chaque fraction à sa date, et traite-la comme une échéance impérative : une garantie suspendue bloque tes chantiers. Si ton activité change, signale-le à l'assureur et prévois un ajustement de la prime.
Questions fréquentes sur la garantie décennale
Qui doit souscrire une garantie décennale ?
Les professionnels du bâtiment : entrepreneurs, artisans, auto-entrepreneurs, architectes, maîtres d'œuvre, bureaux d'étude, ingénieurs-conseils, promoteurs et lotisseurs.
Quand faut-il souscrire la garantie décennale ?
Avant l'ouverture du chantier. Le contrat doit être en cours de validité au moment où les travaux commencent.
Que risque-t-on sans garantie décennale ?
Jusqu'à 6 mois d'emprisonnement et/ou 75 000 € d'amende, et la charge des réparations pendant dix ans après la réception des travaux.
Faut-il joindre l'attestation décennale aux devis ?
Oui. Le code des assurances impose de joindre l'attestation d'assurance aux devis et aux factures.
La prime de garantie décennale est-elle déductible ?
Oui, c'est une charge déductible du résultat de l'entreprise. Elle ne porte pas de TVA.