
 Lucien Faber
L'assurance du local est la dépense qu'on signe une fois et qu'on oublie. Elle revient pourtant chaque année, souvent en un seul prélèvement, et c'est elle qui décide si un dégât des eaux ou un incendie reste un mauvais souvenir ou devient un trou dans la trésorerie. Bien la régler, c'est surtout savoir ce qu'elle couvre, et quand elle tombe.
Qui doit assurer le local professionnel ?
Si ta société est locataire de son local, elle doit souscrire une assurance. Le bail précise souvent les risques à couvrir, et peut demander une attestation chaque année. Si tu es propriétaire des murs, l'assurance n'est pas imposée de la même façon, mais un sinistre sans couverture peut coûter le prix du local.
La formule la plus courante est l'assurance multirisque professionnelle : un contrat adaptable, qui regroupe dans une seule prime plusieurs garanties que l'on choisit.
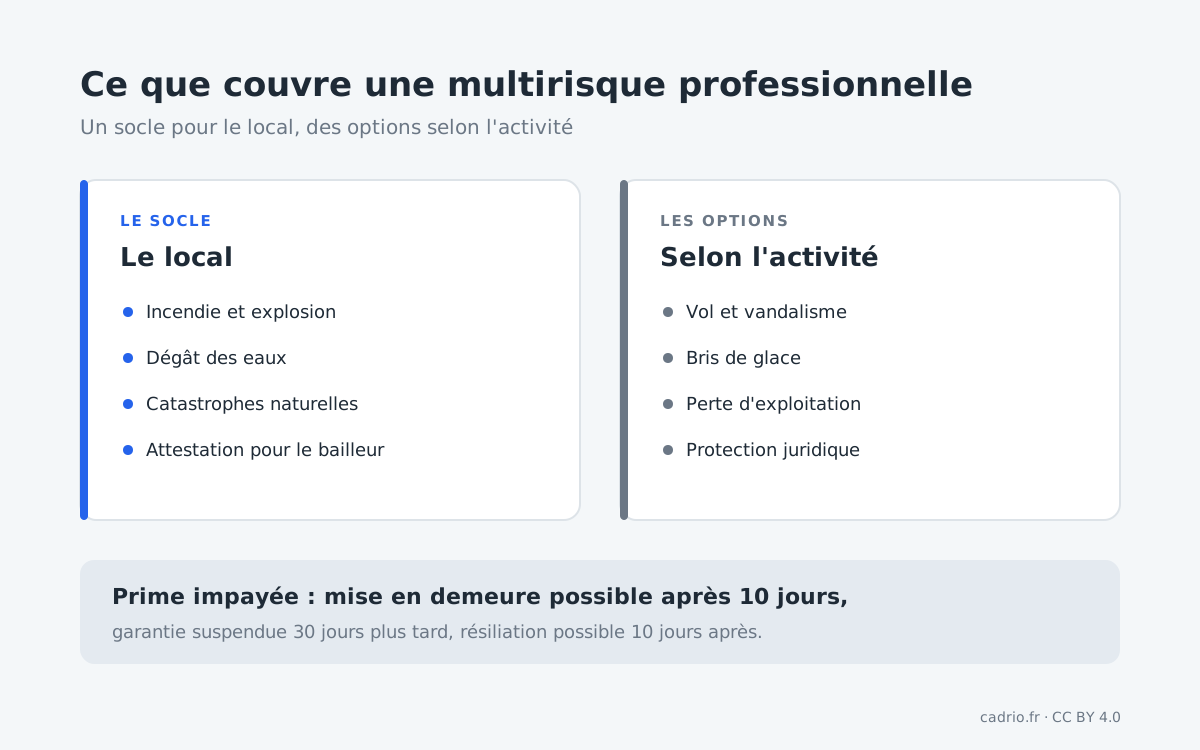
Que couvre une multirisque, et combien coûte-t-elle ?
Il n'existe pas de tarif officiel : la prime dépend de ton activité, de la surface, de la valeur du matériel et du stock, de l'adresse et des garanties retenues. Ce qui compte, c'est de savoir ce que tu achètes.
Combien coûte l'assurance d'un local professionnel ?
Compte 25 € par mois pour des garanties de base, environ 71 € pour un commerce avec les options essentielles, et jusqu'à 92 € pour une activité plus exposée au vol ou à l'incendie.
| Besoin | Hypothèses | Prime par mois |
|---|---|---|
| Bureau ou petit local, garanties de base | Sans option : dès 300 € par an | environ 25 € |
| Commerce, garanties essentielles | Prix moyen d'un commerçant avec les options essentielles : 850 € par an | environ 71 € |
| Activité plus exposée (bijouterie, stock de valeur) | Jusqu'à 30 % de plus que la moyenne | 71 € à 92 € |
- Prix publiés par l'assureur Orus en janvier 2026, relevés le 4 octobre 2026 et ramenés au mois : 300 € par an au minimum sans option, 850 € en moyenne pour un commerçant avec les options essentielles, jusqu'à 30 % d'écart entre activités.
- La prime dépend surtout de la valeur du contenu à assurer (stock, matériel), de la surface, de l'adresse et des options : perte d'exploitation, bris de machine, protection juridique.
Affiner ton calcul
- Prix de la multirisque (Orus) : Ce qui fait varier la prime, et un devis en ligne.
Sources des paramètres : orus.eu (tarif public). Un ordre de grandeur : ton montant exact dépend de ta situation.
Le socle, pour le local :
- l'incendie et l'explosion ;
- le dégât des eaux ;
- les catastrophes naturelles.
Les options, à choisir selon ton activité :
- le vol et le vandalisme, pour le matériel et le stock ;
- le bris de glace ;
- la perte d'exploitation, qui compense le chiffre d'affaires perdu pendant la fermeture après un sinistre ;
- la protection juridique ;
- la responsabilité civile professionnelle, si elle n'est pas déjà souscrite à part.
Chaque option ajoutée augmente la prime. Chaque option retirée augmente le risque. L'arbitrage se fait en regardant ce qu'un sinistre coûterait vraiment à ta trésorerie, pas seulement la prime.
Quand paie-t-on l'assurance du local ?
Le contrat fixe une échéance, le plus souvent annuelle. La prime se paie en une fois à cette date, ou en plusieurs fois si le contrat prévoit un fractionnement (au mois ou au trimestre), parfois moyennant des frais.
Quand l'argent sort
- À l'échéance du contratPaiement de la prime annuelle, ou du premier versement si elle est fractionnée
- 10 jours après, sans paiementL'assureur peut adresser une mise en demeure
- 30 jours après la mise en demeureGarantie suspendue, puis résiliation possible 10 jours plus tard
Si la prime n'est pas réglée dans les dix jours de son échéance, l'assureur peut te mettre en demeure. Trente jours après cette mise en demeure, la garantie est suspendue ; dix jours plus tard encore, l'assureur peut résilier le contrat. Un local sans assurance valide, c'est un bail qui n'est plus respecté et un sinistre qui reste à ta charge : l'échéance mérite sa ligne dans le prévisionnel.
Comment vérifier son contrat ?
Relis tes conditions particulières une fois par an, à réception de l'avis d'échéance :
- La surface et l'adresse sont-elles celles de ton local actuel ?
- L'activité déclarée correspond-elle à ce que tu fais vraiment ? Une activité mal décrite peut réduire l'indemnisation.
- Les capitaux assurés (matériel, stock, aménagements) suivent-ils tes investissements récents ?
- Les franchises sont-elles supportables pour ta trésorerie ?
- L'attestation annuelle a-t-elle bien été transmise au bailleur ?
Comment payer moins d'assurance ?
- Ajuster les capitaux assurés. Un stock ou un matériel surévalué se paie chaque année ; sous-évalué, il se paie le jour du sinistre. Recale-les sur la réalité.
- Arbitrer les franchises. Une franchise plus élevée baisse la prime, à condition de pouvoir absorber le montant en cas de sinistre.
- Éviter les doublons. Une responsabilité civile ou une protection juridique souscrites ailleurs n'ont pas à figurer deux fois.
- Remettre le contrat en concurrence avant l'échéance, avec la même liste de garanties pour comparer ce qui est comparable.
- Regrouper les contrats chez un même assureur, si l'économie est réelle et les garanties équivalentes.
Comment prévoir l'assurance dans sa trésorerie ?
Si la prime est annuelle, elle crée un pic le mois de l'échéance. Deux façons de l'absorber : la fractionner, ce qui lisse la sortie mais peut coûter un peu plus cher, ou la provisionner toi-même en mettant un douzième de côté chaque mois.
Note aussi la date de fin de la période de résiliation : c'est elle qui décide si tu peux encore changer d'assureur cette année. Et garde en tête les charges locatives : l'assurance de l'immeuble, souscrite par le bailleur, peut t'être refacturée à part, en plus de la tienne.
Questions fréquentes sur l'assurance du local professionnel
L'assurance du local est-elle obligatoire ?
Pour une société locataire de son local, oui : elle doit souscrire une assurance, et le bail le prévoit souvent. Pour un propriétaire, elle n'est pas imposée de la même façon, mais elle protège un actif dont dépend l'activité.
Que couvre une assurance multirisque professionnelle ?
Le local et son contenu contre l'incendie, l'explosion, le dégât des eaux et les catastrophes naturelles, avec en option le vol, le bris de glace, la perte d'exploitation, la protection juridique ou la responsabilité civile professionnelle.
Que se passe-t-il si on ne paie pas la prime d'assurance ?
Sans paiement dans les dix jours de l'échéance, l'assureur peut adresser une mise en demeure. La garantie est suspendue trente jours plus tard, et le contrat peut être résilié dix jours après cette suspension.
Peut-on payer son assurance professionnelle au mois ?
Oui, si le contrat prévoit un fractionnement de la prime, au mois ou au trimestre. Le fractionnement lisse la trésorerie, mais certains assureurs le facturent : compare le coût total avec un paiement annuel.
La perte d'exploitation est-elle incluse dans la multirisque ?
Pas toujours. C'est souvent une option, qui compense la perte de marge pendant la fermeture après un sinistre couvert. Vérifie sa présence et sa durée d'indemnisation dans tes conditions particulières.