
 Lucien Faber
Un client qui ne paie pas, un fournisseur qui livre mal, un litige avec ton bailleur : un conflit juridique coûte vite plus cher que ce qu'il rapporte, entre avocat, expertise et procédure. L'assurance de protection juridique prend en charge une partie de ces frais. Pour ta trésorerie, elle transforme une dépense imprévisible et lourde en une petite prime connue d'avance.
Qui paie la protection juridique, et à qui ?
L'entreprise paie une prime à l'assureur. En cas de litige couvert par le contrat, l'assureur prend en charge les frais de défense prévus, dans les limites de la garantie : honoraires d'avocat, frais d'expertise ou de procédure selon le contrat.
La protection juridique peut être souscrite seule, ou en garantie d'un autre contrat, comme une multirisque professionnelle. Vérifie avant de signer que tu ne paies pas deux fois la même garantie.
Combien coûte la protection juridique ?
Il n'existe pas de tarif officiel : la prime dépend de l'activité, des domaines de litige couverts et des plafonds de prise en charge. La prime ne porte pas de TVA, et elle est déductible du résultat.
Le prix seul ne dit pas grand-chose. Ce qui fait la valeur d'un contrat, ce sont :
- les domaines couverts : litiges avec les clients, les fournisseurs, le bailleur, les salariés, l'administration ;
- les plafonds de prise en charge, par litige et par an ;
- le seuil d'intervention, en dessous duquel le litige n'est pas pris en charge ;
- le délai de carence, pendant lequel un litige né juste après la souscription n'est pas couvert.
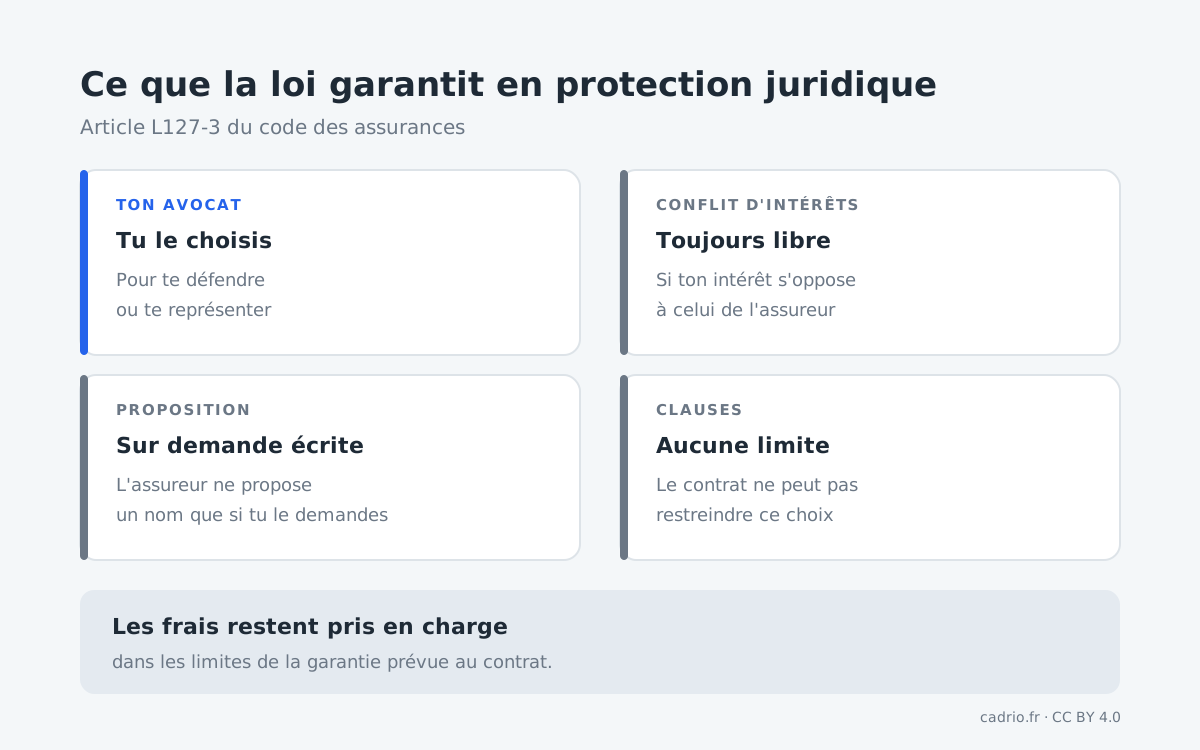
Le code des assurances te garantit un droit important : tu choisis librement ton avocat, y compris quand ton intérêt s'oppose à celui de l'assureur. L'assureur ne peut te proposer un nom que si tu le lui demandes par écrit, et aucune clause ne peut limiter ce choix, dans les limites de la garantie.
Quand paie-t-on la protection juridique ?
À l'échéance du contrat, en une fois ou en plusieurs fractions si le contrat le prévoit. Comme pour toute assurance, si la prime n'est pas payée dans les dix jours de son échéance, l'assureur peut te mettre en demeure ; la garantie est suspendue trente jours plus tard, et le contrat peut être résilié dix jours après.
Un litige qui survient pendant une suspension risque de ne pas être pris en charge : c'est souvent au pire moment que l'on découvre une prime impayée.
Comment vérifier sa protection juridique ?
- Le contrat couvre-t-il les litiges que tu risques vraiment ? Clients, fournisseurs, bailleur, salariés.
- Quels sont les plafonds, par litige et par an ?
- Y a-t-il un seuil d'intervention ou un délai de carence ?
- La garantie existe-t-elle déjà dans un autre de tes contrats ?
- La prime est-elle à jour ? Une garantie suspendue ne couvre pas le litige qui arrive.
Comment bien utiliser sa protection juridique ?
- Déclarer le litige tôt, avant d'engager des frais : vérifie si ton contrat exige une déclaration préalable.
- Choisir ton avocat si tu le souhaites : c'est ton droit.
- Garder les pièces du litige (contrats, factures, échanges) dès les premiers signes de conflit.
- Comparer à l'échéance : un contrat qui ne couvre pas tes litiges réels coûte sans rien protéger.
Comment prévoir la protection juridique dans sa trésorerie ?
Inscris la prime à son échéance, ou chaque fraction à sa date. C'est une petite ligne fixe, mais elle évite une grosse sortie imprévue : sans garantie, un litige se paie entièrement par ta trésorerie, souvent sur plusieurs mois.
Questions fréquentes sur la protection juridique
À quoi sert une protection juridique pour une entreprise ?
À prendre en charge les frais d'un litige couvert par le contrat, comme les honoraires d'avocat ou les frais de procédure, dans les limites de la garantie.
Peut-on choisir son avocat avec une protection juridique ?
Oui. Le code des assurances garantit le libre choix de l'avocat, y compris en cas de conflit d'intérêts avec l'assureur. L'assureur ne peut proposer un nom que sur demande écrite de l'assuré.
La protection juridique est-elle obligatoire ?
Non, c'est une assurance facultative. Elle peut être souscrite seule ou en garantie d'un autre contrat, comme une multirisque professionnelle.
La protection juridique est-elle déductible ?
Oui, la prime est une charge déductible du résultat de l'entreprise. Elle ne porte pas de TVA.
Que se passe-t-il si la prime n'est pas payée ?
L'assureur peut mettre en demeure dix jours après l'échéance ; la garantie est suspendue trente jours plus tard, puis le contrat peut être résilié dix jours après.