
 Lucien Faber
En entreprise individuelle, le bénéfice de l'activité s'ajoute aux revenus de ton foyer et supporte l'impôt sur le revenu. Personne ne le retient pour toi : c'est l'administration fiscale qui prélève des acomptes sur ton compte, chaque mois ou chaque trimestre, calculés sur tes derniers revenus déclarés. Comme pour les cotisations, le décalage est le piège : une bonne année se paie aussi l'année suivante.
Qui paie l'impôt sur le revenu de l'exploitant, et à qui ?
L'entrepreneur individuel imposé à l'impôt sur le revenu, micro-entrepreneur compris, paie lui-même l'impôt sur son bénéfice. L'impôt est celui de son foyer fiscal : le bénéfice professionnel s'ajoute aux autres revenus du foyer, et c'est le foyer qui est imposé.
Depuis le prélèvement à la source, cet impôt se paie par des acomptes prélevés par l'administration fiscale sur le compte bancaire que tu as indiqué.
Le dirigeant d'une société à l'impôt sur les sociétés est dans une autre situation : sa rémunération supporte un prélèvement à la source retenu par la société, comme pour un salaire.
Combien coûte l'impôt sur le revenu de l'exploitant ?
L'impôt dépend du bénéfice de l'activité, des autres revenus du foyer et de sa composition : il se calcule au barème progressif, foyer par foyer. Il n'existe donc pas de taux unique.
Combien d'impôt mettre de côté chaque mois sur ton bénéfice ?
Pour 50 000 € de bénéfice, mets de côté environ 675 € par mois si tu vis seul, 233 € en couple avec un conjoint sans revenu. En micro-entreprise avec le versement libératoire, l'impôt est un pourcentage de ton chiffre d'affaires : 1 %, 1,7 % ou 2,2 % selon l'activité.
| Besoin | Hypothèses | Seul (1 part) | En couple (2 parts) |
|---|---|---|---|
| 20 000 € de bénéfice imposable | Aucun autre revenu dans le foyer, sans enfant | environ 37 € | pas d'impôt |
| 30 000 € de bénéfice imposable | Aucun autre revenu dans le foyer, sans enfant | environ 175 € | pas d'impôt |
| 50 000 € de bénéfice imposable | Aucun autre revenu dans le foyer, sans enfant | environ 675 € | environ 233 € |
| 80 000 € de bénéfice imposable | Aucun autre revenu dans le foyer, sans enfant | environ 1 425 € | environ 851 € |
- Barème de l'impôt 2026 sur les revenus de 2025 : 0 % jusqu'à 11 600 € par part, 11 % jusqu'à 29 579 €, 30 % jusqu'à 84 577 €, 41 % jusqu'à 181 917 €, 45 % au-delà. Décote comprise pour les impôts modestes.
- Le bénéfice est le seul revenu du foyer : un salaire du conjoint ou des revenus fonciers s'ajoutent et augmentent le taux. En micro-entreprise sans versement libératoire, le bénéfice imposable est le chiffre d'affaires diminué d'un abattement forfaitaire qui dépend de l'activité.
- Versement libératoire : 1 % du chiffre d'affaires pour le commerce, la restauration et l'hébergement, 1,7 % pour les autres activités commerciales et artisanales, 2,2 % pour les professions libérales, sous condition de revenu du foyer.
Affiner ton calcul
- Simulateurs de l'impôt (impots.gouv.fr) : Le calcul exact de l'impôt de ton foyer, avec tous ses revenus et ses parts.
- Le versement libératoire (service-public.fr) : Les taux et les plafonds de revenu pour y avoir droit.
Sources des paramètres : service-public.gouv.fr · bofip.impots.gouv.fr · service-public.gouv.fr. Un ordre de grandeur : ton montant exact dépend de ta situation.
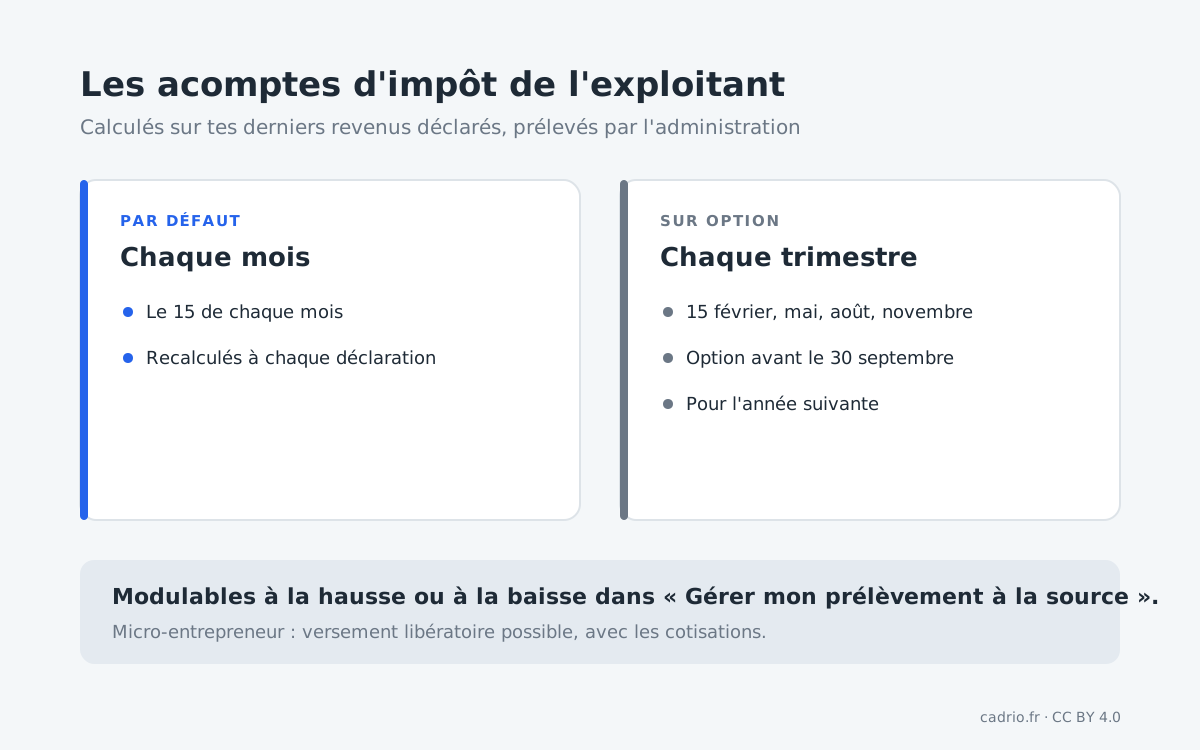
Les acomptes sont calculés par l'administration à partir de ta dernière déclaration de revenus : ils reflètent le bénéfice d'une année passée, pas celui de l'année en cours. Ils sont recalculés automatiquement à chaque nouvelle déclaration.
Le versement libératoire remplace-t-il les acomptes d'impôt ?
Oui, sur le revenu de l'activité. Un micro-entrepreneur peut opter, sous conditions de revenu, pour le versement libératoire : il paie alors son impôt avec ses cotisations, à l'Urssaf, en pourcentage de son chiffre d'affaires, au moment de chaque déclaration. Plus d'acompte à part sur ce revenu, et un montant qui suit son activité réelle, mois par mois. Le détail des taux figure dans la fiche des cotisations TNS.
Quand paie-t-on l'impôt sur le revenu de l'exploitant ?
Les acomptes sont prélevés le 15 de chaque mois. Sur option, tu peux les payer chaque trimestre, les 15 février, 15 mai, 15 août et 15 novembre. Une option demandée avant le 30 septembre prend effet au 1er janvier suivant, et se reconduit ensuite chaque année.
Quand l'argent sort
- Le 15 de chaque moisAcompte d'impôt sur le revenu, prélevé par l'administration fiscale ; sur option, les 15 février, mai, août et novembre
Après ta déclaration de revenus, l'avis d'impôt fait le solde : si les acomptes ont été insuffisants, il reste un montant à payer ; s'ils ont été trop élevés, l'excédent t'est remboursé.
Comment vérifier ses acomptes d'impôt ?
- Les acomptes correspondent-ils à ton bénéfice de cette année ? Ils sont calculés sur une année passée : si ton activité a beaucoup changé, ils sont décalés.
- Le compte prélevé est-il le bon ? Un changement de banque doit être signalé au plus tard le dernier jour du mois pour le prélèvement suivant.
- Le solde à venir est-il prévu ? Après une année en hausse, il peut être important.
- En micro-entreprise, le versement libératoire est-il intéressant pour ton foyer ?
Comment payer son impôt au bon moment ?
- Moduler les acomptes. Si ton bénéfice de l'année s'annonce nettement différent, tu peux modifier tes acomptes à la hausse ou à la baisse dans ton espace particulier, rubrique « Gérer mon prélèvement à la source ». Les augmenter après une bonne année évite un gros solde à payer plus tard.
- Choisir le trimestre si ta trésorerie préfère quatre échéances à douze, en gardant la réserve entre deux prélèvements.
- Mettre de côté chaque mois une part du bénéfice pour l'impôt, avant de faire tes prélèvements personnels.
Comment prévoir l'impôt sur le revenu dans sa trésorerie ?
L'impôt de l'exploitant est souvent payé depuis son compte personnel ; mais il est financé par le bénéfice de l'entreprise. Dans ton prévisionnel, réserve-le comme une sortie du bénéfice : les acomptes le 15 de chaque mois, ou quatre fois par an, et une ligne pour le solde de l'avis d'impôt après une année en hausse.
Questions fréquentes sur l'impôt sur le revenu de l'exploitant
Comment un entrepreneur individuel paie-t-il son impôt sur le revenu ?
Par des acomptes prélevés par l'administration fiscale, le 15 de chaque mois, ou chaque trimestre sur option. Ils sont calculés sur ses derniers revenus déclarés, puis ajustés avec l'avis d'impôt.
Peut-on payer ses acomptes d'impôt chaque trimestre ?
Oui : les 15 février, 15 mai, 15 août et 15 novembre. L'option demandée avant le 30 septembre prend effet au 1er janvier de l'année suivante.
Peut-on modifier ses acomptes d'impôt si son bénéfice change ?
Oui, à la hausse ou à la baisse, dans le service « Gérer mon prélèvement à la source » de l'espace particulier sur impots.gouv.fr.
Qu'est-ce que le versement libératoire du micro-entrepreneur ?
Une option qui permet de payer l'impôt sur le revenu avec ses cotisations, à l'Urssaf, en pourcentage du chiffre d'affaires déclaré. Elle est réservée aux foyers dont le revenu ne dépasse pas un certain seuil.
Les prélèvements personnels de l'exploitant changent-ils son impôt ?
Non. L'impôt se calcule sur le bénéfice de l'activité, que l'exploitant l'ait prélevé ou laissé dans l'entreprise.