
 Lucien Faber
La CVAE, cotisation sur la valeur ajoutée des entreprises, est la deuxième composante de la contribution économique territoriale, avec la CFE. Pour une TPE, elle pèse peu, et souvent rien du tout : elle ne concerne que les entreprises qui dépassent 500 000 € de chiffre d'affaires, et son taux est en train de disparaître, jusqu'à sa suppression en 2030. Mais tant qu'elle existe, elle a son calendrier, ses acomptes et une déclaration à ne pas oublier.
Qui paie la CVAE, et à qui ?
Toute entreprise qui réalise plus de 500 000 € de chiffre d'affaires hors taxes dans l'année est redevable de la CVAE, quel que soit son statut : société ou entreprise individuelle. Elle se paie au service des impôts des entreprises, en ligne.
Faut-il déclarer la CVAE sous 500 000 € de chiffre d'affaires ?
Oui, dès 152 500 € de chiffre d'affaires : l'entreprise doit déclarer sa valeur ajoutée, sur la déclaration n° 1330-CVAE, même si elle ne paie rien. Entre 152 500 € et 500 000 €, la déclaration est obligatoire, la cotisation nulle.
Combien coûte la CVAE ?
La CVAE se calcule sur la valeur ajoutée de l'année, c'est-à-dire, en simplifiant, le chiffre d'affaires moins les achats consommés et les charges externes. Cette valeur ajoutée est plafonnée à 80 % du chiffre d'affaires pour une entreprise qui réalise au plus 7,6 millions d'euros, 85 % au-delà.
Combien de CVAE selon ton chiffre d'affaires ?
Rien sous 500 000 € de chiffre d'affaires. Jusqu'à 2 millions, le dégrèvement de 188 € efface tout ou partie de la cotisation : au plus 612 € par an à 1,9 million. À 3 millions, compte de 699 € à 2 256 € par an, soit 58 € à 188 € par mois.
| Besoin | Hypothèses | Par an | Par mois |
|---|---|---|---|
| Moins de 500 000 € de chiffre d'affaires | Dégrèvement de 188 € compris | rien à payer | rien à payer |
| 1 000 000 € de chiffre d'affaires | Dégrèvement de 188 € compris | rien à payer | rien à payer |
| 1 500 000 € de chiffre d'affaires | Dégrèvement de 188 € compris | 0 € à 263 € | 0 € à 22 € |
| 1 900 000 € de chiffre d'affaires | Dégrèvement de 188 € compris | 60 € à 612 € | 5 € à 51 € |
| 2 500 000 € de chiffre d'affaires | Pas de dégrèvement à partir de 2 millions | 466 € à 1 504 € | 39 € à 125 € |
| 3 000 000 € de chiffre d'affaires | Pas de dégrèvement à partir de 2 millions | 699 € à 2 256 € | 58 € à 188 € |
- Barème 2026 de la fiche. Valeur ajoutée comprise entre 24,8 % du chiffre d'affaires, celle d'une boutique de vêtements d'après les médianes des bilans, et 80 %, le plafond légal jusqu'à 7,6 millions d'euros.
- Pas de CVAE quand le montant calculé ne dépasse pas 63 €. Sous 2 millions d'euros de chiffre d'affaires, un dégrèvement de 188 € s'applique en 2026 et 2027.
- La taxe additionnelle pour les chambres de commerce et d'industrie s'ajoute : 9,23 % du montant de la CVAE.
Affiner ton calcul
- La CVAE en détail (Bpifrance Création) : Le barème, le dégrèvement année par année et le calcul de la valeur ajoutée.
Sources des paramètres : bpifrance-creation.fr · data.gouv.fr (données publiques). Un ordre de grandeur : ton montant exact dépend de ta situation.
On lui applique un taux qui dépend du chiffre d'affaires, et qui monte progressivement. En 2026, ce taux est :
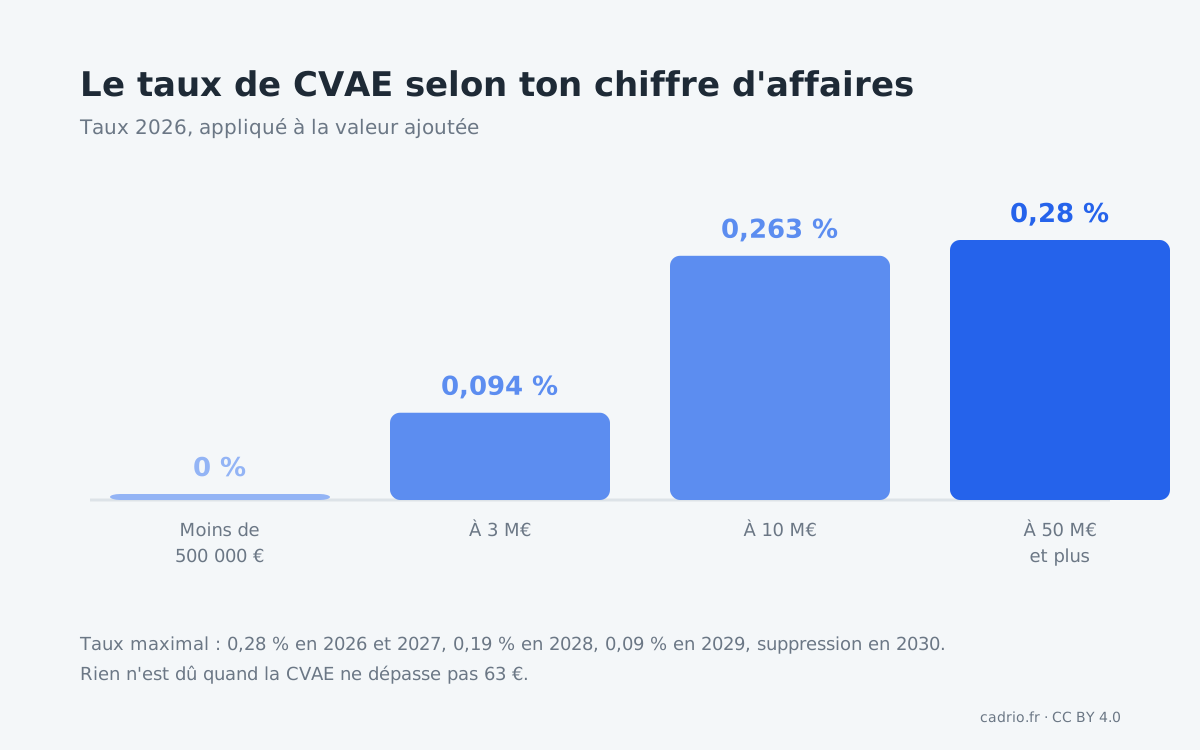
- 0 % sous 500 000 € de chiffre d'affaires ;
- 0,094 % × (CA − 500 000) / 2 500 000 entre 500 000 € et 3 millions ;
- 0,094 % + 0,169 % × (CA − 3 millions) / 7 millions entre 3 et 10 millions ;
- 0,263 % + 0,019 % × (CA − 10 millions) / 40 millions entre 10 et 50 millions ;
- 0,28 % au-delà de 50 millions.
Un exemple, avec la formule officielle : pour 1 million d'euros de chiffre d'affaires et 400 000 € de valeur ajoutée, le taux est de 0,094 % × 500 000 / 2 500 000 = 0,0188 %. La CVAE calculée vaut 400 000 × 0,0188 % = 75,20 €. Elle n'est pas due quand son montant annuel ne dépasse pas 63 €. Au-dessus, une entreprise dont le chiffre d'affaires est inférieur à 2 millions d'euros a droit en 2026 et en 2027 à un dégrèvement de 188 € : dans cet exemple, il ne reste rien à payer.
S'ajoute une taxe additionnelle pour les chambres de commerce et d'industrie, de 9,23 % du montant de la CVAE.
Un taux qui baisse jusqu'en 2030
La loi de finances pour 2025 organise la disparition de la CVAE : le taux maximal reste à 0,28 % en 2026 et 2027, puis passe à 0,19 % en 2028 et 0,09 % en 2029, avant la suppression en 2030.
Quand paie-t-on la CVAE ?
La CVAE d'une année se paie en partie pendant cette année, par des acomptes, et le reste l'année suivante.
Quand l'argent sort
- 2e jour ouvré après le 1er maiSolde de la CVAE de l'année précédente et déclaration 1330-CVAE
- 15 juin1er acompte de 50 %, si la CVAE de l'année précédente dépassait 1 500 €
- 15 septembre2e acompte de 50 %, dans le même cas
- Deux acomptes, le 15 juin et le 15 septembre, de 50 % chacun, si la CVAE de l'année précédente dépassait 1 500 €. Sous ce seuil, pas d'acompte.
- Le solde, avec la déclaration de liquidation n° 1329-DEF, au plus tard le 2e jour ouvré qui suit le 1er mai de l'année suivante.
- La déclaration de valeur ajoutée n° 1330-CVAE, à la même date, dès 152 500 € de chiffre d'affaires.
Pour une TPE qui dépasse à peine 500 000 €, la CVAE est souvent inférieure à 1 500 € : elle se paie alors en une fois, au printemps de l'année suivante.
Comment vérifier sa CVAE ?
- La déclaration 1330-CVAE est-elle déposée ? Elle est due dès 152 500 € de chiffre d'affaires, même quand la cotisation est nulle. C'est l'oubli le plus fréquent.
- Le bon barème est-il appliqué ? Le taux dépend du chiffre d'affaires de l'année, pas de la valeur ajoutée.
- Les acomptes sont-ils justifiés ? Aucun acompte n'est dû si la CVAE de l'année précédente ne dépassait pas 1 500 €.
- Le seuil de 63 € et le dégrèvement sont-ils bien appliqués ? Une CVAE calculée à 63 € ou moins n'est pas due, et sous 2 millions d'euros de chiffre d'affaires, 188 € sont déduits de la cotisation en 2026 et en 2027.
Comment payer moins de CVAE ?
Le levier principal est déjà en marche : le taux baisse chaque année jusqu'à la suppression en 2030. Pour le reste, la CVAE suit mécaniquement ton chiffre d'affaires et ta valeur ajoutée.
- Vérifier le plafonnement de la valeur ajoutée à 80 % du chiffre d'affaires, qui s'applique automatiquement mais se contrôle.
- Ne pas payer d'acompte quand la CVAE de l'année précédente ne dépassait pas 1 500 €.
Comment prévoir la CVAE dans sa trésorerie ?
Tant que ton chiffre d'affaires reste sous 500 000 €, la CVAE est nulle : pas de ligne à prévoir, mais une déclaration à ne pas oublier dès 152 500 €.
Au-delà, estime-la une fois par an avec la formule : taux selon ton chiffre d'affaires, appliqué à ta valeur ajoutée, plus 9,23 % de taxe additionnelle. Inscris le solde en mai de l'année suivante et, si elle dépasse 1 500 €, deux acomptes en juin et en septembre. Et refais le calcul chaque année : avec la baisse du taux, le montant diminue même à activité égale.
Questions fréquentes sur la CVAE
Qui doit payer la CVAE ?
Les entreprises qui réalisent plus de 500 000 € de chiffre d'affaires hors taxes, quel que soit leur statut. Dès 152 500 €, l'entreprise doit déclarer sa valeur ajoutée, même si elle ne paie rien.
Quel est le taux de la CVAE en 2026 ?
Il dépend du chiffre d'affaires : 0 % sous 500 000 €, puis un taux progressif jusqu'à 0,28 % au-delà de 50 millions d'euros. Le taux s'applique à la valeur ajoutée, plafonnée à 80 % du chiffre d'affaires jusqu'à 7,6 millions d'euros.
Quand la CVAE sera-t-elle supprimée ?
En 2030. Le taux maximal reste à 0,28 % en 2026 et 2027, puis baisse à 0,19 % en 2028 et 0,09 % en 2029, en application de la loi de finances pour 2025.
Quand faut-il payer la CVAE ?
Le solde et la déclaration 1330-CVAE au plus tard le 2e jour ouvré qui suit le 1er mai de l'année suivante. Si la CVAE de l'année précédente dépassait 1 500 €, deux acomptes de 50 % s'ajoutent, le 15 juin et le 15 septembre.
La CVAE a-t-elle un montant minimum ?
Elle n'est pas due quand son montant annuel est inférieur ou égal à 63 €. Au-delà, l'entreprise paie le montant calculé, diminué d'un dégrèvement de 188 € en 2026 et en 2027 si son chiffre d'affaires est inférieur à 2 millions d'euros.