
 Lucien Faber
La formation de tes salariés coûte deux fois. D'abord une contribution obligatoire, payée chaque mois à l'Urssaf avec les cotisations, que tu formes ou non. Ensuite, quand tu envoies un salarié en formation, la facture de l'organisme, dont une partie peut être prise en charge par ton opérateur de compétences (OPCO). C'est ce reste à charge, variable, qui est une vraie ligne de ton tableau de trésorerie.
Qui paie la formation, et à qui ?
La contribution obligatoire, à l'Urssaf
Tout employeur paie une contribution à la formation professionnelle (CFP). Elle est déclarée chaque mois dans la déclaration sociale nominative et collectée par l'Urssaf, avec les cotisations sociales. Elle finance le système de formation professionnelle dans son ensemble, et elle est due que tes salariés suivent une formation ou non.
Les formations que tu achètes, à l'organisme
Quand un salarié suit une formation, tu paies l'organisme de formation sur facture. Ton OPCO, l'opérateur de compétences de ta branche, peut en financer une partie, surtout pour les entreprises de moins de 50 salariés, selon ses propres règles et ses fonds disponibles. Ce qui reste, c'est ton reste à charge.
Combien coûte la formation ?
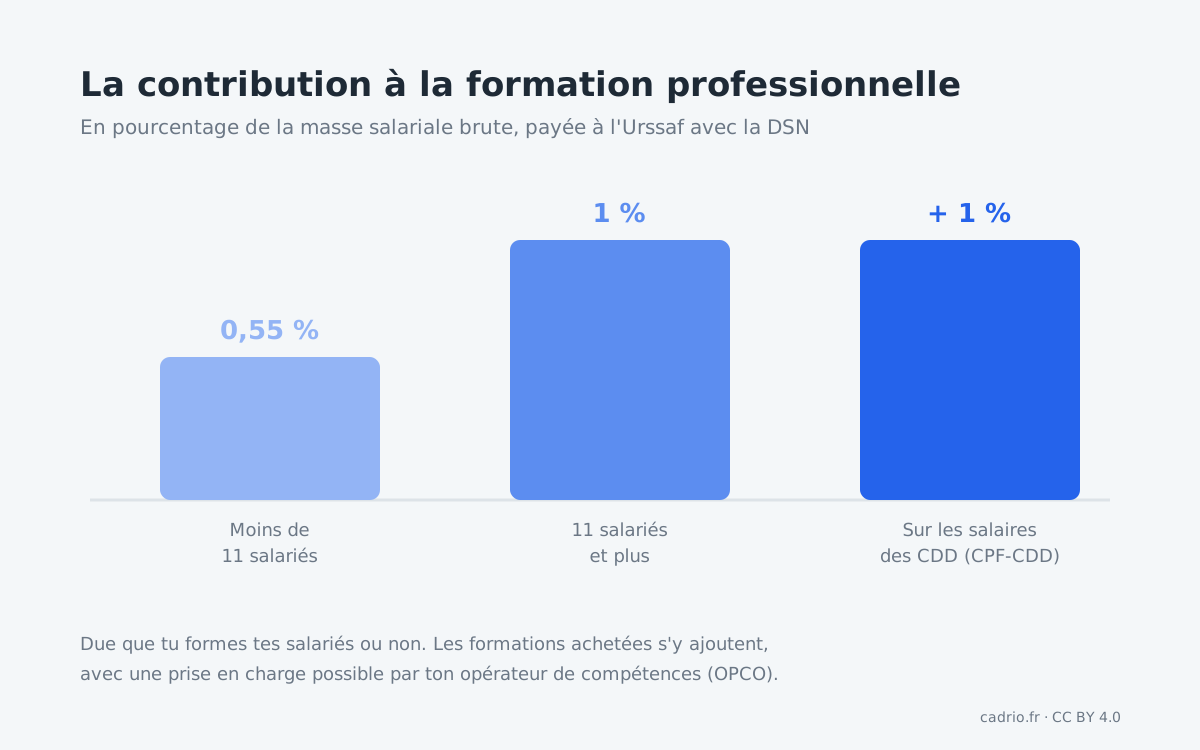
Combien coûte la contribution à la formation ?
Sous 11 salariés, 0,55 % de la masse salariale : 495 € par an pour 3 salariés à 2 500 € brut, payés avec les cotisations de chaque mois. Les formations que tu achètes s'ajoutent, moins la prise en charge de ton OPCO.
| Besoin | Hypothèses | Par an | Par mois |
|---|---|---|---|
| 1 salarié au SMIC | Masse salariale de 22 404 € par an, taux de 0,55 % | environ 123,22 € | environ 10,27 € |
| 3 salariés à 2 500 € brut | Masse salariale de 90 000 € par an, taux de 0,55 % | environ 495 € | environ 41,25 € |
| 8 salariés à 2 500 € brut | Masse salariale de 240 000 € par an, taux de 0,55 % | environ 1 320 € | environ 110 € |
| 12 salariés à 2 500 € brut | Masse salariale de 360 000 € par an, taux de 1 % | environ 3 600 € | environ 300 € |
- Contribution à la formation professionnelle : 0,55 % de la masse salariale brute sous 11 salariés, 1 % à partir de 11. La contribution CPF-CDD de 1 % sur les salaires des CDD n'est pas comptée ici.
Affiner ton calcul
- Contribution à la formation professionnelle (service-public.fr) : Les taux selon l'effectif et les cas particuliers.
Sources des paramètres : service-public.gouv.fr. Un ordre de grandeur : ton montant exact dépend de ta situation.
La contribution obligatoire se calcule sur la masse salariale brute :
- 0,55 % pour une entreprise de moins de 11 salariés ;
- 1 % à partir de 11 salariés ;
- plus 1 % sur les salaires des CDD, la contribution CPF-CDD, hors contrats d'apprentissage et emplois saisonniers.
Un exemple : une entreprise de 3 salariés dont la masse salariale brute est de 90 000 € par an paie 90 000 × 0,55 % = 495 € de contribution dans l'année, répartis sur ses DSN mensuelles.
Le coût d'une formation dépend de l'organisme, de la durée et du sujet. Il n'existe pas de tarif officiel. La prise en charge de l'OPCO dépend de ta branche, de ta taille et du type de formation : demande-la avant l'inscription, pas après.
Quand paie-t-on la formation ?
- La contribution obligatoire, chaque mois, avec la DSN et les cotisations Urssaf : le 15 du mois suivant la paie sous 50 salariés.
- Les formations, selon les conditions de paiement de l'organisme, indiquées sur la convention de formation et la facture.
Quand l'argent sort
- Le 15 de chaque mois, avec les cotisationsContribution à la formation professionnelle, payée à l'Urssaf avec la DSN
Faut-il avancer le prix d'une formation prise en charge par l'OPCO ?
Ça dépend de la façon dont ton OPCO finance la formation :
- il paie directement l'organisme : tu ne règles que le reste à charge ;
- il te rembourse : le remboursement arrive après la formation, sur justificatifs. Tu paies alors la formation en entier, et tu avances l'argent pendant plusieurs semaines.
C'est ce décalage qui compte pour ta trésorerie : pose la question à ton OPCO au moment de la demande de prise en charge.
Comment vérifier ses dépenses de formation ?
- Le taux de la contribution est-il le bon ? 0,55 % sous 11 salariés, 1 % au-delà : il change avec ton effectif.
- La contribution CPF-CDD est-elle déclarée pour tes salariés en CDD ?
- La demande de prise en charge à l'OPCO est-elle faite avant la formation ? Vérifie le délai que ton OPCO exige.
- Le paiement est-il direct (subrogation) ou remboursé ? Ça change le montant que tu avances.
- Les justificatifs de présence sont-ils remis à l'OPCO après la formation ? Sans eux, pas de remboursement.
Comment payer moins pour la formation ?
- Solliciter ton OPCO avant chaque formation. Pour une petite entreprise, il peut prendre en charge une partie du coût, selon ses règles.
- Demander le paiement direct de l'OPCO à l'organisme, pour ne pas avancer la somme.
- Utiliser le compte personnel de formation (CPF) du salarié quand la formation s'y prête, avec son accord.
- Comparer les organismes pour une même formation : durée, contenu et prix varient.
Comment prévoir la formation dans sa trésorerie ?
Inscris la contribution obligatoire avec tes cotisations sociales : elle suit ta masse salariale, chaque mois.
Pour les formations, prévois-les comme des dépenses ponctuelles, au mois où tu paies l'organisme, et ajoute le remboursement de l'OPCO en encaissement, quelques semaines plus tard. Ton prévisionnel montre alors l'avance de trésorerie, et pas seulement le coût final.
Questions fréquentes sur la formation des salariés
Quel est le taux de la contribution à la formation professionnelle ?
0,55 % de la masse salariale brute pour une entreprise de moins de 11 salariés, 1 % à partir de 11 salariés, plus 1 % sur les salaires des CDD au titre du CPF-CDD.
À qui paie-t-on la contribution à la formation professionnelle ?
À l'Urssaf, chaque mois, avec la déclaration sociale nominative et les cotisations sociales.
Qui finance la formation des salariés d'une TPE ?
L'entreprise, qui paie l'organisme de formation, et son opérateur de compétences (OPCO), qui peut en prendre en charge une partie selon ses règles, surtout pour les entreprises de moins de 50 salariés.
Quand demander la prise en charge à l'OPCO ?
Avant la formation, dans le délai fixé par l'OPCO. Il examine la demande selon ses critères et ses fonds disponibles.
La contribution à la formation est-elle due si l'entreprise ne forme personne ?
Oui. C'est une contribution obligatoire, calculée sur la masse salariale, qui finance le système de formation professionnelle dans son ensemble.