
 Lucien Faber
La taxe sur les salaires est l'impôt que paient les employeurs qui, eux, ne facturent pas ou peu de TVA : cabinets médicaux, professions de santé, associations, banques et assurances. Pour eux, elle s'ajoute aux cotisations sociales et renchérit chaque embauche. Pour une petite structure, une franchise et une décote la réduisent souvent à zéro ; mais passé ces seuils, elle monte vite, et son calendrier suit le montant de l'année précédente.
Qui paie la taxe sur les salaires ?
La taxe sur les salaires est due par les employeurs établis en France qui ne sont pas soumis à la TVA, ou qui l'ont été sur moins de 90 % de leur chiffre d'affaires l'année précédente. Elle se paie au service des impôts des entreprises, et non à l'Urssaf.
Ce sont notamment les banques et les assurances, les associations et les organismes sans but lucratif, l'enseignement supérieur, et les activités exonérées de TVA comme les soins médicaux. Une entreprise qui facture de la TVA sur toutes ses ventes n'est pas concernée.
Si tu es dans ce cas, par exemple avec un cabinet médical qui emploie du personnel, c'est une ligne de ton tableau de trésorerie à part entière, en plus des cotisations Urssaf.
Combien coûte la taxe sur les salaires ?
La taxe se calcule sur les rémunérations brutes versées à chaque salarié dans l'année : salaires, primes et avantages en nature. En métropole, un barème progressif s'applique à la rémunération annuelle de chaque salarié, en 2026 :
Combien de taxe sur les salaires prévoir ?
Pour un seul salarié à 2 000 € brut par mois, la franchise et la décote ramènent la taxe à 1 872 € par an. Avec 3 salariés à 2 500 €, compte 8 280 € par an, soit 690 € à mettre de côté chaque mois.
| Besoin | Hypothèses | Taxe de l'année | À mettre de côté par mois |
|---|---|---|---|
| 1 salarié à 2 000 € brut par mois | Employeur non soumis à la TVA, en métropole | environ 1 872 € | environ 156 € |
| 1 salarié à 3 000 € brut par mois | Employeur non soumis à la TVA, en métropole | environ 3 576 € | environ 298 € |
| 3 salariés à 2 500 € brut par mois | Employeur non soumis à la TVA, en métropole | environ 8 280 € | environ 690 € |
| 5 salariés à 3 000 € brut par mois | Employeur non soumis à la TVA, en métropole | environ 17 880 € | environ 1 490 € |
- Barème 2026 de métropole appliqué au salaire brut annuel de chaque salarié : 4,25 % jusqu'à 9 147 €, 8,50 % jusqu'à 18 258 €, 13,60 % au-delà. Franchise sous 1 200 € de taxe par an, décote jusqu'à 2 040 €.
- Pour un employeur qui n'est soumis à la TVA sur aucune de ses recettes ; s'il l'est en partie, la taxe ne porte que sur une fraction des salaires. Les associations ont en plus un abattement.
Affiner ton calcul
- Taxe sur les salaires (service-public.fr) : Le barème, la franchise, la décote et le calendrier de paiement.
Sources des paramètres : service-public.gouv.fr. Un ordre de grandeur : ton montant exact dépend de ta situation.
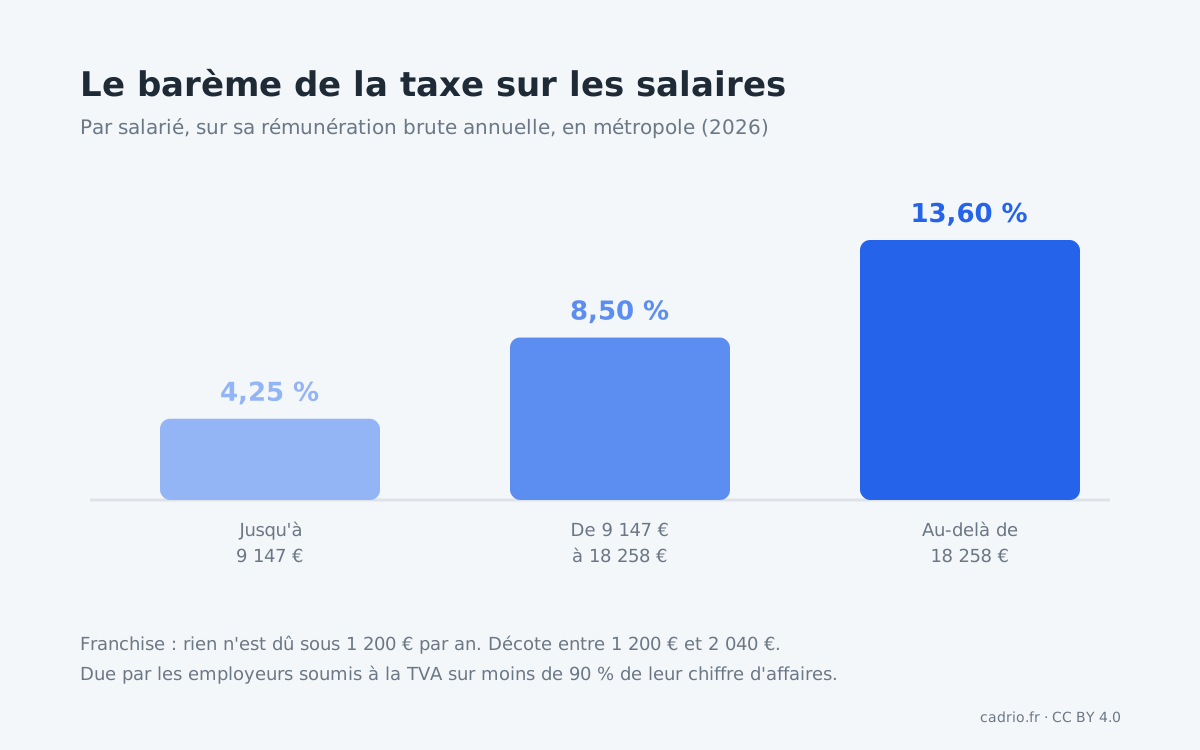
- 4,25 % jusqu'à 9 147 € par an (762 € par mois) ;
- 8,50 % de 9 147 € à 18 258 € par an (762 € à 1 522 € par mois) ;
- 13,60 % au-delà de 18 258 € par an (1 522 € par mois).
Si l'employeur n'est soumis à la TVA que sur une partie de son chiffre d'affaires, la taxe ne porte que sur une fraction des salaires : le rapport entre les recettes qui n'ont pas ouvert droit à déduction de TVA et le total des recettes de l'année précédente.
À partir de quel montant la taxe sur les salaires est-elle due ?
Au-delà de 1 200 € par an. Deux mécanismes allègent la taxe des petits employeurs :
- la franchise : aucune taxe n'est due si son montant annuel ne dépasse pas 1 200 € ;
- la décote : entre 1 200 € et 2 040 €, le montant dû est réduit des trois quarts de l'écart entre 2 040 € et la taxe calculée.
Les associations bénéficient en plus d'un abattement annuel (24 041 € pour 2025) : la taxe n'est due que sur la part qui le dépasse.
Un exemple, avec le barème : un salarié payé 24 000 € brut par an génère 9 147 × 4,25 % + (18 258 − 9 147) × 8,50 % + (24 000 − 18 258) × 13,60 %, soit environ 389 + 774 + 781 = 1 944 € de taxe. Un employeur qui n'a que ce salarié bénéficie de la décote : 3/4 × (2 040 − 1 944) = 72 €, soit 1 872 € à payer. Avec deux salariés au même salaire, la taxe atteint 3 888 € : plus de décote, il paie la totalité.
Quand paie-t-on la taxe sur les salaires ?
Le rythme dépend de la taxe payée l'année précédente. Les paiements se font en ligne, sur l'espace professionnel.
Quand l'argent sort
- 15 janvierPaiement annuel, si la taxe de l'année précédente était inférieure à 4 000 €
- 15 avrilAu-delà de 4 000 € : paiements les 15 avril, 15 juillet et 15 octobre, régularisation au 31 janvier
- Moins de 4 000 € l'année précédente : un seul paiement, avec la déclaration, au plus tard le 15 janvier de l'année suivante.
- De 4 000 € à 10 000 € : un paiement chaque trimestre, au plus tard les 15 avril, 15 juillet et 15 octobre, puis une régularisation au 31 janvier suivant.
- Plus de 10 000 € : un paiement chaque mois, puis la régularisation au 31 janvier.
La déclaration annuelle de liquidation et de régularisation se dépose avec le dernier paiement, en janvier.
Comment vérifier sa taxe sur les salaires ?
- Es-tu vraiment redevable ? Tout dépend de la part de ton chiffre d'affaires soumise à la TVA l'année précédente : 90 % ou plus, et tu n'es pas concerné.
- Le bon barème est-il appliqué à chaque salarié ? Les seuils s'apprécient salarié par salarié, sur sa rémunération annuelle.
- La franchise et la décote sont-elles prises en compte ? Sous 1 200 €, rien n'est dû ; entre 1 200 € et 2 040 €, le montant doit être réduit.
- Le rythme de paiement est-il le bon ? Il se détermine d'après la taxe de l'année précédente : un employeur qui passe sous 4 000 € repasse au paiement annuel.
Comment payer moins de taxe sur les salaires ?
La taxe suit tes salaires : on ne la réduit pas sans réduire la masse salariale. Mais on évite de la payer à tort.
- Recalculer le pourcentage d'assujettissement à la TVA chaque année : si une partie de ton activité est soumise à la TVA, seule la fraction non soumise des salaires est taxée.
- Appliquer la franchise, la décote et, pour une association, l'abattement : ils sont automatiques dans le calcul, mais une erreur de paie les fait disparaître.
- Tenir compte de la taxe dans le coût d'une embauche : pour un employeur redevable, elle s'ajoute aux cotisations. Le simulateur de coût salarié donne les cotisations ; la taxe se calcule à part, avec le barème ci-dessus.
Comment prévoir la taxe sur les salaires dans sa trésorerie ?
La taxe sur les salaires suit ta masse salariale, donc elle se prévoit dès que tes embauches le sont. Estime-la une fois par an avec le barème, salarié par salarié, puis inscris-la au rythme qui correspond à ton montant de l'an dernier : une ligne en janvier, trois lignes trimestrielles, ou une ligne chaque mois.
Pense à la régularisation de janvier : c'est là que se paie l'écart entre les paiements de l'année et la taxe réellement due, par exemple après une augmentation de salaire ou une embauche en cours d'année.
Questions fréquentes sur la taxe sur les salaires
Qui doit payer la taxe sur les salaires ?
Les employeurs qui ne sont pas soumis à la TVA, ou qui l'ont été sur moins de 90 % de leur chiffre d'affaires l'année précédente : banques, assurances, associations, et activités exonérées de TVA comme les soins médicaux. Elle se paie aux impôts, pas à l'Urssaf.
Quel est le barème de la taxe sur les salaires en 2026 ?
En métropole : 4,25 % jusqu'à 9 147 € de rémunération annuelle par salarié, 8,50 % de 9 147 € à 18 258 €, et 13,60 % au-delà de 18 258 €.
Existe-t-il une franchise pour la taxe sur les salaires ?
Oui : aucune taxe n'est due si son montant annuel ne dépasse pas 1 200 €. Entre 1 200 € et 2 040 €, une décote égale aux trois quarts de l'écart avec 2 040 € réduit le montant. Les associations bénéficient en plus d'un abattement annuel.
Quand faut-il payer la taxe sur les salaires ?
Selon la taxe de l'année précédente : en une fois au 15 janvier sous 4 000 €, chaque trimestre (15 avril, 15 juillet, 15 octobre) de 4 000 € à 10 000 €, chaque mois au-delà, avec une régularisation au 31 janvier.
Une entreprise qui facture de la TVA paie-t-elle la taxe sur les salaires ?
Non, si au moins 90 % de son chiffre d'affaires de l'année précédente était soumis à la TVA. En dessous, la taxe porte sur la part des salaires qui correspond à l'activité non soumise.