
 Lucien Faber
Un logiciel de trésorerie relie tes comptes bancaires, range tes opérations et projette ton solde des prochains mois. C'est une charge fixe de plus, payée chaque mois ou chaque année, qu'il faut mettre en face de ce qu'elle t'évite : un découvert non anticipé, une échéance oubliée, un mois creux découvert trop tard. Cadrio, qui publie ce guide, en est un : cette fiche s'en tient aux faits vérifiables, et renvoie à une base comparative sourcée.
Qui paie un logiciel de trésorerie, et à qui ?
L'entreprise paie l'éditeur, par abonnement. Pour lire tes comptes, le logiciel passe en général par un prestataire autorisé à accéder aux informations de tes comptes bancaires, avec ton accord.
Ce choix technique a une conséquence pratique : la réglementation européenne impose de renouveler l'authentification forte auprès de ta banque tous les 180 jours quand tu consultes tes comptes par l'intermédiaire d'un tel prestataire. Concrètement, ta connexion bancaire te demandera de te réidentifier environ deux fois par an.
Combien coûte un logiciel de trésorerie ?
Chaque éditeur fixe ses prix, selon le nombre de banques, de sociétés ou d'utilisateurs. L'abonnement est une charge déductible, et sa TVA se récupère.
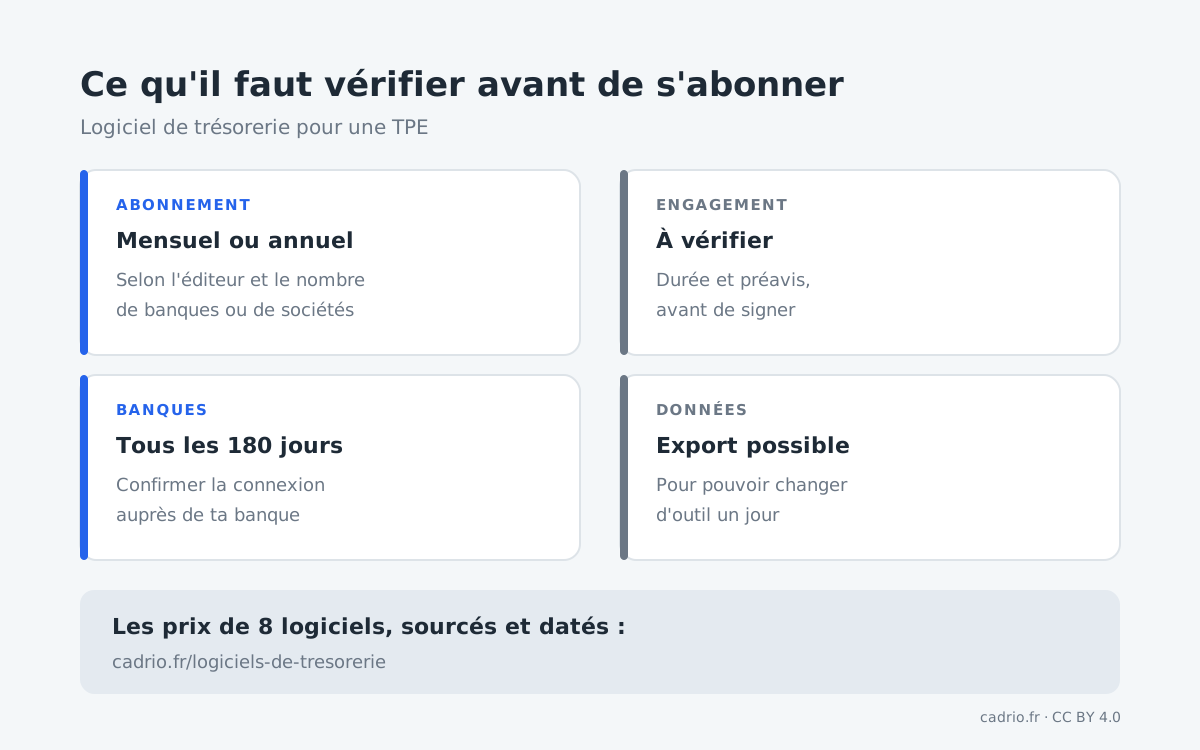
La base des logiciels de trésorerie compare 8 outils à partir des pages publiques de chaque éditeur : prix de l'offre adaptée à une TPE, engagement, nombre de banques incluses, chaque valeur avec sa source et sa date de relevé. C'est là qu'il faut regarder les prix, qui changent ; cette fiche s'en tient à ce qui ne bouge pas.
Quand paie-t-on un logiciel de trésorerie ?
Chaque mois ou chaque année, selon l'offre. Certains éditeurs réduisent le prix en paiement annuel, mais celui-ci pèse sur un seul mois de trésorerie. Avec un engagement, tu dois payer jusqu'au terme même si tu arrêtes d'utiliser l'outil : lis la durée avant de signer.
Comment vérifier son logiciel de trésorerie ?
- Toutes tes banques sont-elles connectées, et les connexions à jour ?
- Le prix suit-il ta situation : nombre de banques, de sociétés, d'utilisateurs ?
- Y a-t-il un engagement, et jusqu'à quand ?
- Te sers-tu vraiment du prévisionnel, ou seulement du suivi des opérations passées ?
- Peux-tu exporter tes données si tu changes d'outil ?
Comment bien choisir un logiciel de trésorerie ?
- Partir de ton besoin : suivre le passé, ou construire un prévisionnel que tu modifies.
- Comparer au même profil : nombre de banques et de sociétés, avec ou sans engagement.
- Tester avant de payer quand l'éditeur propose un essai.
- Mettre en face ce que te coûtent tes agios sur une année : c'est la dépense qu'un prévisionnel tenu à jour aide à éviter.
Comment prévoir le logiciel de trésorerie dans sa trésorerie ?
Inscris l'abonnement à sa date de prélèvement, chaque mois ou au mois de renouvellement. Note aussi les dates de reconnexion bancaire, tous les 180 jours : une connexion expirée, c'est un prévisionnel qui ne se met plus à jour.
Questions fréquentes sur le logiciel de trésorerie
Combien coûte un logiciel de trésorerie pour une TPE ?
Ça dépend de l'éditeur, du nombre de banques et de sociétés. La base des logiciels de trésorerie compare les prix publics de 8 outils, avec la source et la date de chaque relevé.
Pourquoi faut-il reconnecter sa banque tous les 180 jours ?
La réglementation européenne impose de renouveler l'authentification forte auprès de la banque tous les 180 jours quand on consulte ses comptes par un prestataire d'information sur les comptes, comme le font les logiciels de trésorerie.
Un abonnement à un logiciel de trésorerie est-il déductible ?
Oui, c'est une charge déductible du résultat, et la TVA facturée par l'éditeur se récupère.
Faut-il un engagement pour un logiciel de trésorerie ?
Ça dépend de l'éditeur : certains imposent une durée d'engagement. La base comparative l'indique pour chaque logiciel.
Un tableur peut-il remplacer un logiciel de trésorerie ?
Oui pour démarrer : un tableur ne coûte rien, mais il ne se connecte pas à tes banques et se met à jour à la main.