
 Lucien Faber
Les cotisations sociales d'un indépendant ont un défaut redoutable pour la trésorerie : elles se paient sur des revenus passés. Pendant l'année, tu verses des acomptes calculés sur un revenu estimé ; l'année suivante, l'Urssaf les régularise sur ton revenu réel. Une bonne année se paie donc deux fois plus tard, au moment où l'activité a parfois ralenti. Bien lu, ce mécanisme se prévoit.
Qui paie les cotisations TNS, et à qui ?
Les cotisations des travailleurs non salariés (TNS) sont dues par :
- l'entrepreneur individuel au régime réel, sur son bénéfice ;
- le gérant majoritaire de SARL ou d'EURL, sur sa rémunération ;
- le micro-entrepreneur, selon un régime simplifié, sur son chiffre d'affaires.
Elles se paient à l'Urssaf, qui collecte en un seul prélèvement l'ensemble des cotisations des indépendants : assurance maladie et maternité, indemnités journalières, retraite de base et complémentaire, invalidité-décès, allocations familiales, CSG et CRDS, et la contribution à la formation professionnelle.
Combien coûtent les cotisations TNS ?
Combien de cotisations pour un gérant d'EURL ?
Pour une enveloppe de 30 000 € par an, un gérant majoritaire d'EURL paie environ 8 816 € de cotisations, contre 13 483 € pour un président de SASU. Elles se paient par acomptes, puis se régularisent l'année suivante.
| Besoin | Hypothèses | Cotisations en EURL | Pour comparer : en SASU |
|---|---|---|---|
| Enveloppe de 20 000 € | Rémunération et cotisations comprises | environ 5 849 € | environ 9 121 € |
| Enveloppe de 30 000 € | Rémunération et cotisations comprises | environ 8 816 € | environ 13 483 € |
| Enveloppe de 50 000 € | Rémunération et cotisations comprises | environ 15 653 € | environ 22 205 € |
| Enveloppe de 80 000 € | Rémunération et cotisations comprises | environ 25 062 € | environ 35 239 € |
- SASU (président assimilé salarié) ou EURL (gérant majoritaire, travailleur indépendant), à l'impôt sur les sociétés, enveloppe annuelle cotisations comprises. Calcul du simulateur du site, sur le modèle de l'Urssaf.
- Pour un micro-entrepreneur, les cotisations sont un pourcentage du chiffre d'affaires : voir le tableau plus haut.
Affiner ton calcul
- Simulateur de salaire du dirigeant : Ton enveloppe, comparée en SASU et en EURL, avec le détail des cotisations.
- mon-entreprise.urssaf.fr : Les simulateurs officiels de l'Urssaf, sur le même modèle de calcul.
Sources des paramètres : mon-entreprise.urssaf.fr. Un ordre de grandeur : ton montant exact dépend de ta situation.
Au régime réel : sur le revenu professionnel
Les cotisations se calculent sur le revenu professionnel : le bénéfice pour un entrepreneur individuel, la rémunération pour un gérant majoritaire. Chaque cotisation a son taux, parfois progressif, et certaines un minimum, ce qui rend le calcul difficile à faire à la main. Le simulateur de salaire du dirigeant les calcule pour une EURL avec les règles de l'année.
En micro-entreprise : un pourcentage du chiffre d'affaires
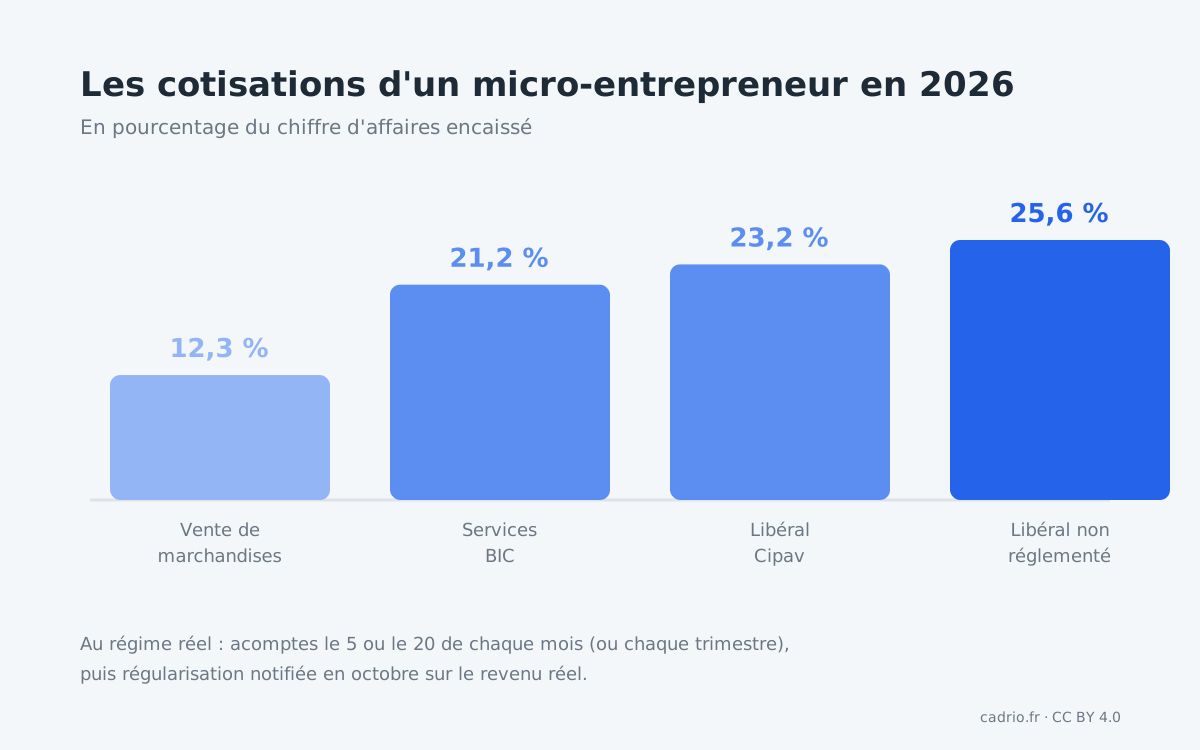
Le micro-entrepreneur paie un pourcentage de son chiffre d'affaires encaissé, qui couvre toutes ses cotisations. En 2026 :
| Activité | Taux |
|---|---|
| Vente de marchandises, hébergement | 12,3 % |
| Prestations de services commerciales et artisanales (BIC) | 21,2 % |
| Professions libérales non réglementées | 25,6 % |
| Professions libérales relevant de la Cipav | 23,2 % |
Avec l'option pour le versement libératoire, l'impôt sur le revenu s'ajoute à ce taux et se paie en même temps, à l'Urssaf.
Sans chiffre d'affaires, rien n'est dû.
Quand paie-t-on les cotisations TNS ?
Quand l'argent sort
- Le 5 ou le 20 de chaque moisCotisations provisionnelles, calculées sur le dernier revenu connu
- OctobreNotification de la régularisation sur le revenu réel de l'année précédente
Au régime réel
Le calendrier suit trois temps :
- En décembre, tu reçois l'appel de cotisations provisionnelles de l'année suivante, calculées sur ton dernier revenu connu.
- Pendant l'année, tu paies ces cotisations chaque mois, le 5 ou le 20, ou chaque trimestre, les 5 février, 5 mai, 5 août et 5 novembre.
- Après ta déclaration de revenus, l'Urssaf calcule les cotisations définitives : en octobre, tu reçois la régularisation, qui peut être un complément à payer ou un remboursement.
La première année, sans revenu connu, les cotisations provisionnelles sont calculées sur une base forfaitaire, puis régularisées.
À quelle date un micro-entrepreneur paie-t-il ses cotisations ?
Au plus tard à la fin du mois qui suit la période déclarée : chaque mois, ou chaque trimestre sur option. Les cotisations se paient en même temps que la déclaration du chiffre d'affaires, en ligne : leur montant suit donc le chiffre d'affaires encaissé de la période. Une déclaration oubliée entraîne une pénalité.
Comment vérifier ses cotisations TNS ?
- Les cotisations provisionnelles correspondent-elles à ton revenu de cette année ? Si ton revenu baisse nettement, des acomptes calculés sur une bonne année pèsent trop.
- La régularisation d'octobre est-elle prévue ? Après une année en hausse, elle peut être lourde.
- En micro-entreprise, le bon taux est-il appliqué à chaque activité, si tu en exerces plusieurs ?
- Toutes les déclarations sont-elles faites, y compris à zéro ? En micro-entreprise, un chiffre d'affaires nul se déclare.
Comment payer ses cotisations TNS au bon moment ?
- Demander l'ajustement des acomptes. Si ton revenu de l'année s'annonce différent de celui qui sert de base, tu peux demander à l'Urssaf de recalculer tes cotisations provisionnelles sur une estimation, depuis ton espace en ligne : tu évites d'avancer trop, ou de subir une grosse régularisation.
- Choisir le paiement mensuel pour lisser la sortie d'argent sur l'année.
- Provisionner la régularisation après une année en hausse : mets de côté, chaque mois, une part de l'écart entre ton revenu réel et la base des acomptes.
Comment prévoir ses cotisations TNS dans sa trésorerie ?
Au régime réel, inscris les acomptes chaque mois, le 5 ou le 20, ou chaque trimestre, au montant de l'appel reçu en décembre. Puis ajoute une ligne en octobre, pour la régularisation : en hausse si ton revenu a augmenté, en baisse s'il a diminué.
En micro-entreprise, c'est plus simple : un pourcentage de ton chiffre d'affaires du mois ou du trimestre, payé le mois suivant.
Questions fréquentes sur les cotisations TNS
Quand paie-t-on les cotisations d'un travailleur indépendant ?
Chaque mois, le 5 ou le 20, ou chaque trimestre, les 5 février, 5 mai, 5 août et 5 novembre. Ce sont des acomptes ; la régularisation sur le revenu réel est notifiée en octobre de l'année suivante.
Quel est le taux de cotisations d'un micro-entrepreneur en 2026 ?
12,3 % du chiffre d'affaires pour la vente de marchandises, 21,2 % pour les prestations de services commerciales et artisanales, 25,6 % pour les professions libérales non réglementées et 23,2 % pour celles qui relèvent de la Cipav.
Pourquoi l'Urssaf réclame-t-elle une régularisation ?
Parce que les acomptes de l'année sont calculés sur un revenu passé. Une fois le revenu réel déclaré, l'Urssaf calcule les cotisations définitives et réclame la différence, ou la rembourse.
Peut-on réduire ses acomptes de cotisations si son revenu baisse ?
Oui. Le travailleur indépendant peut demander à l'Urssaf de recalculer ses cotisations provisionnelles sur une estimation de son revenu de l'année.
Le gérant majoritaire de SARL paie-t-il des cotisations TNS ?
Oui. Le gérant majoritaire de SARL ou d'EURL est travailleur non salarié : il paie les cotisations des indépendants sur sa rémunération.