
 Lucien Faber
Une erreur de conseil, une prestation ratée, un dommage causé chez un client : la responsabilité civile professionnelle paie à ta place ce que tu dois réparer. Pour certaines professions, elle est obligatoire ; pour les autres, c'est souvent le contrat que les clients demandent en premier. Côté trésorerie, c'est une prime qui tombe une fois par an, et un contrat qu'un impayé peut suspendre en quelques semaines.
Qui paie la RC pro, et à qui ?
L'entreprise paie sa prime à l'assureur. En échange, l'assureur indemnise les dommages que son activité cause à des clients ou à des tiers, dans les limites du contrat.
Pour certaines activités, cette assurance est une obligation légale : c'est le cas, par exemple, de certaines professions du droit comme les avocats, ou de santé comme les infirmiers. Ailleurs, elle reste un choix, mais un client, un donneur d'ordre ou un bailleur peut la demander avant de signer.
La RC pro peut être souscrite à part, ou réunie avec d'autres garanties dans une multirisque professionnelle : selon service-public, toutes les assurances obligatoires peuvent y être regroupées.
Combien coûte la RC pro ?
Aucun tarif officiel : la prime dépend notamment de ton activité et des garanties que tu choisis, montants garantis et franchise compris.
Combien coûte une RC pro par mois ?
Pour une activité de services peu risquée, compte 13 € à 25 € par mois selon le métier et le chiffre d'affaires, et environ 25,17 € si tu ajoutes la protection de ton local et de ton matériel. Les métiers du bâtiment paient en plus une garantie décennale.
| Besoin | Hypothèses | Prime par mois |
|---|---|---|
| Services intellectuels, micro-entreprise | Chiffre d'affaires sous 30 000 € : dès 13 € | environ 13 € |
| Consultant indépendant | Chiffre d'affaires sous 80 000 € : dès 15 € | environ 15 € |
| Photographe, vidéaste | Chiffre d'affaires sous 50 000 € | environ 17 € |
| Coach sportif ou bien-être | Chiffre d'affaires sous 50 000 € | environ 20 € |
| Prestataire informatique, développeur | Chiffre d'affaires sous 100 000 € | environ 25 € |
| RC pro et protection des locaux et du matériel | Les deux garanties réunies : dès 25,17 € | environ 25,17 € |
- Tarifs indicatifs publiés par Hiscox, relevés le 4 octobre 2026 : un prix d'appel par profil, pour un risque standard et sans sinistre. Ton prix dépend des montants garantis, de la franchise et de ton historique.
- La prime ne porte pas de TVA, et elle est déductible du résultat.
Affiner ton calcul
- Devis RC pro Hiscox : Un prix pour ton activité et ton chiffre d'affaires, en ligne.
- Ton obligation d'assurance (service-public.fr) : Les professions pour lesquelles la RC pro est obligatoire.
Sources des paramètres : hiscox.fr (tarif public). Un ordre de grandeur : ton montant exact dépend de ta situation.
La prime ne porte pas de TVA : les opérations d'assurance en sont exonérées. Elle est déductible du résultat de l'entreprise.
Ce qui compte pour ta trésorerie, c'est la façon de la payer. Le contrat fixe une échéance, en général annuelle ; la prime se règle en une fois à cette date, ou en plusieurs fractions si le contrat le prévoit.
Quand paie-t-on la RC pro ?
À l'échéance du contrat, ou à chaque fraction.
Quand l'argent sort
- À l'échéance du contratPaiement de la prime annuelle, ou de la première fraction si elle est fractionnée
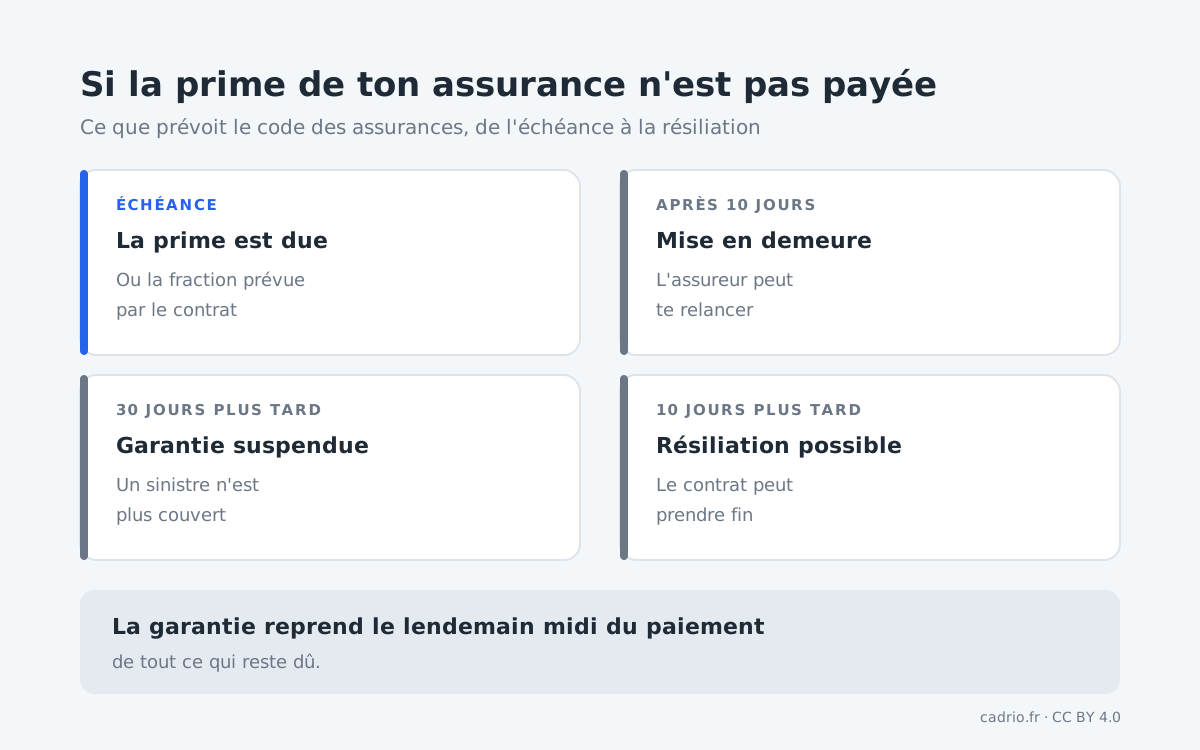
- 10 jours après l'échéance, sans paiementL'assureur peut adresser une mise en demeure
- 30 jours après la mise en demeureGarantie suspendue, puis résiliation possible 10 jours plus tard
Pour changer d'assureur, le code des assurances te permet de résilier ton contrat chaque année après la première année, en le notifiant au moins deux mois avant l'échéance. Pour les risques professionnels, l'assureur peut lui aussi résilier dans les mêmes conditions, et il doit en expliquer les raisons.
Au bout de combien de temps une RC pro impayée est-elle suspendue ?
Trente jours après la mise en demeure, que l'assureur peut t'envoyer si la prime n'est pas payée dans les dix jours de son échéance. Dix jours après la suspension, il peut résilier le contrat. La garantie reprend le lendemain midi du paiement de tout ce qui reste dû.
Pour une profession où la RC pro est obligatoire, une garantie suspendue, c'est une activité exercée sans l'assurance exigée.
Comment vérifier sa RC pro ?
- L'activité déclarée correspond-elle à ce que tu fais vraiment ? Une activité non déclarée peut ne pas être couverte.
- Les montants garantis suffisent-ils face à ce qu'une erreur pourrait coûter à un client ?
- Quelle est la franchise ? C'est la part du sinistre qui reste à ta charge.
- La date d'échéance est-elle notée, avec la date limite de résiliation deux mois avant ?
- L'attestation est-elle à jour si tes clients ou ton bailleur la demandent ?
Comment payer sa RC pro au bon moment ?
- Choisir le rythme de paiement : une prime annuelle pèse sur un seul mois, un fractionnement lisse la sortie, si le contrat le permet.
- Caler l'échéance sur un mois où la trésorerie est confortable, à la souscription ou au renouvellement.
- Mettre en concurrence deux mois avant l'échéance, quand ton activité ou ton chiffre d'affaires a changé.
- Regrouper tes contrats chez un même assureur si cela simplifie les échéances, en comparant le coût total.
Comment prévoir la RC pro dans sa trésorerie ?
Inscris la prime à sa date d'échéance, pour son montant total, ou chaque fraction à sa date. Ajoute un rappel deux mois avant l'échéance pour décider de garder ou de changer de contrat. Et vérifie que le mois de l'échéance n'est pas déjà chargé par d'autres grosses sorties.
Questions fréquentes sur la RC pro
La RC pro est-elle obligatoire ?
Pour certaines activités réglementées, oui : par exemple certaines professions du droit, comme les avocats, ou de santé, comme les infirmiers. Pour les autres, elle est facultative, mais souvent demandée par les clients.
Que se passe-t-il si on ne paie pas sa prime de RC pro ?
L'assureur peut adresser une mise en demeure si la prime n'est pas payée dans les dix jours de l'échéance. Trente jours après, la garantie est suspendue, puis le contrat peut être résilié dix jours plus tard.
Peut-on résilier sa RC pro à tout moment ?
Le code des assurances permet de résilier chaque année, après la première année, en prévenant l'assureur au moins deux mois avant l'échéance. Le contrat peut prévoir d'autres cas.
La prime de RC pro est-elle déductible ?
Oui, c'est une charge déductible du résultat de l'entreprise. Elle ne porte pas de TVA, les opérations d'assurance en étant exonérées.
Peut-on payer sa RC pro tous les mois ?
Oui, si le contrat prévoit un paiement fractionné. Chaque fraction doit alors être payée à sa date : un impayé sur une fraction suffit à déclencher la procédure de suspension.