
 Lucien Faber
La rémunération du dirigeant est la seule grosse dépense que tu décides seul, ou presque. Pas de minimum légal, pas de date imposée : c'est toi, avec tes associés, qui fixes son montant et son rythme. Cette liberté a un revers. Si elle n'est pas prévue, elle devient la variable d'ajustement de la trésorerie : on se paie quand il reste quelque chose, puis on découvre les cotisations qui suivent.
Qui paie la rémunération du dirigeant, et à qui ?
La société verse sa rémunération à son dirigeant : gérant de SARL ou d'EURL, président de SAS ou de SASU. Elle est fixée :
- par les statuts, ce qui est rare, car toute modification demande alors de les changer ;
- par une décision des associés, en assemblée ;
- ou selon les modalités prévues par les statuts, par exemple par un conseil.
Elle peut être fixe, proportionnelle au chiffre d'affaires ou au bénéfice, ou mixte. Et elle peut être nulle : un dirigeant de société n'a aucune obligation de se rémunérer.
Si tu exerces en entreprise individuelle, tu n'as pas de rémunération au sens propre : ce que tu prends sur le compte de l'entreprise relève des prélèvements personnels de l'exploitant.
Combien coûte la rémunération du dirigeant ?
Le montant, c'est toi qui le fixes. Ce qui change tout, c'est le régime social qui s'applique, selon ton statut.
Combien reste-t-il au dirigeant, en SASU ou en EURL ?
Pour 30 000 € par an, rémunération et cotisations comprises, il reste environ 16 517 € net à un président de SASU et 21 184 € à un gérant d'EURL. L'écart vient des cotisations, plus lourdes en assimilé salarié, et les deux régimes n'ouvrent pas les mêmes droits.
| Besoin | Hypothèses | Net en SASU | Net en EURL |
|---|---|---|---|
| Enveloppe de 20 000 € | Rémunération et cotisations comprises | environ 10 879 € | environ 14 151 € |
| Enveloppe de 30 000 € | Rémunération et cotisations comprises | environ 16 517 € | environ 21 184 € |
| Enveloppe de 50 000 € | Rémunération et cotisations comprises | environ 27 795 € | environ 34 347 € |
| Enveloppe de 80 000 € | Rémunération et cotisations comprises | environ 44 761 € | environ 54 938 € |
- SASU (président assimilé salarié) ou EURL (gérant majoritaire, travailleur indépendant), à l'impôt sur les sociétés, enveloppe annuelle cotisations comprises. Calcul du simulateur du site, sur le modèle de l'Urssaf.
- Net avant impôt sur le revenu. À rémunération égale, les deux régimes n'ouvrent pas les mêmes droits (retraite, indemnités journalières).
Affiner ton calcul
- Simulateur de salaire du dirigeant : Ton enveloppe, comparée en SASU et en EURL, avec le détail des cotisations.
- mon-entreprise.urssaf.fr : Les simulateurs officiels de l'Urssaf, sur le même modèle de calcul.
Sources des paramètres : mon-entreprise.urssaf.fr. Un ordre de grandeur : ton montant exact dépend de ta situation.
Pour la société, la rémunération est une charge déductible du résultat, si elle correspond à un travail effectif et n'est pas excessive.
Quel régime social pour un gérant de SARL ou un président de SAS ?
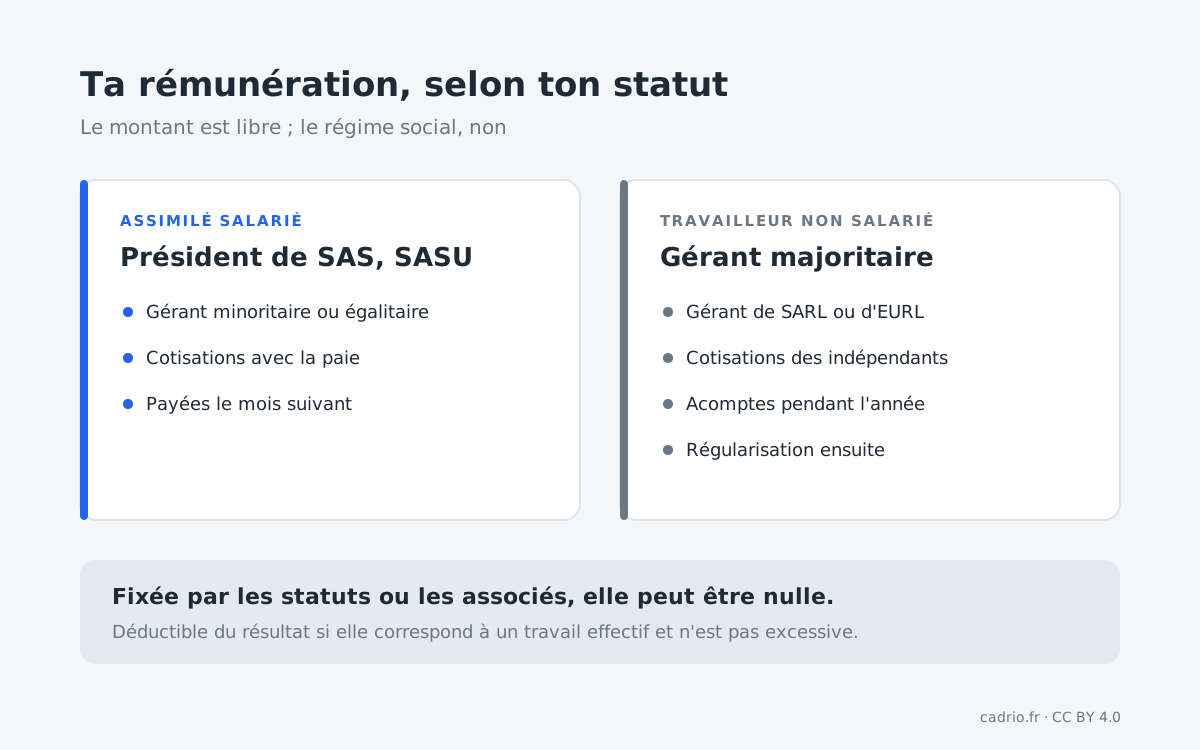
Tout dépend de la forme de la société et, pour un gérant, de ses parts :
| Statut | Régime social |
|---|---|
| Gérant majoritaire de SARL ou d'EURL | Travailleur non salarié (TNS) |
| Gérant minoritaire ou égalitaire de SARL | Assimilé salarié |
| Président de SAS ou de SASU | Assimilé salarié |
- Assimilé salarié : la rémunération supporte des cotisations proches de celles d'un salarié, payées chaque mois comme pour une paie.
- TNS : la rémunération supporte les cotisations des indépendants, calculées sur le revenu, avec des acomptes et une régularisation l'année suivante.
À rémunération égale, les deux régimes ne coûtent pas la même chose à la société, et n'ouvrent pas les mêmes droits. Le simulateur de salaire du dirigeant compare, pour une même enveloppe, ce qui reste net en SASU et en EURL.
Quand paie-t-on la rémunération du dirigeant ?
Quand la décision des associés le prévoit : chaque mois, chaque trimestre, ou en une fois. Rien n'impose un rythme mensuel.
Quand l'argent sort
- Au rythme décidé par les associésVersement de la rémunération du dirigeant, mensuel si les associés l'ont décidé ainsi
Mais le régime social impose le sien :
- en assimilé salarié, la rémunération passe par la paie, et les cotisations partent le mois suivant, avec la déclaration sociale nominative ;
- en TNS, les cotisations sont appelées par acomptes, puis régularisées : une hausse de rémunération se paie l'année suivante.
Comment vérifier sa rémunération de dirigeant ?
- La décision existe-t-elle par écrit ? Statuts ou procès-verbal d'assemblée : sans elle, la rémunération n'a pas de base.
- Le régime social est-il le bon ? Il dépend de la forme de la société et de la part du capital que tu détiens.
- Les cotisations correspondantes sont-elles prévues ? Paie mensuelle en assimilé salarié, acomptes et régularisation en TNS.
- Le montant est-il cohérent avec ton activité ? Une rémunération excessive peut être réintégrée dans le résultat imposable.
Comment optimiser sa rémunération de dirigeant ?
- Comparer rémunération et dividendes. En société à l'impôt sur les sociétés, une partie du revenu peut passer par les dividendes, avec une fiscalité et des cotisations différentes.
- Fixer un montant régulier. Une rémunération mensuelle prévue se pilote ; une rémunération prise au gré du solde bancaire déstabilise la trésorerie.
- Anticiper la régularisation en TNS. Une augmentation se paie en cotisations l'année suivante : provisionne-les dès maintenant.
- Se faire accompagner pour choisir entre statuts : le choix pèse sur des années.
Comment prévoir sa rémunération dans sa trésorerie ?
Inscris ta rémunération comme une ligne fixe, au rythme décidé, puis ajoute à côté les cotisations qu'elle entraîne : le mois suivant en assimilé salarié, en acomptes et en régularisation en TNS.
La règle simple : tu ne te paies pas avec ce qui reste sur le compte, mais avec ce que ton prévisionnel montre comme disponible, après les impôts et les cotisations des prochains mois.
Questions fréquentes sur la rémunération du dirigeant
Qui fixe la rémunération du gérant ou du président ?
Les statuts ou une décision des associés en assemblée, selon ce que prévoient les statuts. Elle peut être fixe, proportionnelle aux résultats, ou mixte.
Un dirigeant de société est-il obligé de se rémunérer ?
Non. L'absence de rémunération est tout à fait possible. Le dirigeant peut aussi percevoir des dividendes s'il est associé.
Quel est le régime social d'un président de SAS ?
Il est assimilé salarié, comme le gérant minoritaire ou égalitaire de SARL. Le gérant majoritaire de SARL ou d'EURL est, lui, travailleur non salarié.
La rémunération du dirigeant est-elle déductible ?
Oui, du résultat de la société, si elle correspond à un travail effectif et n'est pas excessive au regard du service rendu.
Faut-il se verser une rémunération chaque mois ?
Non, aucune règle ne l'impose. Mais un montant régulier, prévu à l'avance, rend la trésorerie plus lisible et évite de découvrir les cotisations après coup.