
 Lucien Faber
Depuis 2019, l'impôt sur le revenu de tes salariés passe par toi : tu le retiens sur leur salaire, puis tu le reverses à l'administration fiscale. Ce n'est pas une charge de ton entreprise, puisque c'est l'impôt du salarié ; mais c'est une sortie d'argent bien réelle, qui part de ton compte le mois suivant la paie. Entre les deux, l'argent dort chez toi, et il ne t'appartient pas.
Qui reverse le prélèvement à la source, et à qui ?
Tout employeur est collecteur du prélèvement à la source. Chaque mois, il applique au salaire de chaque salarié le taux que lui transmet la direction générale des finances publiques (DGFiP), retient le montant correspondant, puis le reverse à la DGFiP.
Le salarié reçoit donc un net à payer déjà diminué de son impôt. Toi, tu reverses la somme retenue : elle ne te coûte rien, mais elle sort de ton compte.
Combien faut-il reverser ?
Le montant reversé est la somme des retenues faites sur les salaires du mois. Pour chaque salarié :
Combien reverser par salarié, au taux par défaut ?
Ce que tu reverses, c'est ce que tu as retenu sur la paie. Au taux par défaut, 58 € par mois pour un salarié à 2 000 € net imposable, 225 € à 3 000 €. Le taux personnalisé que te transmet l'administration peut être plus bas ou plus haut, selon le foyer du salarié.
| Besoin | Hypothèses | Reversé chaque mois | Reversé chaque trimestre |
|---|---|---|---|
| 1 600 € net imposable par mois | Taux par défaut de 0 % | rien à reverser | rien à reverser |
| 2 000 € net imposable par mois | Taux par défaut de 2,9 % | environ 58 € | environ 174 € |
| 2 500 € net imposable par mois | Taux par défaut de 5,3 % | environ 132,50 € | environ 397,50 € |
| 3 000 € net imposable par mois | Taux par défaut de 7,5 % | environ 225 € | environ 675 € |
| 4 000 € net imposable par mois | Taux par défaut de 11,9 % | environ 476 € | environ 1 428 € |
- Grille du taux par défaut en métropole, en vigueur depuis le 1er mai 2026 : il s'applique quand aucun taux personnalisé ne t'a été transmis, par exemple pour une embauche.
- Le reversement trimestriel est une option ouverte sous 11 salariés : la somme des trois mois part en une fois, au plus tard le 15 du mois qui suit le trimestre.
Affiner ton calcul
- Grille des taux par défaut (BOFiP) : Toutes les tranches, en métropole et outre-mer.
Sources des paramètres : bofip.impots.gouv.fr. Un ordre de grandeur : ton montant exact dépend de ta situation.
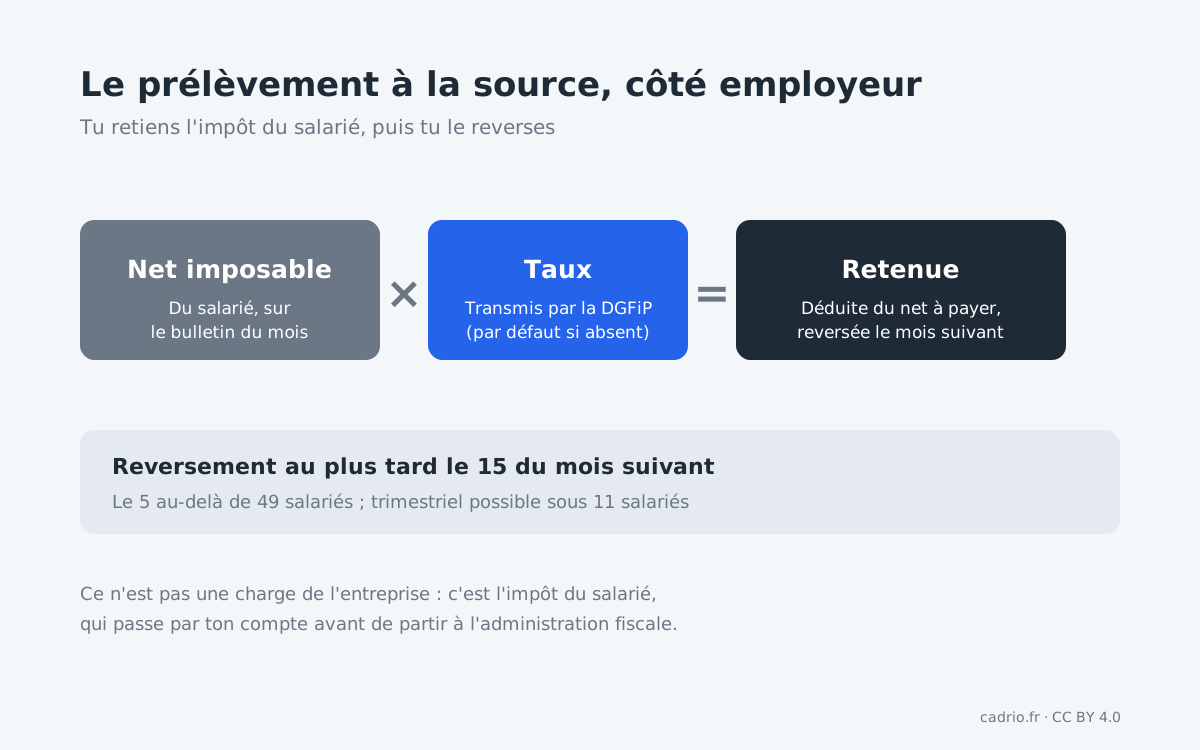
Retenue = salaire net imposable × taux de prélèvement.
- Le taux personnalisé est calculé par l'administration à partir de la dernière déclaration de revenus du salarié. Il t'est transmis automatiquement, en retour de ta déclaration sociale nominative (DSN).
- À défaut de taux transmis, par exemple pour un salarié qui vient d'être embauché, tu appliques un taux par défaut, fixé par une grille selon le montant du salaire.
Tu n'as pas à connaître la situation fiscale de tes salariés, ni à la vérifier : tu appliques le taux qui t'est transmis, sans pouvoir le modifier. Un salarié qui veut changer de taux s'adresse à l'administration fiscale, pas à toi.
Quand reverse-t-on le prélèvement à la source ?
Le prélèvement à la source se déclare dans la DSN, avec les cotisations sociales, et se reverse le mois qui suit la paie :
Quand l'argent sort
- Le 15 de chaque mois (le 5 au-delà de 49 salariés)Reversement des retenues du mois précédent, prélevé quelques jours après l'échéance
- au plus tard le 15 du mois pour une entreprise de 49 salariés au plus ;
- au plus tard le 5 du mois au-delà.
Le reversement se fait par un prélèvement SEPA interentreprises, déclenché par la DSN. Le débit sur ton compte intervient dans les jours qui suivent l'échéance, en général le cinquième jour.
Le mandat de prélèvement SEPA interentreprises doit être enregistré auprès de ta banque. Sans lui, la banque rejette le prélèvement, et un rejet entraîne des sanctions.
Peut-on reverser le prélèvement à la source chaque trimestre ?
Oui, sous 11 salariés : tu peux opter pour un reversement chaque trimestre, au plus tard le 15 du premier mois du trimestre suivant. La retenue, elle, reste faite chaque mois sur la paie : l'argent attend alors trois mois sur ton compte avant de partir.
Comment vérifier le prélèvement à la source ?
- Le taux appliqué est-il celui transmis par l'administration ? Il arrive avec le compte rendu de ta DSN ; ton logiciel de paie doit le reprendre tel quel.
- Les nouveaux salariés ont-ils un taux par défaut ? Tant qu'aucun taux personnalisé n'est transmis, c'est la grille qui s'applique, pas un taux nul.
- Le mandat SEPA interentreprises est-il actif à ta banque ? Sans lui, le prélèvement est rejeté.
- Le montant prélevé correspond-il à la DSN ? La somme reversée doit être celle des retenues du mois.
Comment éviter que le prélèvement pèse sur sa trésorerie ?
Le prélèvement à la source n'est pas une charge : tu ne peux pas le réduire. L'enjeu est de ne pas le dépenser.
- Le considérer comme de l'argent qui ne t'appartient pas, dès la paie, au même titre que la TVA à reverser.
- Vérifier le mandat SEPA avant ta première paie : un rejet coûte des sanctions et du temps.
- Opter pour le trimestre sous 11 salariés seulement si tu mets l'argent de côté : le reversement trimestriel regroupe trois mois de retenues en un seul débit.
Comment prévoir le prélèvement à la source dans sa trésorerie ?
Dans ton prévisionnel, le prélèvement à la source se range avec les charges de personnel, mais il part le mois suivant la paie, le 5 ou le 15. Son montant suit les salaires et les taux de tes salariés : la retenue du dernier mois est une bonne estimation du suivant.
Attention aux mois de prime : un 13e mois fait aussi grimper la retenue, donc le reversement du mois suivant.
Questions fréquentes sur le prélèvement à la source
L'employeur paie-t-il l'impôt de ses salariés ?
Non. Il retient l'impôt sur le salaire, au taux transmis par l'administration fiscale, puis il le reverse. L'impôt reste celui du salarié : l'employeur ne fait que le collecter.
Quand l'employeur reverse-t-il le prélèvement à la source ?
Le mois qui suit la paie, au plus tard le 15 jusqu'à 49 salariés et le 5 au-delà, par prélèvement SEPA déclenché par la DSN. Sous 11 salariés, le reversement peut être trimestriel.
Quel taux appliquer à un nouveau salarié ?
Le taux transmis par l'administration fiscale en retour de la DSN. Tant qu'aucun taux n'est transmis, l'employeur applique le taux par défaut, fixé par une grille selon le montant du salaire.
Un salarié peut-il demander à son employeur de changer son taux ?
Non. Le salarié modifie son taux auprès de l'administration fiscale, dans son espace personnel. L'employeur applique le nouveau taux dès qu'il lui est transmis.
Que se passe-t-il si le prélèvement est rejeté par la banque ?
Le reversement n'est pas fait, et l'employeur s'expose à des sanctions. Il faut que le mandat de prélèvement SEPA interentreprises soit enregistré auprès de sa banque avant le premier reversement.