
 Lucien Faber
Le plan d'épargne retraite (PER) n'a rien d'obligatoire : c'est une épargne que le dirigeant se constitue pour plus tard, et dont il déduit les versements de son revenu imposable. Pour la trésorerie, c'est une sortie d'argent choisie, que tu peux programmer chaque mois ou faire en une fois, en fin d'année, quand tu connais mieux ton résultat. La seule erreur à éviter : bloquer jusqu'à la retraite de l'argent dont l'entreprise aura besoin dans six mois.
Qui paie le PER, et à qui ?
Le PER est ouvert par le dirigeant, à titre personnel, auprès d'une banque ou d'un assureur. C'est lui qui verse, et lui qui en bénéficiera à la retraite. Le PER a remplacé les anciens contrats retraite : depuis le 1er octobre 2020, les contrats retraite Madelin ne sont plus commercialisés, même si ceux qui existaient gardent leur avantage fiscal.
Dans tous les cas, l'épargne appartient au dirigeant, pas à son entreprise.
Combien coûte le PER ?
Le PER coûte ce que tu décides d'y verser : il n'y a ni minimum légal, ni obligation de régularité. Les versements sont libres ou programmés.
Combien verser sur ton PER, et pour quelle économie d'impôt ?
Tu verses ce que tu veux, de 0 € au plafond déductible : pour 50 000 € de bénéfice, ce plafond est de 5 291 € par an, soit 441 € par mois, et le verser en entier réduit ton impôt d'environ 1 587 € si tu vis seul. Cet argent est bloqué jusqu'à la retraite, sauf cas de déblocage anticipé.
| Besoin | Hypothèses | Plafond déductible par an | Soit par mois | Impôt en moins sur l'année |
|---|---|---|---|---|
| 30 000 € de bénéfice | Seul, sans autre revenu dans le foyer | environ 4 806 € | environ 401 € | environ 829 € |
| 50 000 € de bénéfice | Seul, sans autre revenu dans le foyer | environ 5 291 € | environ 441 € | environ 1 587 € |
| 80 000 € de bénéfice | Seul, sans autre revenu dans le foyer | environ 12 791 € | environ 1 066 € | environ 3 837 € |
| 120 000 € de bénéfice | Seul, sans autre revenu dans le foyer | environ 22 791 € | environ 1 899 € | environ 9 344 € |
- Plafond des travailleurs non salariés : 10 % du bénéfice dans la limite de 8 fois le plafond annuel de la sécurité sociale, plus 15 % de la part du bénéfice comprise entre 1 et 8 fois ce plafond, et au moins 10 % du plafond, soit 4 806 € en 2026.
- Économie calculée avec le barème de l'impôt 2026 sur les revenus de 2025, pour une personne seule dont le bénéfice est le seul revenu. Les sommes déduites seront imposées à la sortie.
- Les versements de prévoyance et de mutuelle Madelin ont leur propre plafond : ils ne réduisent pas celui-ci.
Affiner ton calcul
- Simulateurs de l'impôt (impots.gouv.fr) : L'impôt de ton foyer avec et sans versement sur le PER.
Sources des paramètres : legifrance.gouv.fr · service-public.gouv.fr · mon-entreprise.urssaf.fr. Un ordre de grandeur : ton montant exact dépend de ta situation.
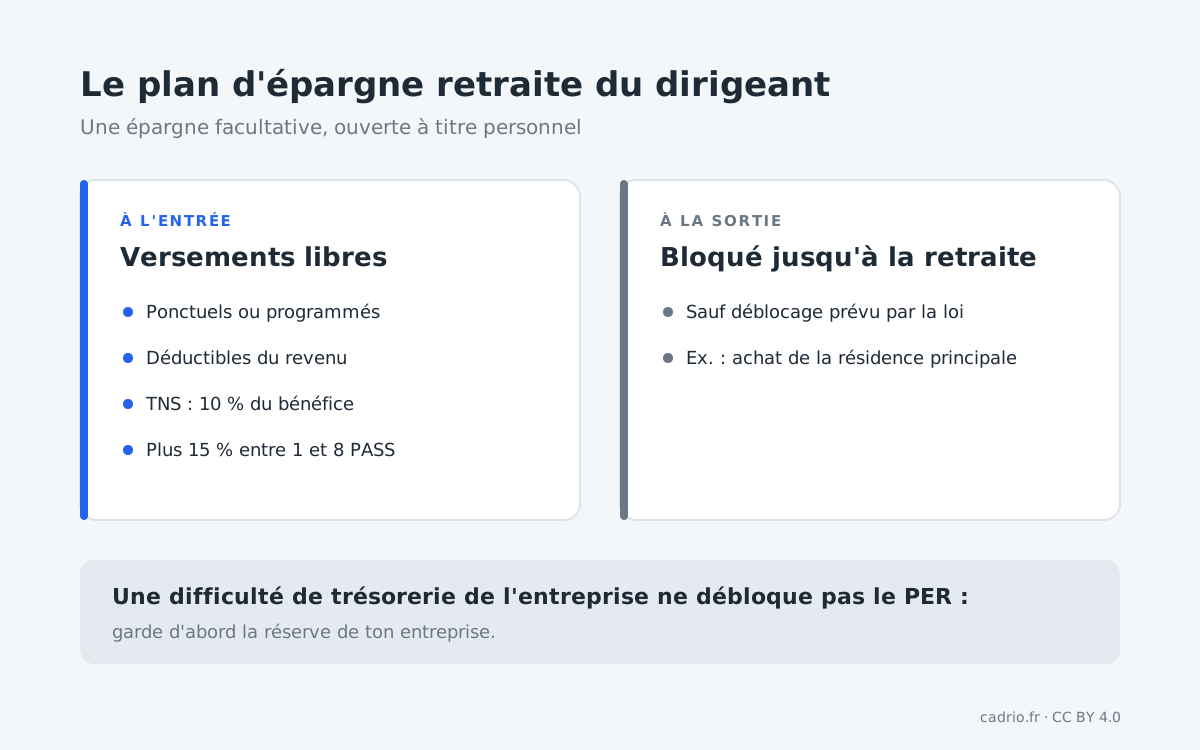
L'intérêt est fiscal : les versements volontaires sont déductibles du revenu imposable, dans un plafond qui dépend de ton statut. Pour un travailleur non salarié, le plafond combine deux parts : 10 % du bénéfice imposable, dans la limite de 8 fois le plafond annuel de la sécurité sociale, plus 15 % de la part du bénéfice comprise entre 1 et 8 fois ce plafond.
En contrepartie, les sommes déduites à l'entrée sont en principe imposées à la sortie, à la retraite. Le PER déplace donc l'impôt dans le temps : fais le calcul avec ton taux d'imposition d'aujourd'hui et celui que tu prévois à la retraite.
Le PER a aussi des frais : frais sur versements et frais de gestion, selon l'établissement. Ils réduisent le rendement, compare-les.
Quand paie-t-on le PER ?
Quand tu veux. Deux façons de faire :
Quand l'argent sort
- Quand tu le décides, souvent en fin d'annéeVersement volontaire, une fois l'année et la trésorerie mieux connues
- des versements programmés, par exemple chaque mois : la dépense est régulière et se prévoit comme une charge fixe ;
- des versements ponctuels, souvent en fin d'année, une fois le résultat de l'année mieux connu : tu ajustes le montant à ta capacité réelle.
L'argent est bloqué jusqu'à la retraite
C'est le point qui compte le plus pour ta trésorerie. L'épargne du PER reste bloquée jusqu'à la retraite, sauf cas de déblocage anticipé prévus par la loi, comme l'achat de la résidence principale. Une difficulté de trésorerie de l'entreprise n'en fait pas partie.
Avant tout versement, vérifie donc que ton entreprise a la réserve dont elle aura besoin dans les prochains mois : impôts, cotisations, saisonnalité.
Comment vérifier ses versements sur un PER ?
- Le montant reste-t-il dans ton plafond de déduction ? Au-delà, le versement n'est plus déductible.
- Ton entreprise garde-t-elle une réserve suffisante après le versement ? L'argent du PER ne reviendra pas avant la retraite.
- Les frais du contrat sont-ils raisonnables ? Frais sur versements et frais de gestion se cumulent sur des années.
- Le versement programmé est-il toujours adapté à ton revenu actuel ?
Comment bien utiliser le PER ?
- Verser en fin d'année si ton activité est irrégulière : tu connais mieux ton résultat et ta trésorerie.
- Garder la réserve de l'entreprise d'abord. Le PER vient après le fonds de roulement, jamais à sa place.
- Comparer les établissements sur les frais et les supports d'investissement.
- Faire le calcul avec ton expert-comptable : l'intérêt dépend de ton taux d'imposition, aujourd'hui et à la retraite.
Comment prévoir le PER dans sa trésorerie ?
Si tu programmes des versements, inscris-les comme une ligne fixe, au mois prévu. Si tu verses en fin d'année, prévois une ligne en novembre ou décembre, au montant que ton prévisionnel peut supporter, et décide-la seulement une fois les échéances de début d'année couvertes.
Questions fréquentes sur le PER du dirigeant
Le PER est-il obligatoire pour un dirigeant ?
Non. C'est une épargne retraite facultative, ouverte à titre personnel auprès d'une banque ou d'un assureur.
Quel est le plafond de déduction du PER pour un indépendant ?
Pour un travailleur non salarié, 10 % du bénéfice imposable dans la limite de 8 fois le plafond annuel de la sécurité sociale, plus 15 % de la part du bénéfice comprise entre 1 et 8 fois ce plafond.
Peut-on récupérer l'argent d'un PER avant la retraite ?
Seulement dans les cas de déblocage anticipé prévus par la loi, comme l'achat de la résidence principale. Une difficulté de trésorerie de l'entreprise n'en fait pas partie.
Le PER a-t-il remplacé le contrat Madelin retraite ?
Oui. Depuis le 1er octobre 2020, les contrats retraite Madelin ne sont plus commercialisés. Les contrats existants gardent leur avantage fiscal.
Faut-il verser chaque mois ou en fin d'année ?
Les deux sont possibles. Les versements programmés lissent la dépense ; un versement en fin d'année permet d'ajuster le montant au résultat réel et à la trésorerie disponible.