
 Lucien Faber
La TVA n'est pas une charge : c'est de l'argent que ton entreprise encaisse pour le compte de l'État, puis qu'elle lui reverse. Mais entre le jour où ton client te paie et le jour où tu reverses, cet argent dort sur ton compte bancaire, et il s'y confond avec le reste. C'est pour cela que la TVA est une ligne à part entière de ton tableau de trésorerie : si tu la dépenses, tu devras la trouver ailleurs à l'échéance.
Et le calendrier change : le régime simplifié de TVA est supprimé au 1er janvier 2027. Les entreprises qui payaient deux acomptes et un solde par an passeront à une déclaration tous les trois mois.
Qui doit reverser la TVA, et à qui ?
Toute entreprise qui facture de la TVA la reverse au service des impôts des entreprises, sauf si elle bénéficie de la franchise en base de TVA. Cette franchise dispense de facturer la TVA tant que le chiffre d'affaires de l'année précédente ne dépasse pas :
- 85 000 € pour la vente de marchandises, la restauration et l'hébergement ;
- 37 500 € pour les prestations de services.
Au-delà de ces seuils, la franchise tombe au 1er janvier suivant. Et si tu dépasses en cours d'année le seuil majoré (93 500 € ou 41 250 €), tu sors de la franchise immédiatement. Tant que tu en bénéficies, tes factures portent la mention « TVA non applicable, article 293 B du CGI », et tu ne récupères pas non plus la TVA sur tes achats.
Le statut juridique ne change rien : une micro-entreprise qui dépasse les seuils facture la TVA comme une société.
Combien de TVA faut-il reverser ?
Le montant à payer est un solde : la TVA collectée sur tes ventes, moins la TVA déductible sur tes achats et tes frais de la même période.
Combien de TVA reverser chaque mois, selon ton activité ?
Pour 10 000 € HT de ventes à 20 %, tu factures 2 000 € de TVA. Tu en reverses de 1 410 € à 2 000 € pour un cabinet de conseil, qui achète peu, et de 500 € à 970 € pour une boutique de vêtements, qui récupère la TVA de ses achats de marchandises.
| Besoin | Hypothèses | 10 000 € HT de ventes | 30 000 € HT de ventes |
|---|---|---|---|
| Conseil aux entreprises | Achats 0 % et charges externes 29,6 % du chiffre d'affaires | 1 410 € à 2 000 € | 4 220 € à 6 000 € |
| Développement informatique | Achats 0 % et charges externes 32,9 % du chiffre d'affaires | 1 340 € à 2 000 € | 4 030 € à 6 000 € |
| Agence de publicité | Achats 0 % et charges externes 47,2 % du chiffre d'affaires | 1 060 € à 2 000 € | 3 170 € à 6 000 € |
| Garage automobile | Achats 41,4 % et charges externes 24,2 % du chiffre d'affaires | 690 € à 1 170 € | 2 060 € à 3 520 € |
| Boutique de vêtements | Achats 51,4 % et charges externes 23,8 % du chiffre d'affaires | 500 € à 970 € | 1 490 € à 2 920 € |
- Toutes les ventes au taux normal de 20 %. Achats et charges externes : médianes des TPE de chaque métier, tirées de leurs bilans publics 2023-2024.
- Borne basse : tous tes achats et frais portent de la TVA à 20 %. Borne haute : seuls tes achats de marchandises et de matières en portent. Une partie des frais n'en a pas, comme les assurances : ton montant se situe entre les deux.
- Hors investissements : la TVA d'un matériel ou d'un véhicule utilitaire acheté se déduit en plus, le mois de l'achat.
Affiner ton calcul
- Le poids des charges par métier : Les achats et les charges externes médians de 51 métiers, pour situer les tiens.
- Les taux de TVA (service-public.fr) : Quel taux s'applique à ce que tu vends.
Sources des paramètres : service-public.gouv.fr · data.gouv.fr (données publiques). Un ordre de grandeur : ton montant exact dépend de ta situation.
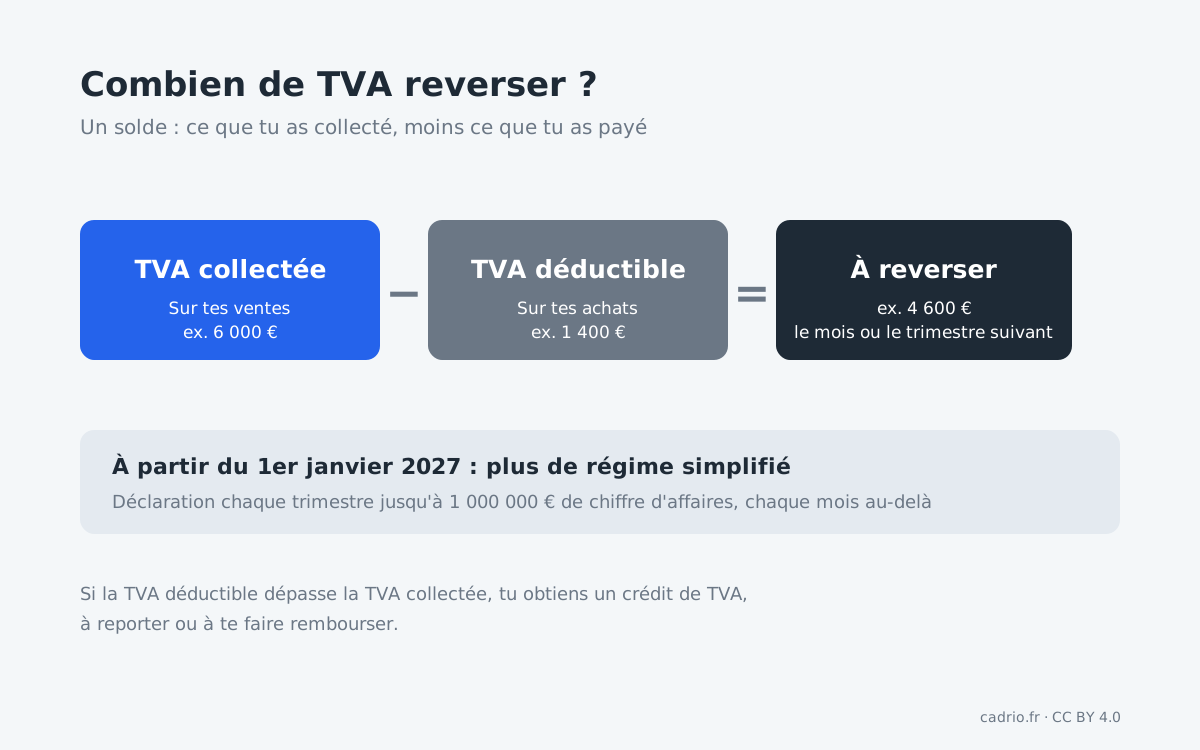
La TVA collectée dépend du taux applicable à ce que tu vends. En métropole, quatre taux coexistent : 20 % (le taux normal), 10 %, 5,5 % et 2,1 %. La TVA déductible est celle qui figure sur les factures de tes fournisseurs, à condition que la dépense serve ton activité taxable.
Un exemple : ce trimestre, tu as facturé 30 000 € HT de prestations à 20 %, soit 6 000 € de TVA collectée. Tes achats et frais du trimestre portent 1 400 € de TVA. Tu reverses 6 000 − 1 400 = 4 600 €. Si ta TVA déductible dépasse ta TVA collectée, par exemple l'année d'un gros investissement, tu obtiens un crédit de TVA, que tu peux reporter ou dont tu peux demander le remboursement.
Si tu importes des marchandises de l'extérieur de l'Union européenne, la TVA à l'importation n'est plus payée en douane : depuis le 1er janvier 2022, elle est autoliquidée sur ta déclaration de TVA, collectée et déduite en même temps, sans avance de trésorerie.
Quand paie-t-on la TVA ?
La déclaration et le paiement vont ensemble, et se font en ligne dans ton espace professionnel sur impots.gouv.fr. Le rythme dépend de ton régime.
Quand l'argent sort
- Entre le 15 et le 24 janvierTVA du 4e trimestre, au régime trimestriel (tous dès 2027 jusqu'à 1 M€ de chiffre d'affaires)
- Entre le 15 et le 24 avrilTVA du 1er trimestre
- Entre le 15 et le 24 juilletTVA du 2e trimestre
- Entre le 15 et le 24 octobreTVA du 3e trimestre
Jusqu'au 31 décembre 2026
- Au réel normal, tu déclares et tu paies chaque mois la TVA du mois écoulé, à une date comprise entre le 15 et le 24, fixée pour ton entreprise par l'administration. Si ta TVA annuelle est inférieure à 4 000 €, tu peux déclarer chaque trimestre.
- Au réel simplifié, tu paies deux acomptes calculés sur la TVA de l'année précédente : 55 % en juillet et 40 % en décembre. Tu es dispensé d'acomptes si cette TVA était inférieure à 1 000 €. Le solde se paie avec la déclaration annuelle, au plus tard le 2e jour ouvré qui suit le 1er mai.
Que change la fin du régime simplifié de TVA au 1er janvier 2027 ?
Toutes les entreprises passent à la déclaration CA3 du réel normal : le régime simplifié disparaît (article 38 de la loi de finances pour 2025). Tu déclares alors :
- chaque trimestre, si ton chiffre d'affaires de l'année précédente ne dépasse pas 1 000 000 € (et 1 100 000 € sur l'année en cours) ;
- chaque mois au-delà, ou si tu le demandes au service des impôts.
Pour la transition, si ton exercice est calé sur l'année civile : ta dernière déclaration annuelle, pour 2026, est à déposer au plus tard le 4 mai 2027. Aucun acompte n'est dû en juillet ni en décembre 2027. Ta première déclaration trimestrielle porte sur janvier à mars 2027.
Comment vérifier sa déclaration de TVA ?
- Toutes les factures de la période sont-elles là ? Une facture de vente oubliée, c'est de la TVA collectée non déclarée ; une facture d'achat oubliée, c'est de la TVA que tu paies deux fois.
- Les taux sont-ils les bons ? Un produit ou un service facturé au mauvais taux fausse à la fois ta facture et ta déclaration.
- La TVA déductible est-elle justifiée ? Il faut une facture à ton nom, et une dépense qui sert l'activité taxable. Certaines dépenses n'ouvrent pas droit à déduction, comme la TVA sur une voiture de tourisme.
- L'échéance est-elle dans ton calendrier ? Le paiement est en ligne : vérifie que le compte débité aura les fonds le jour dit.
Comment éviter que la TVA pèse sur sa trésorerie ?
On ne paie pas moins de TVA : on évite de la dépenser avant de la reverser.
- Mettre la TVA de côté à chaque encaissement. Un compte séparé, sur lequel tu vires la TVA de chaque facture encaissée, rend l'échéance indolore.
- Récupérer toute la TVA déductible. Chaque facture d'achat manquante ou mal classée te fait payer plus que nécessaire.
- Anticiper le passage au trimestre en 2027. Si tu étais au régime simplifié, tu n'avanceras plus 55 % en juillet et 40 % en décembre : tu paieras chaque trimestre ce que tu dois vraiment. C'est plus régulier, mais il faut une réserve dès le premier trimestre 2027.
- Demander le remboursement d'un crédit de TVA plutôt que de le laisser dormir, après un gros investissement.
Comment prévoir la TVA dans sa trésorerie ?
La TVA à reverser suit ton activité : elle monte avec tes ventes, baisse avec tes achats. Dans ton prévisionnel, calcule-la plutôt que de l'estimer au doigt mouillé : TVA collectée du mois (ou du trimestre) moins TVA déductible, payée le mois qui suit.
Et garde en tête que ton solde bancaire n'est pas ta trésorerie disponible : une partie appartient déjà à l'État. Un solde de 20 000 € avec 6 000 € de TVA à reverser le 20 du mois, c'est 14 000 € à toi.
Les achats de marchandises et de matières peuvent faire varier la TVA déductible d'une période ; reprends les factures et leurs conditions d'exigibilité, pas seulement les mouvements bancaires.
Questions fréquentes sur la TVA à reverser
La TVA est-elle une charge pour l'entreprise ?
Non. La TVA collectée appartient à l'État : l'entreprise la reverse, déduction faite de la TVA payée sur ses achats. Elle pèse sur la trésorerie, entre l'encaissement et le paiement, mais pas sur le résultat.
Le régime simplifié de TVA est-il supprimé ?
Oui, à partir du 1er janvier 2027. Les entreprises au régime simplifié passent aux déclarations CA3 du réel normal : chaque trimestre jusqu'à 1 000 000 € de chiffre d'affaires, chaque mois au-delà. La dernière déclaration annuelle, pour 2026, est due au plus tard le 4 mai 2027.
Quand faut-il payer la TVA au réel normal ?
Chaque mois, à une date comprise entre le 15 et le 24 du mois suivant, fixée pour chaque entreprise. Si la TVA annuelle est inférieure à 4 000 €, la déclaration peut être trimestrielle.
Quel est le seuil de la franchise en base de TVA en 2026 ?
85 000 € de chiffre d'affaires pour la vente, la restauration et l'hébergement, 37 500 € pour les prestations de services. Au-delà du seuil majoré (93 500 € ou 41 250 €), l'entreprise facture la TVA immédiatement.
Que faire si la TVA déductible dépasse la TVA collectée ?
Tu obtiens un crédit de TVA. Tu peux l'imputer sur tes prochaines déclarations ou en demander le remboursement au service des impôts, ce qui est souvent plus intéressant après un investissement important.