
 Lucien Faber
Tes clients paient à 30, 45 ou 60 jours, mais tes salaires et tes fournisseurs n'attendent pas. L'affacturage comble cet écart : tu cèdes tes factures à une société spécialisée, qui t'en avance l'essentiel tout de suite et se charge de les encaisser. C'est rapide et souple, mais c'est l'un des financements les plus chers du court terme, et chaque facture cédée te coûte des commissions.
Qui paie l'affacturage, et à qui ?
L'entreprise qui cède ses factures, l'adhérent, paie des commissions à la société d'affacturage, le factor. Les deux signent une convention d'affacturage : l'entreprise transfère ses factures au factor, qui lui verse les fonds puis encaisse lui-même les paiements des clients.
Selon la Banque de France, il s'adresse à toutes les entreprises, quels que soient leur secteur et leur taille, des jeunes entreprises aux grandes.
Combien coûte l'affacturage ?
Le prix varie selon le factor : service-public le classe parmi les solutions coûteuses. La Banque de France détaille ce que contient un contrat.
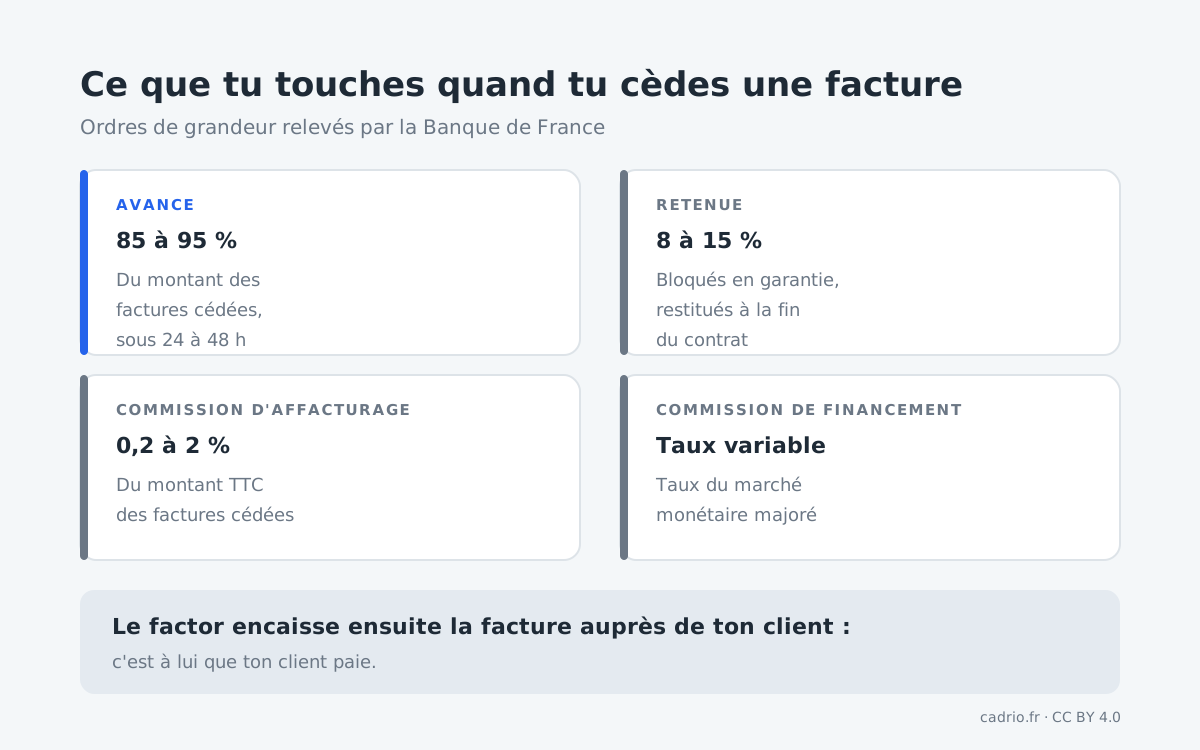
- L'avance représente en général 85 à 95 % du montant des factures cédées.
- La retenue de garantie, de 8 à 15 %, reste bloquée chez le factor pour couvrir les impayés ; elle t'est restituée à la fin du contrat.
- La commission d'affacturage rémunère la gestion et le recouvrement, et éventuellement la garantie contre les impayés : 0,2 à 2 % du montant TTC des factures cédées, prélevée à chaque cession.
- La commission de financement rémunère l'avance : un taux du marché monétaire, majoré d'un pourcentage qui peut aller jusqu'à 2,5 %.
Selon le contrat, le factor garantit ou non le paiement : sans garantie, il garde un recours contre toi si ton client ne paie pas.
Quand paie-t-on l'affacturage ?
À chaque cession de factures : les commissions sont retenues sur les sommes que le factor te verse. Les fonds arrivent sous 24 à 48 heures après la cession. La retenue de garantie, elle, ne revient qu'à la fin du contrat.
Si une facture cédée devient définitivement impayée, la TVA que tu as reversée sur une vente de biens peut être récupérée : le factor t'informe de l'échec du recouvrement, et tu émets une facture rectificative, comme le prévoit le BOFiP.
Comment vérifier son contrat d'affacturage ?
- Quel est le taux de la commission d'affacturage, et sur quelle base (TTC des factures) ?
- Comment se calcule la commission de financement, et sur quel indice ?
- Quel pourcentage de retenue de garantie, et quand est-il restitué ?
- Le factor garantit-il les impayés, ou garde-t-il un recours contre toi ?
- Quelles factures sont concernées : toutes, ou celles que tu choisis ?
Comment payer moins cher son affacturage ?
- Comparer plusieurs factors : le prix dépend de tes clients, de leur risque, du nombre et de la taille des factures.
- Ne céder que ce qui est nécessaire, si ton contrat le permet, plutôt que tout ton poste clients.
- Raccourcir d'abord tes délais de paiement : relances, acomptes, échéances claires sur tes factures.
- Garder l'affacturage comme un outil, pas comme un financement permanent de ta trésorerie.
Si un factor refuse de te financer, la médiation du crédit aux entreprises intervient aussi auprès des sociétés d'affacturage.
Comment prévoir l'affacturage dans sa trésorerie ?
Dans ton prévisionnel, l'encaissement d'une facture cédée change de date et de montant : il arrive dans les jours qui suivent la cession, diminué des commissions et de la retenue. Inscris la retenue comme une somme qui reviendra à la fin du contrat, et les commissions comme une dépense qui suit tes factures cédées.
Questions fréquentes sur l'affacturage
Combien coûte l'affacturage ?
Deux commissions : la commission d'affacturage, de 0,2 à 2 % du montant TTC des factures cédées selon la Banque de France, et une commission de financement, au taux du marché monétaire majoré. S'y ajoute une retenue de garantie, restituée en fin de contrat.
En combien de temps le factor verse-t-il les fonds ?
Sous 24 à 48 heures après la cession des factures. Il avance en général 85 à 95 % de leur montant, le reste servant de garantie.
Qu'est-ce que la retenue de garantie en affacturage ?
Une part des factures cédées, de 8 à 15 % selon la Banque de France, que le factor conserve pour couvrir les impayés. Elle est restituée à la fin du contrat.
Que se passe-t-il si le client ne paie pas une facture cédée ?
Cela dépend du contrat : si le factor garantit les impayés, il supporte la perte ; sinon, il exerce un recours contre l'entreprise. Pour une vente de biens, la TVA reversée sur la facture impayée peut être récupérée par une facture rectificative.
L'affacturage convient-il à toutes les entreprises ?
Selon la Banque de France, il s'adresse à toutes les entreprises, quels que soient leur secteur et leur taille. Il est rapide, mais coûteux : il se compare au découvert et aux autres financements de court terme.