
 Lucien Faber
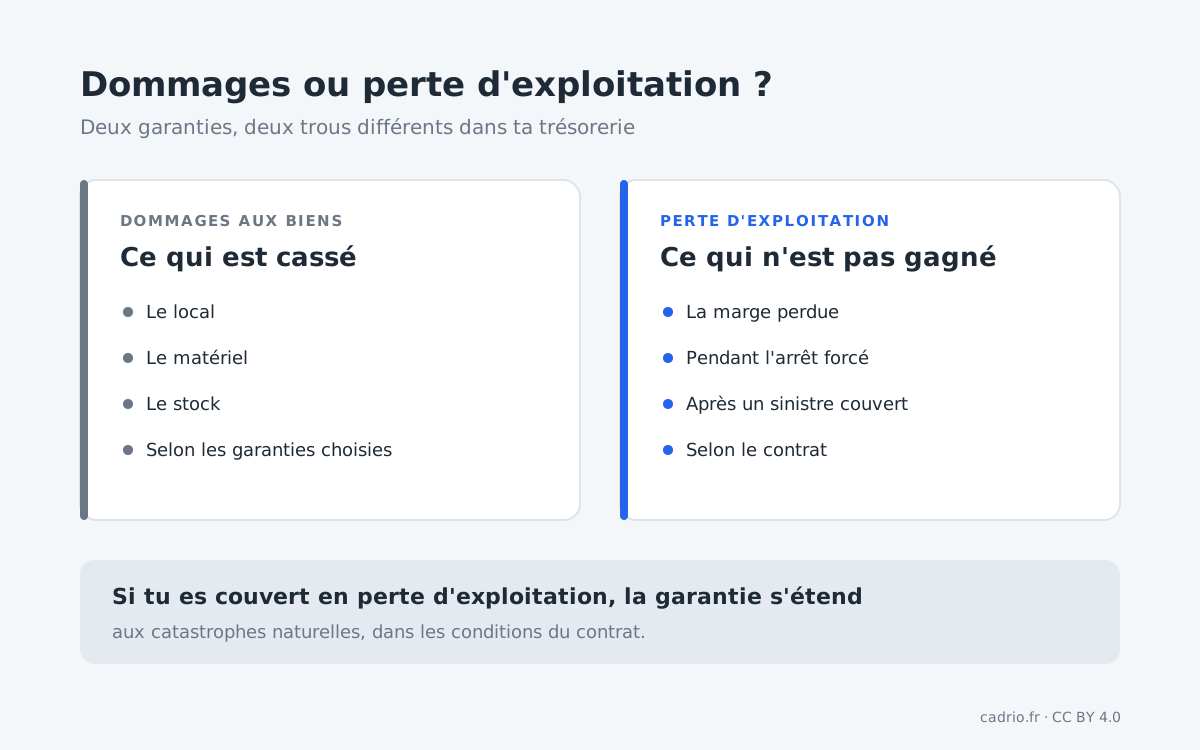
Un incendie, un dégât des eaux, une inondation : l'assurance dommages répare le local et remplace le matériel. Mais pendant les semaines où tu ne peux pas travailler, le chiffre d'affaires s'arrête, alors que le loyer, les salaires et les crédits continuent de tomber. L'assurance perte d'exploitation sert à combler ce trou. C'est la garantie la plus directement liée à ta trésorerie, et l'une des plus souvent oubliées.
Qui paie l'assurance perte d'exploitation, et à qui ?
L'entreprise paie une prime à l'assureur. En cas d'arrêt forcé de l'activité après un sinistre couvert, l'assureur verse une indemnité qui compense la marge perdue pendant l'arrêt, selon les conditions du contrat.
Elle peut être souscrite en option d'une assurance des dommages aux biens, comme la multirisque professionnelle du local. Une variante protège contre l'absence d'une personne essentielle : l'assurance homme-clé compense les pertes d'exploitation dues à l'incapacité de travailler d'une personne clé de l'entreprise.
Combien coûte l'assurance perte d'exploitation ?
Il n'existe pas de tarif officiel : la prime dépend de ton activité, de la marge assurée et de la durée d'indemnisation choisie. Elle ne porte pas de TVA, et elle est déductible du résultat.
Combien coûte l'assurance perte d'exploitation ?
Entre 1 et 6 euros par an pour 1 000 € de marge brute assurée, selon le secteur et le risque : pour 100 000 € de marge brute, compte de 8 € à 50 € par mois. Elle représente en général 10 à 30 % de la prime d'une multirisque.
| Besoin | Hypothèses | Prime par mois |
|---|---|---|
| Marge brute de 50 000 € par an | Capital assuré : la marge brute annuelle | 4 € à 25 € |
| Marge brute de 100 000 € par an | Capital assuré : la marge brute annuelle | 8 € à 50 € |
| Marge brute de 200 000 € par an | Capital assuré : la marge brute annuelle | 17 € à 100 € |
- Taux de prime de 1 à 6 pour 1 000 du capital assuré, et part de 10 à 30 % de la prime d'une multirisque, selon le guide de Companeo mis à jour le 14 septembre 2026, relevé le 4 octobre 2026.
- La cotisation est calculée sur la marge brute prévue, puis régularisée sur la marge réelle de l'exercice. Une période d'indemnisation plus longue ou une franchise plus courte la font monter.
Affiner ton calcul
- Calcul de la prime (Companeo) : Le taux pour 1 000, la marge brute assurée et les franchises.
Sources des paramètres : companeo.com (tarif public). Un ordre de grandeur : ton montant exact dépend de ta situation.
Trois paramètres font la valeur du contrat :
- la marge assurée, qui doit correspondre à ce que ton activité dégage vraiment ;
- la période d'indemnisation, c'est-à-dire la durée maximale pendant laquelle l'assureur compense ;
- la franchise, en jours d'arrêt non indemnisés ou en montant, selon le contrat.
Les catastrophes naturelles sont-elles couvertes par la perte d'exploitation ?
Oui : si tu es couvert contre les pertes d'exploitation, le code des assurances étend cette garantie aux effets des catastrophes naturelles, dans les conditions prévues au contrat.
Quand paie-t-on l'assurance perte d'exploitation ?
À l'échéance du contrat, en une fois ou en fractions si le contrat le prévoit. Si la prime n'est pas payée dans les dix jours de son échéance, l'assureur peut te mettre en demeure ; la garantie est suspendue trente jours plus tard, et le contrat peut être résilié dix jours après.
Quand l'argent sort
- À l'échéance du contratPaiement de la prime annuelle, ou de la première fraction si elle est fractionnée
- 10 jours après l'échéance, sans paiementL'assureur peut adresser une mise en demeure
- 30 jours après la mise en demeureGarantie suspendue, puis résiliation possible 10 jours plus tard
Comment vérifier son assurance perte d'exploitation ?
- La marge assurée suit-elle ton activité actuelle ? Une marge sous-estimée réduit l'indemnité.
- La période d'indemnisation est-elle assez longue pour reconstruire, rééquiper et retrouver tes clients ?
- Quelle est la franchise, en jours ou en montant ?
- Quels événements déclenchent la garantie ? Vérifie la liste dans ton contrat.
- Ton activité dépend-elle d'une personne clé ? L'assurance homme-clé couvre ce risque à part.
Comment choisir sa garantie perte d'exploitation ?
- Partir de tes charges fixes : ce que tu dois payer chaque mois, même à l'arrêt.
- Estimer le temps de reprise réaliste : travaux, livraison du matériel, retour des clients.
- Mettre à jour la marge assurée chaque année, quand ton activité évolue.
- Comparer le coût de la prime à ce que représenterait un mois d'arrêt sans indemnité.
Comment prévoir l'assurance perte d'exploitation dans sa trésorerie ?
Inscris la prime à son échéance, ou chaque fraction à sa date. Puis fais l'exercice inverse : dans ton prévisionnel, regarde combien de mois ta trésorerie tiendrait si tes encaissements s'arrêtaient demain. Si la réponse est « moins que le temps de reprise », c'est cette garantie qui comble l'écart.
Questions fréquentes sur l'assurance perte d'exploitation
À quoi sert l'assurance perte d'exploitation ?
À compenser la marge perdue pendant l'arrêt forcé de l'activité après un sinistre couvert, pour que l'entreprise puisse continuer de payer ses charges fixes.
La perte d'exploitation est-elle couverte en cas de catastrophe naturelle ?
Oui, si l'entreprise est assurée contre les pertes d'exploitation : le code des assurances étend cette garantie aux effets des catastrophes naturelles, dans les conditions prévues au contrat.
L'assurance perte d'exploitation est-elle obligatoire ?
Non, c'est une garantie facultative, qui peut être souscrite en option de l'assurance des dommages aux biens de l'entreprise.
Quelle différence avec l'assurance homme-clé ?
La perte d'exploitation compense un arrêt dû à un sinistre sur les biens. L'assurance homme-clé compense les pertes dues à l'incapacité de travailler d'une personne essentielle à l'entreprise.
La prime d'assurance perte d'exploitation est-elle déductible ?
Oui, c'est une charge déductible du résultat. Elle ne porte pas de TVA.