
 Lucien Faber
Le logiciel de comptabilité et de facturation n'est plus un simple confort : depuis le 1er septembre 2026, toute entreprise assujettie à la TVA doit pouvoir recevoir des factures électroniques, et les PME devront en émettre à partir du 1er septembre 2027. C'est un abonnement de plus dans tes charges fixes, mais c'est aussi l'outil qui te dit qui t'a payé, qui te doit encore, et ce que tu devras reverser.
Qui paie le logiciel de comptabilité et de facturation, et à qui ?
L'entreprise paie l'éditeur du logiciel, en général par abonnement. Pour la facture électronique, elle doit passer par une plateforme agréée par l'administration, choisie par l'entreprise : selon l'offre, elle est intégrée au logiciel de facturation ou souscrite à part.
Si un expert-comptable tient ta comptabilité, son logiciel peut être compris dans ses honoraires : vérifie ce que tu paies déjà avant de t'abonner à un autre outil.
Combien coûte un logiciel de comptabilité et de facturation ?
Chaque éditeur fixe ses prix, selon le volume de factures, le nombre d'utilisateurs et les modules. L'abonnement est une charge déductible, et sa TVA se récupère.
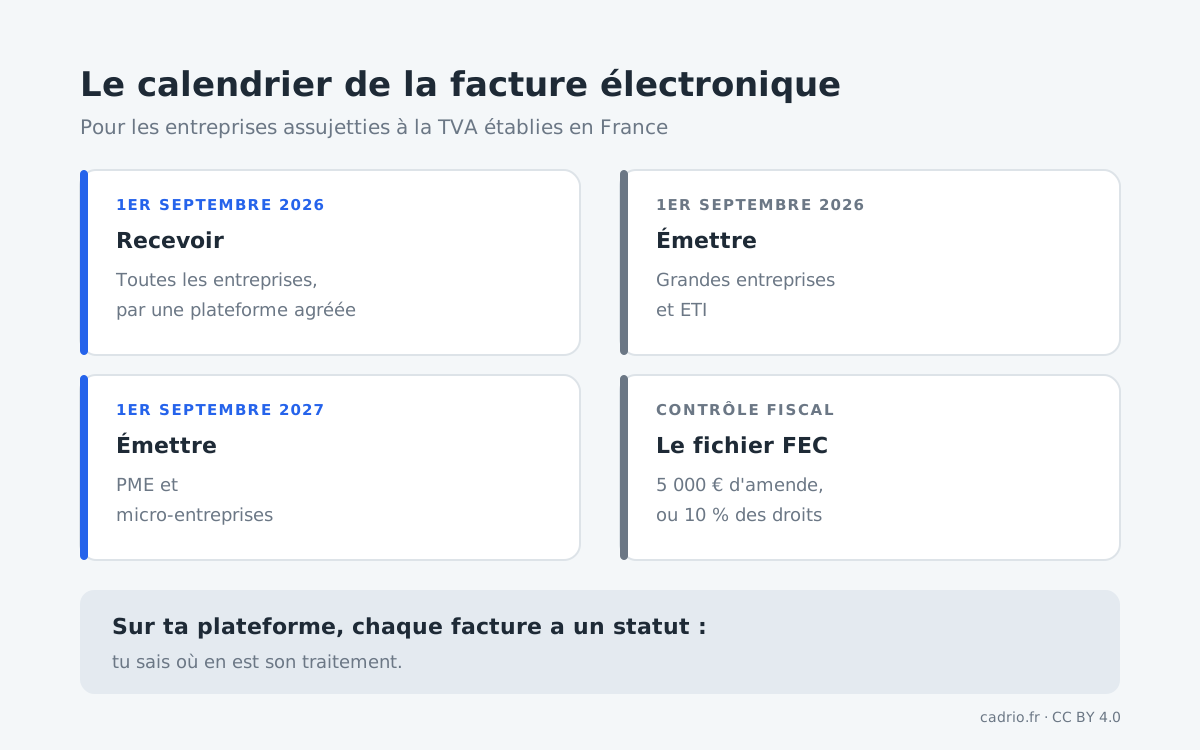
Deux obligations fixent ce que l'outil doit savoir faire :
- la facture électronique : depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques, quelle que soit leur taille ; les grandes entreprises et les ETI doivent aussi les émettre et transmettre leurs données à l'administration ; les PME et micro-entreprises émettront à partir du 1er septembre 2027 ;
- le fichier des écritures comptables : une comptabilité tenue sur informatique doit pouvoir être remise sous forme de fichier lors d'un contrôle fiscal. À défaut, l'amende est de 5 000 €, ou 10 % des droits rappelés si c'est plus élevé.
Les pièces et livres comptables se conservent 10 ans à partir de la clôture de l'exercice : ton logiciel doit permettre de les retrouver, ou de les exporter si tu en changes.
Quand paie-t-on le logiciel de comptabilité ?
Chaque mois ou chaque année, selon l'offre. Le changement de logiciel se prépare : un passage en cours d'exercice complique la reprise des données, et la facture électronique ajoute le choix de la plateforme agréée.
Comment vérifier son logiciel de comptabilité et de facturation ?
- Ton outil reçoit-il les factures électroniques par une plateforme agréée ?
- Sera-t-il prêt à les émettre au 1er septembre 2027 si tu es une PME ou une micro-entreprise ?
- Sait-il produire le fichier des écritures comptables demandé en cas de contrôle ?
- Peux-tu exporter tes données si tu changes d'outil ?
- Fais-tu doublon avec le logiciel de ton expert-comptable ?
Comment bien choisir son logiciel de comptabilité ?
- Partir des obligations : réception et émission des factures électroniques, fichier des écritures comptables.
- Regarder le suivi des paiements : sur la plateforme, chaque facture a un statut, et tu sais où en est son traitement.
- Associer ton expert-comptable au choix, pour éviter deux abonnements.
- Changer en début d'exercice si tu dois changer.
Comment prévoir le logiciel de comptabilité dans sa trésorerie ?
Inscris l'abonnement à sa date de prélèvement, et prévois, s'il le faut, le coût de la plateforme agréée et de la mise en place avant le 1er septembre 2027. Surtout, utilise les statuts de tes factures pour nourrir ton prévisionnel : savoir où en est une facture client t'aide à dater son encaissement.
Questions fréquentes sur le logiciel de comptabilité et de facturation
La facture électronique est-elle obligatoire pour une petite entreprise ?
Oui, en réception depuis le 1er septembre 2026 pour toutes les entreprises assujetties à la TVA. L'émission devient obligatoire pour les PME et les micro-entreprises le 1er septembre 2027.
Faut-il une plateforme agréée pour la facture électronique ?
Oui. Les factures électroniques passent par une plateforme agréée par l'administration, que l'entreprise choisit ; elle peut être intégrée à son logiciel de facturation.
Qu'est-ce que le fichier des écritures comptables ?
Le fichier qu'une entreprise tenant une comptabilité informatisée doit remettre lors d'un contrôle fiscal. Ne pas le présenter expose à une amende de 5 000 €, ou de 10 % des droits rappelés si c'est plus élevé.
Combien de temps garder ses documents comptables ?
Les livres et registres comptables se conservent 10 ans à partir de la clôture de l'exercice ; les documents fiscaux, 6 ans.
L'abonnement à un logiciel de comptabilité est-il déductible ?
Oui, c'est une charge déductible du résultat, et la TVA facturée par l'éditeur se récupère.