
 Lucien Faber
Quand le dirigeant d'une TPE s'arrête, l'activité s'arrête souvent avec lui, mais les charges continuent : le loyer, les crédits, les cotisations. La prévoyance est l'assurance qui verse un revenu ou un capital en cas d'arrêt de travail, d'invalidité ou de décès. Pour un dirigeant non salarié, rien n'est automatique au-delà du régime obligatoire : c'est à lui de choisir son contrat, et le cadre Madelin lui permet d'en déduire les cotisations de son bénéfice.
Qui paie la prévoyance du dirigeant, et à qui ?
La prévoyance Madelin concerne le dirigeant non salarié : l'entrepreneur individuel au régime réel et le gérant majoritaire de SARL ou d'EURL. Il souscrit un contrat auprès d'un assureur, d'une mutuelle ou d'une institution de prévoyance, et paie lui-même les cotisations.
Le dirigeant assimilé salarié, comme le président de SAS, relève d'un autre cadre : il n'est pas concerné par le contrat Madelin.
Que couvre la prévoyance du dirigeant ?
Un contrat de prévoyance peut prévoir, selon les garanties choisies :
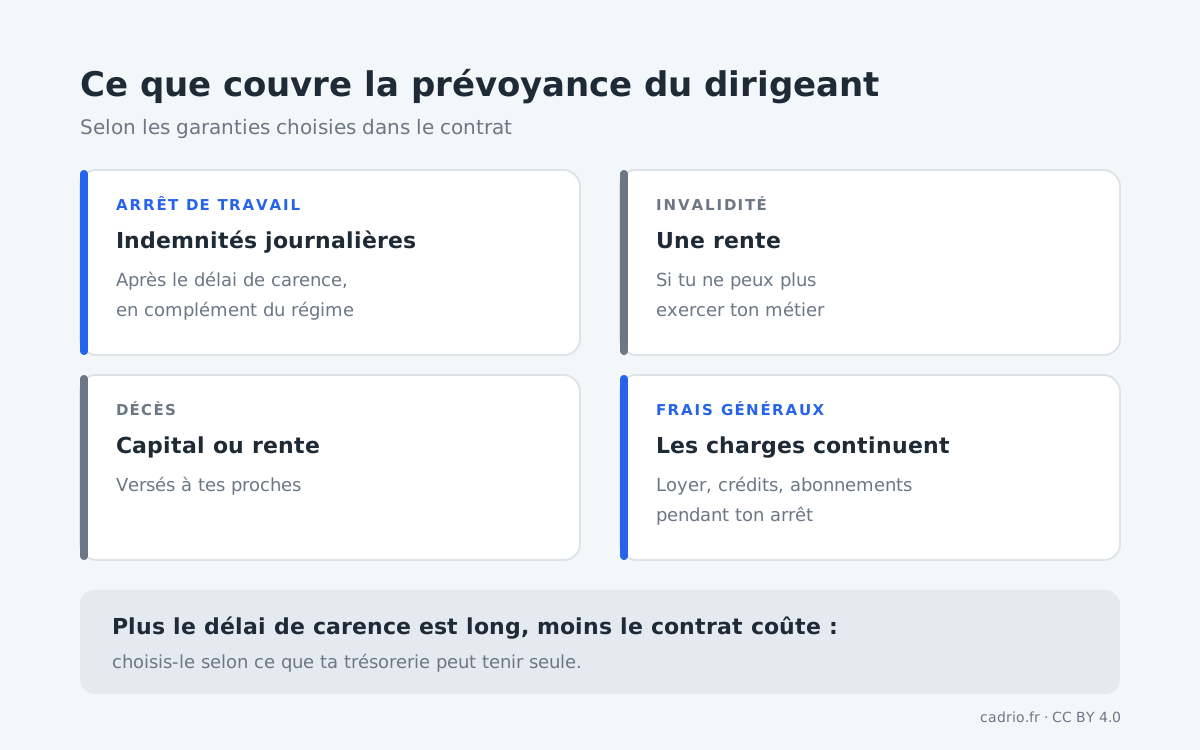
- des indemnités journalières en cas d'arrêt de travail pour maladie ou accident, qui complètent ce que verse le régime obligatoire ;
- une rente d'invalidité, si tu ne peux plus exercer ;
- un capital ou une rente au décès, pour tes proches.
Certains contrats ajoutent la prise en charge de tes frais généraux pendant un arrêt : loyer, crédit, abonnements de l'entreprise. Pour une TPE dont le dirigeant est le seul à produire du chiffre d'affaires, c'est souvent la garantie qui protège le mieux la trésorerie.
Combien coûte la prévoyance du dirigeant ?
Le prix dépend des garanties, du montant assuré, de ton âge, de ton métier et de ton état de santé. Il n'existe pas de tarif officiel.
Combien de prévoyance Madelin peux-tu déduire ?
Le prix dépend de ton contrat, mais le budget déductible a un plafond : pour 50 000 € de bénéfice, 437 € par mois au plus pour ta mutuelle et ta prévoyance réunies. Retire ta mutuelle : ce qui reste est la cotisation de prévoyance que tu peux déduire de ton bénéfice.
| Besoin | Hypothèses | Plafond déductible par an | Soit par mois |
|---|---|---|---|
| 30 000 € de bénéfice | Mutuelle et prévoyance réunies | environ 4 489 € | environ 374 € |
| 50 000 € de bénéfice | Mutuelle et prévoyance réunies | environ 5 239 € | environ 437 € |
| 80 000 € de bénéfice | Mutuelle et prévoyance réunies | environ 6 364 € | environ 530 € |
| 150 000 € de bénéfice | Mutuelle et prévoyance réunies | environ 8 989 € | environ 749 € |
- Plafond des contrats Madelin de santé et de prévoyance : 7 % du plafond annuel de la sécurité sociale (3 364 € en 2026) plus 3,75 % du bénéfice, sans dépasser 3 % de 8 fois ce plafond (11 534 €).
- Ce qui dépasse le plafond reste payable, mais ne se déduit plus de ton bénéfice.
Affiner ton calcul
- L'avantage fiscal du contrat Madelin (impots.gouv.fr) : Ce que tu peux déduire et où le déclarer.
Sources des paramètres : legifrance.gouv.fr · mon-entreprise.urssaf.fr. Un ordre de grandeur : ton montant exact dépend de ta situation.
Comme pour la mutuelle du dirigeant, les cotisations d'un contrat Madelin sont déductibles du bénéfice imposable de ton activité non salariée, dans des limites fixées par l'article 154 bis du code général des impôts. Ton expert-comptable vérifie que tu restes dans ces plafonds.
Quand paie-t-on la prévoyance du dirigeant ?
Selon le contrat : chaque mois ou chaque trimestre, en général par prélèvement de l'assureur. Le montant est fixe, et il évolue avec ton âge et les garanties choisies.
Quand l'argent sort
- Selon le contrat, chaque mois ou chaque trimestreCotisation du contrat de prévoyance du dirigeant
Comment vérifier sa prévoyance de dirigeant ?
- Que verse le régime obligatoire en cas d'arrêt ? Pars de là pour savoir ce que la prévoyance doit compléter.
- Le délai de carence est-il adapté ? C'est le nombre de jours avant le premier versement : plus il est long, moins le contrat coûte, mais plus tu dois tenir seul.
- Les frais généraux de l'entreprise sont-ils couverts ? Sans cette garantie, ton revenu est protégé mais pas les charges de ta société.
- Le capital décès est-il à la hauteur de ce que tes proches devraient assumer, y compris les dettes de l'entreprise que tu as garanties ?
- Le contrat relève-t-il bien du cadre Madelin, pour la déduction ?
Comment payer le juste prix pour sa prévoyance ?
- Partir de tes besoins réels : ton revenu à remplacer, tes charges fixes, le temps que ton entreprise peut tenir sans toi.
- Jouer sur le délai de carence : si ta trésorerie peut absorber quelques semaines d'arrêt, un délai plus long réduit la cotisation.
- Comparer les contrats à garanties égales, en lisant les exclusions.
- Revoir le contrat quand ta situation change : embauche, nouvel emprunt, naissance.
Comment prévoir la prévoyance du dirigeant dans sa trésorerie ?
C'est une charge fixe, à inscrire au rythme du contrat. Mais elle se raisonne aussi à l'envers : dans ton prévisionnel, combien de mois ton entreprise tiendrait-elle si tu t'arrêtais demain ? Si la réponse est « pas longtemps », la prévoyance n'est pas une dépense à couper, c'est la protection de tout le reste.
Questions fréquentes sur la prévoyance Madelin du dirigeant
Qui peut souscrire une prévoyance Madelin ?
Le dirigeant travailleur non salarié : l'entrepreneur individuel au régime réel et le gérant majoritaire de SARL ou d'EURL.
Que couvre une prévoyance de dirigeant ?
Selon les garanties choisies : des indemnités journalières en cas d'arrêt de travail, une rente d'invalidité, un capital ou une rente au décès, et parfois les frais généraux de l'entreprise pendant un arrêt.
Les cotisations de prévoyance Madelin sont-elles déductibles ?
Oui, du bénéfice imposable de l'activité non salariée, dans des limites fixées par l'article 154 bis du code général des impôts.
Qu'est-ce que le délai de carence d'une prévoyance ?
Le nombre de jours d'arrêt avant le premier versement d'indemnités. Plus il est long, moins la cotisation est élevée, mais plus le dirigeant doit financer seul le début de son arrêt.
Pourquoi assurer les frais généraux de l'entreprise ?
Parce que pendant l'arrêt du dirigeant, le chiffre d'affaires peut s'arrêter alors que le loyer, les crédits et les abonnements continuent. Cette garantie prend en charge tout ou partie de ces frais.