
 Lucien Faber
Un prêt professionnel finance un achat, un lancement ou une reprise d'un coup. Ensuite, il se rembourse mois après mois, pendant des années, selon un tableau fixé à la signature. C'est une des sorties d'argent les plus prévisibles de l'entreprise, et pourtant elle trompe souvent : une partie de l'échéance n'apparaît pas dans tes charges, alors qu'elle sort bien de ton compte.
Qui rembourse un emprunt, et à qui ?
L'entreprise qui a obtenu un prêt le rembourse à la banque ou au prêteur, selon le contrat. Les prêts bancaires professionnels financent la création, la reprise, l'achat de matériel ou le développement.
Le prélèvement de l'échéance est automatique, à la date prévue par le contrat. Un prêt consenti par un associé suit d'autres règles : celles du compte courant d'associé.
Combien coûte le remboursement d'un emprunt ?
Le montant de chaque échéance figure dans le tableau d'amortissement remis avec le contrat. Il mélange deux choses très différentes.
Combien coûte un prêt professionnel par mois ?
Au taux moyen des PME de juillet 2026, un prêt de 20 000 € sur 5 ans se rembourse environ 365 € par mois, et un prêt de 100 000 € sur 7 ans environ 1 355 €. Les intérêts sont une charge ; le capital, non.
| Besoin | Hypothèses | Mensualité | Total des intérêts |
|---|---|---|---|
| Matériel ou véhicule | 20 000 € sur 5 ans, au taux de 3,72 % | environ 365 € | environ 1 950 € |
| Travaux, équipement d'un local | 50 000 € sur 7 ans, au taux de 3,72 % | environ 675 € | environ 6 870 € |
| Reprise ou installation | 100 000 € sur 7 ans, au taux de 3,72 % | environ 1 355 € | environ 13 740 € |
| Fonds de commerce | 150 000 € sur 10 ans, au taux de 3,72 % | environ 1 500 € | environ 29 860 € |
- Taux : coût moyen des crédits nouveaux aux PME en juillet 2026 selon la Banque de France, 3,72 %. Ton taux dépend de ton dossier, de la durée et des garanties.
- Mensualités constantes, sans différé. Hors assurance emprunteur, frais de dossier et garanties, qui s'ajoutent.
Affiner ton calcul
- Simulateur de prêt professionnel : Ton montant, ta durée, ton taux : la mensualité et le tableau d'amortissement.
Sources des paramètres : banque-france.fr. Un ordre de grandeur : ton montant exact dépend de ta situation.
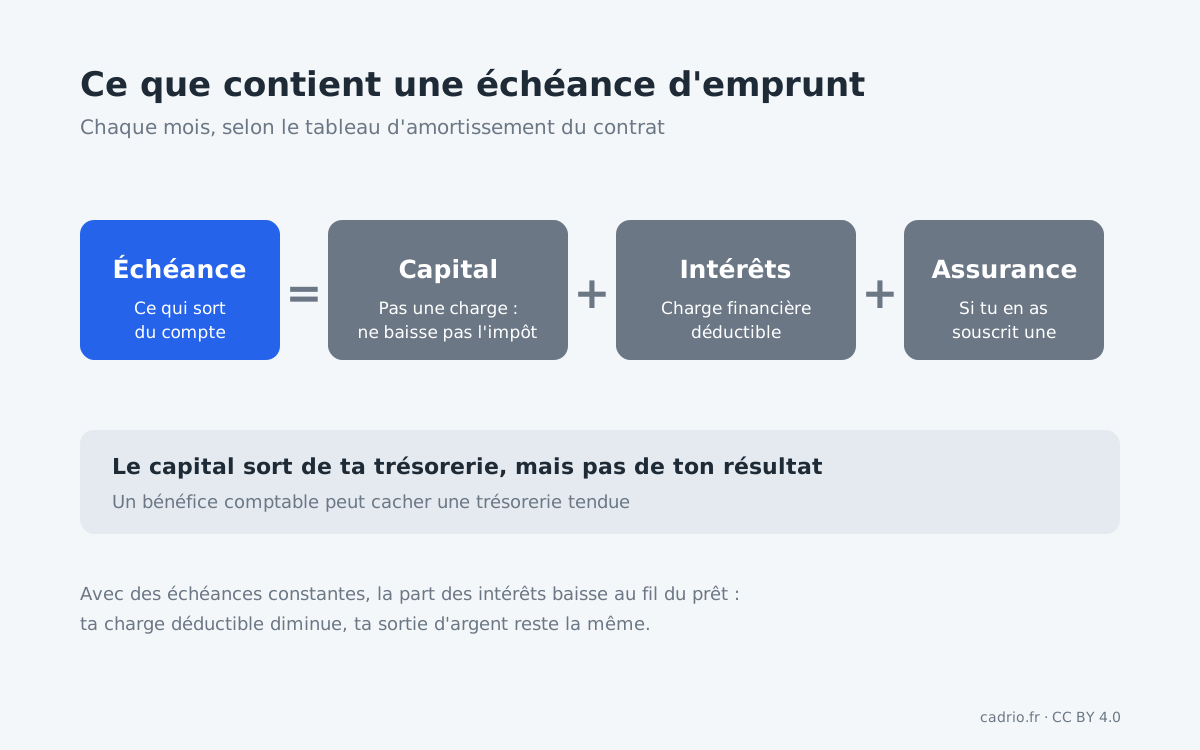
- Le capital remboursé rend à la banque l'argent prêté. Ce n'est pas une charge : il ne diminue ni ton résultat ni ton impôt.
- Les intérêts rémunèrent le prêteur. Les intérêts des sommes dues à des tiers sont des charges financières déductibles, dès lors qu'ils se rattachent à la gestion normale de l'entreprise.
S'y ajoute, si tu en as souscrit une, l'assurance du prêt. Les opérations de crédit ne portent pas de TVA.
Pourquoi un emprunt pèse-t-il plus sur la trésorerie que sur le résultat ?
Parce que le capital remboursé n'est pas une charge : il sort du compte sans réduire ni ton résultat ni ton impôt. Seuls les intérêts passent en charges. Une entreprise qui rembourse beaucoup de capital peut donc afficher un bénéfice et manquer de trésorerie.
Quand rembourse-t-on un emprunt ?
Aux dates fixées par le contrat : chaque mois, chaque trimestre, selon ce qui a été convenu. Certains prêts prévoient un différé au début : pendant quelques mois, tu ne paies que les intérêts, ou rien, puis le remboursement du capital démarre. Le différé soulage le lancement, mais il faut prévoir le jour où les échéances pleines commencent.
Quand l'argent sort
- À la date fixée par le contratÉchéance du tableau d'amortissement : capital, intérêts et assurance éventuelle
Comment vérifier ses échéances d'emprunt ?
- Le montant prélevé correspond-il au tableau d'amortissement, à la bonne date ?
- La fin du différé est-elle notée dans ton prévisionnel, avec la hausse de l'échéance ?
- La part d'intérêts est-elle bien en charges, et le capital au bilan, dans ta comptabilité ?
- Quelle est la date de la dernière échéance ? Elle libère de la trésorerie pour la suite.
- Que prévoit le contrat en cas de remboursement anticipé ? Relis-le avant de rembourser plus tôt.
Comment bien gérer ses remboursements d'emprunt ?
- Caler la durée du prêt sur la durée de vie du bien financé : rembourser un matériel plus longtemps qu'il ne sert pèse sur la trésorerie des années suivantes.
- Choisir une date de prélèvement après tes principaux encaissements du mois, si la banque le permet.
- Anticiper une difficulté : si une échéance devient trop lourde, parle à ta banque avant l'incident. Si elle refuse de rééchelonner, la médiation du crédit aux entreprises peut être saisie gratuitement.
Comment prévoir ses emprunts dans sa trésorerie ?
Inscris chaque échéance au montant total prélevé, capital, intérêts et assurance compris, à sa date, jusqu'à la dernière. C'est ce montant qui sort du compte. Et si tu suis aussi ton résultat, garde en tête que seule la part d'intérêts y figure.
Questions fréquentes sur le remboursement d'emprunt
Le remboursement d'un emprunt est-il une charge ?
En partie seulement. Les intérêts sont une charge financière déductible ; le capital remboursé n'est pas une charge, il diminue la dette au bilan.
Pourquoi une entreprise rentable peut-elle manquer de trésorerie à cause d'un emprunt ?
Parce que le capital remboursé sort du compte sans réduire le résultat. Un bénéfice comptable peut donc cohabiter avec une trésorerie tendue si les remboursements sont importants.
Qu'est-ce qu'un différé de remboursement ?
Une période, au début du prêt, pendant laquelle l'entreprise ne rembourse pas le capital : elle paie seulement les intérêts, ou rien. Les échéances complètes démarrent ensuite.
Que faire si on ne peut plus payer ses échéances d'emprunt ?
En parler à sa banque avant l'incident de paiement. En cas de refus de rééchelonnement, la médiation du crédit aux entreprises peut être saisie gratuitement.
Y a-t-il de la TVA sur les intérêts d'un emprunt ?
Non. Les opérations de crédit sont exonérées de TVA : les intérêts et frais de prêt n'en portent pas.