
 Lucien Faber
En entreprise individuelle, tu ne te verses pas de salaire. Ton revenu, c'est le bénéfice de ton activité, et tu le prends au fil des mois en virant de l'argent du compte professionnel vers ton compte personnel : ce sont tes prélèvements personnels. Ils ne sont pas une charge de l'entreprise, ils ne réduisent ni ton impôt ni tes cotisations. Mais ils sortent bien de ta trésorerie, et ce sont souvent eux qui la vident.
Qui fait les prélèvements personnels, et pour qui ?
L'entrepreneur individuel, pour lui-même. Il n'a pas de salaire au sens propre : son revenu dépend du bénéfice, c'est-à-dire de ce qui reste une fois toutes les charges déduites du chiffre d'affaires. Il peut se fixer une somme mensuelle fixe, ou la recalculer chaque mois, tant que la trésorerie le permet.
Si l'entrepreneur individuel a opté pour l'impôt sur les sociétés, son entreprise est assimilée à une EURL, et les règles de rémunération du dirigeant de société s'appliquent à la place.
Combien coûtent les prélèvements personnels ?
Le montant, c'est toi qui le choisis. Ce qui compte, c'est de comprendre ce qu'il n'est pas.
Combien te prélever chaque mois, selon ton bénéfice ?
Pour 50 000 € de bénéfice avant cotisations, il te reste environ 2 578 € par mois une fois les cotisations et l'impôt mis de côté, si tu vis seul. C'est un plafond : retires-en la réserve pour les mois creux et les investissements avant de fixer ton virement.
| Besoin | Hypothèses | Après cotisations | Après cotisations et impôt |
|---|---|---|---|
| 20 000 € de bénéfice avant cotisations | 5 849 € de cotisations, 0 € d'impôt pour une personne seule | environ 1 179 € | environ 1 179 € |
| 30 000 € de bénéfice avant cotisations | 8 816 € de cotisations, 634 € d'impôt pour une personne seule | environ 1 765 € | environ 1 712 € |
| 50 000 € de bénéfice avant cotisations | 15 653 € de cotisations, 3 408 € d'impôt pour une personne seule | environ 2 862 € | environ 2 578 € |
| 80 000 € de bénéfice avant cotisations | 25 062 € de cotisations, 9 585 € d'impôt pour une personne seule | environ 4 578 € | environ 3 779 € |
- Cotisations des travailleurs indépendants calculées par le simulateur du site sur le modèle de l'Urssaf, comme pour un gérant majoritaire d'EURL.
- Impôt : barème 2026 sur les revenus de 2025, pour une personne seule dont l'activité est le seul revenu, calculé sur le revenu après cotisations. La part de CSG non déductible n'y est pas ajoutée : l'impôt réel est légèrement plus élevé.
Affiner ton calcul
- Simulateur de salaire du dirigeant : Ton enveloppe, comparée en SASU et en EURL, avec le détail des cotisations.
- mon-entreprise.urssaf.fr : Les simulateurs officiels de l'Urssaf, sur le même modèle de calcul.
Sources des paramètres : mon-entreprise.urssaf.fr · service-public.gouv.fr. Un ordre de grandeur : ton montant exact dépend de ta situation.
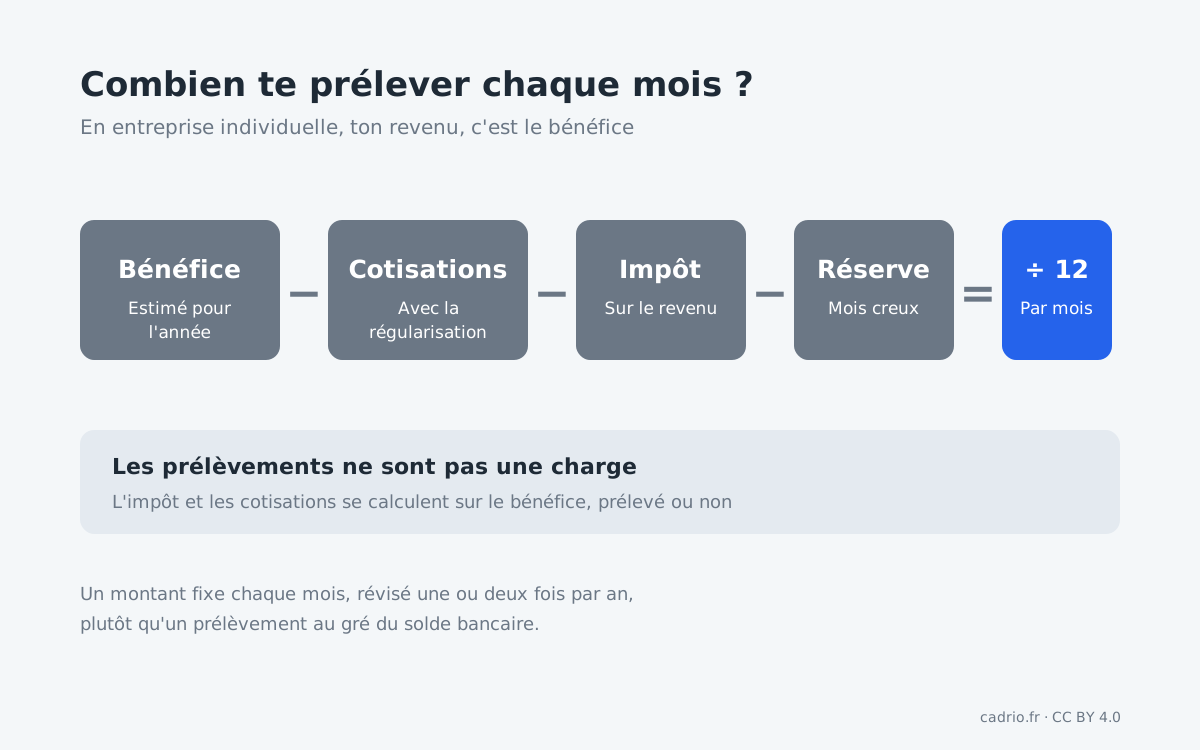
Les sommes qu'un entrepreneur individuel s'attribue pour son travail ne sont pas des charges : elles sont une affectation du bénéfice. Elles ne se déduisent pas du résultat. Concrètement :
- ton impôt sur le revenu se calcule sur le bénéfice, que tu l'aies prélevé ou non ;
- tes cotisations sociales aussi, sur ton revenu professionnel ;
- ce que tu ne prélèves pas reste dans l'entreprise, mais il a déjà été imposé.
C'est là que naît le piège : un bénéfice élevé, entièrement prélevé, laisse l'entreprise sans réserve au moment où arrivent l'impôt sur le revenu et la régularisation des cotisations TNS, calculés sur ce même bénéfice.
Quand fait-on ses prélèvements personnels ?
Quand tu veux : aucune date n'est imposée. La pratique la plus saine, pour la trésorerie, est un montant fixe chaque mois, à la même date, comme un salaire. Un prélèvement irrégulier, fait selon le solde du jour, rend la trésorerie difficile à piloter.
Quand l'argent sort
- À la date que tu choisisVirement du compte professionnel vers ton compte personnel
Quel montant se prélever chaque mois en entreprise individuelle ?
La bonne question n'est pas « combien reste-t-il sur le compte ? », mais « combien restera-t-il après les échéances à venir ? ». Avant de fixer ton prélèvement mensuel, retire de ton bénéfice estimé :
- les cotisations sociales de l'année, y compris la régularisation à venir ;
- l'impôt sur le revenu lié à ton activité, payé par acomptes ;
- une réserve pour les mois creux, les investissements et les imprévus.
Ce qui reste, divisé par douze, est un prélèvement soutenable.
Comment vérifier ses prélèvements personnels ?
- Le total de l'année reste-t-il sous le bénéfice estimé, après impôts et cotisations ?
- Les dépenses personnelles passent-elles bien par un prélèvement, et non directement en charges de l'entreprise ?
- Le compte professionnel garde-t-il une réserve avant chaque prélèvement ?
- La régularisation des cotisations est-elle provisionnée après une année en hausse ?
Comment mieux gérer ses prélèvements personnels ?
- Se fixer un montant mensuel fixe et s'y tenir, en le révisant une ou deux fois par an.
- Séparer clairement les comptes : un compte professionnel pour l'activité, un compte personnel pour la vie privée.
- Mettre de côté impôts et cotisations avant de se payer : c'est la seule façon d'éviter la mauvaise surprise de l'année suivante.
- Comparer avec le passage en société si ton bénéfice devient important : en société, la rémunération du dirigeant est une charge déductible.
Comment prévoir ses prélèvements dans sa trésorerie ?
Inscris ton prélèvement mensuel comme une ligne fixe, à la date choisie. Puis vérifie dans ton prévisionnel que le solde reste positif après les échéances de cotisations et d'impôt des prochains mois. S'il passe sous zéro, c'est le prélèvement qu'il faut ajuster, pas les échéances fiscales.
Questions fréquentes sur les prélèvements personnels de l'exploitant
Un entrepreneur individuel peut-il se verser un salaire ?
Non, pas au sens propre. Son revenu, c'est le bénéfice de l'activité. Il le prend par des prélèvements sur la trésorerie de l'entreprise, d'un montant fixe ou variable chaque mois.
Les prélèvements de l'exploitant sont-ils déductibles ?
Non. Ils sont une affectation du bénéfice, pas une charge : l'impôt sur le revenu et les cotisations sociales se calculent sur le bénéfice, que l'exploitant l'ait prélevé ou non.
Combien un entrepreneur individuel peut-il se prélever ?
Ce que le bénéfice permet après les cotisations sociales, l'impôt sur le revenu lié à l'activité et une réserve pour les mois creux. Un montant mensuel fixe, calculé ainsi, évite de vider la trésorerie.
Les prélèvements personnels changent-ils l'impôt de l'exploitant ?
Non. L'impôt est calculé sur le bénéfice de l'activité, quel que soit le montant prélevé. Un bénéfice laissé dans l'entreprise est imposé de la même façon.
Que se passe-t-il si l'entrepreneur individuel opte pour l'impôt sur les sociétés ?
Son entreprise est assimilée à une EURL : il relève alors des règles de rémunération du dirigeant de société, et sa rémunération devient une charge déductible.