
 Lucien Faber
Acheter une voiture ou une camionnette pour l'entreprise, c'est une grosse sortie d'un coup ; la louer, c'est un engagement de plusieurs années. Dans les deux cas, la fiscalité dépend d'une seule question : est-ce une voiture de tourisme ou un utilitaire ? La réponse change la TVA, la part déductible, et donc le vrai coût pour ta trésorerie.
Qui paie un véhicule, et à qui ?
L'entreprise paie le vendeur à la livraison si elle achète, ou la société de location si elle loue : location avec option d'achat (LOA), location longue durée (LLD) ou crédit-bail. Un achat peut aussi être financé par un emprunt, dont les échéances s'étalent ensuite.
Pour la location, les règles des loyers, de la période irrévocable et de l'option d'achat sont celles du crédit-bail et de la location financière.
Combien coûte un véhicule pour l'entreprise ?
Le prix, d'abord. Mais deux règles fiscales changent ce qu'il te coûte vraiment.
La TVA. Les véhicules conçus pour transporter des personnes, comme les voitures particulières, sont exclus du droit à déduction de la TVA, même s'ils servent à l'activité. L'exclusion se juge sur la conception du véhicule, pas sur son usage. Elle vaut aussi pour les loyers de location, l'entretien et les réparations. Sur un utilitaire conçu pour transporter des marchandises, la TVA se récupère.
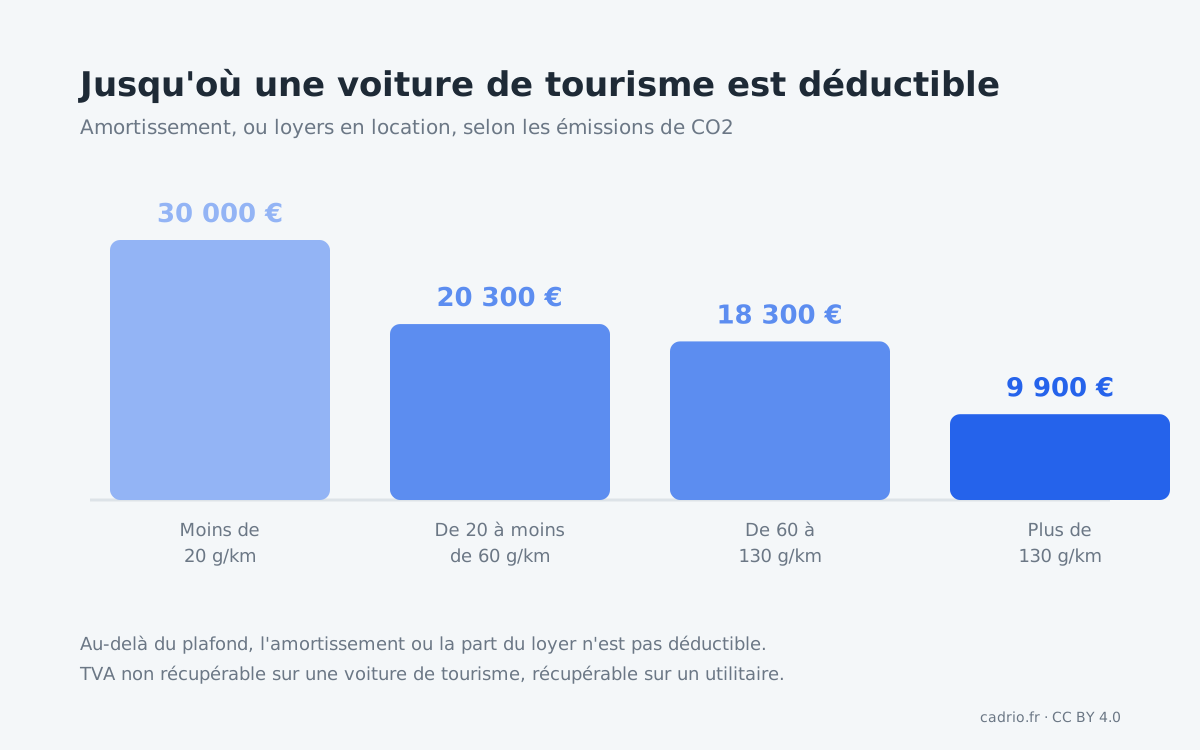
La déduction. Pour une voiture de tourisme, l'amortissement n'est déductible que jusqu'à un plafond qui dépend de ses émissions de CO2 :
- 30 000 € sous 20 g/km ;
- 20 300 € de 20 à moins de 60 g/km ;
- 18 300 € de 60 à 130 g/km ;
- 9 900 € au-delà de 130 g/km.
En location ou en crédit-bail, la même limite s'applique à la part du loyer qui correspond à l'amortissement du loueur, sauf pour une location de courte durée de trois mois au plus, non renouvelable.
Quand paie-t-on un véhicule ?
À l'achat, le prix se paie à la livraison, et la carte grise à l'immatriculation. En location, le premier loyer arrive à la mise à disposition, parfois majoré, puis les loyers suivent l'échéancier du contrat jusqu'au terme.
Ensuite viennent les dépenses de chaque mois ou de chaque année : carburant, assurance, entretien et, pour une société, les taxes annuelles sur les véhicules.
Comment vérifier le coût d'un véhicule ?
- Voiture de tourisme ou utilitaire ? Vérifie la catégorie sur le certificat d'immatriculation : elle décide de la TVA.
- Quelles émissions de CO2 ? Elles fixent le plafond de déduction d'une voiture de tourisme.
- Achat ou location ? Compare le coût total sur la durée, loyers et option d'achat compris, avec le prix plus les intérêts d'un emprunt.
- Le premier loyer est-il majoré ? Il pèse sur la trésorerie du premier mois.
- Les dépenses annexes sont-elles prévues ? Assurance, carburant, entretien, taxes.
Comment financer un véhicule sans fragiliser sa trésorerie ?
- Préférer l'utilitaire quand l'activité le permet : la TVA se récupère.
- Garder une réserve avant un achat comptant, plutôt que de vider le compte.
- Aligner la durée du financement sur la durée d'utilisation réelle du véhicule.
- Regarder les émissions avant de choisir : un véhicule moins émetteur relève le plafond de déduction.
Comment prévoir un véhicule dans sa trésorerie ?
Pour un achat, inscris le paiement au mois de livraison, ou les échéances de l'emprunt. Pour une location, inscris le premier loyer, puis chaque loyer à sa date jusqu'au terme. Ajoute dès maintenant les dépenses qui suivent : un véhicule coûte bien plus que son prix.
Questions fréquentes sur l'achat ou la location d'un véhicule
Peut-on récupérer la TVA sur une voiture de société ?
Non pour une voiture de tourisme, conçue pour transporter des personnes : la TVA n'est pas récupérable, même si la voiture sert à l'activité. Oui pour un utilitaire conçu pour transporter des marchandises.
Quel est le plafond de déduction d'une voiture de tourisme ?
Il dépend des émissions de CO2 : 30 000 € sous 20 g/km, 20 300 € de 20 à moins de 60 g/km, 18 300 € de 60 à 130 g/km, et 9 900 € au-delà de 130 g/km.
Le plafond s'applique-t-il aussi à une LOA ou une LLD ?
Oui. La part du loyer correspondant à l'amortissement du loueur au-delà du plafond n'est pas déductible, sauf pour une location de courte durée de trois mois au plus, non renouvelable.
Peut-on récupérer la TVA sur les loyers d'une voiture de tourisme ?
Non. L'exclusion du droit à déduction vise aussi la location, l'entretien et la réparation des véhicules conçus pour transporter des personnes.
Faut-il acheter ou louer un véhicule professionnel ?
Ça dépend de ta trésorerie et de la durée d'utilisation. L'achat demande une grosse sortie ou un emprunt ; la location étale le coût, mais engage l'entreprise jusqu'au terme du contrat.