
 Lucien Faber
Dès qu'un véhicule roule pour l'entreprise, il doit être assuré : c'est la loi, et la sanction est lourde. Une voiture ou dix camionnettes, la logique est la même : une prime par an, un contrat par véhicule ou un contrat flotte pour tous. Pour ta trésorerie, c'est une échéance fixe, qui grossit à chaque véhicule ajouté.
Qui paie l'assurance des véhicules, et à qui ?
L'entreprise paie sa prime à l'assureur. Selon service-public, la société doit assurer les véhicules qu'elle possède ou qu'elle loue. Cette assurance couvre les déplacements faits dans le cadre professionnel et la responsabilité du conducteur pour les dommages causés en utilisant le véhicule. Elle se souscrit auprès d'une entreprise agréée pour ces opérations.
Quand l'entreprise a plusieurs véhicules, un contrat flotte peut les regrouper : une seule échéance, un seul interlocuteur.
Combien coûte l'assurance d'un véhicule ?
Il n'existe pas de tarif officiel : le coût varie notamment avec le nombre de véhicules de l'entreprise, et avec les garanties choisies.
Combien coûte l'assurance d'un véhicule utilitaire ?
De 33 € à 58 € par mois pour une fourgonnette assurée au tiers, et de 117 € à 167 € pour un fourgon de 12 m³ en tous risques. Multiplie par le nombre de véhicules : au-delà de quelques-uns, un contrat flotte peut faire baisser le prix.
| Besoin | Hypothèses | Prime par mois |
|---|---|---|
| Fourgonnette, au tiers | Jusqu'à 4 m³, responsabilité civile : 400 € à 700 € par an | 33 € à 58 € |
| Fourgon compact, tiers étendu | 6 à 9 m³, avec vol, incendie, bris de glace : 800 € à 1 200 € par an | 67 € à 100 € |
| Fourgon, tous risques | 12 m³ : 1 400 € à 2 000 € par an | 117 € à 167 € |
| Grand volume, tous risques | 20 m³ et plus : 1 700 € à 2 400 € par an | 142 € à 200 € |
- Fourchettes annuelles publiées par Companeo le 1er octobre 2026, relevées le 4 octobre 2026 et ramenées au mois.
- Le prix dépend du véhicule et de sa valeur, du conducteur et de son bonus-malus, de la zone et du kilométrage. La prime ne porte pas de TVA.
Affiner ton calcul
- Assurance utilitaire (Companeo) : Les formules et les prix selon la taille du véhicule, et des devis.
Sources des paramètres : companeo.com (tarif public). Un ordre de grandeur : ton montant exact dépend de ta situation.
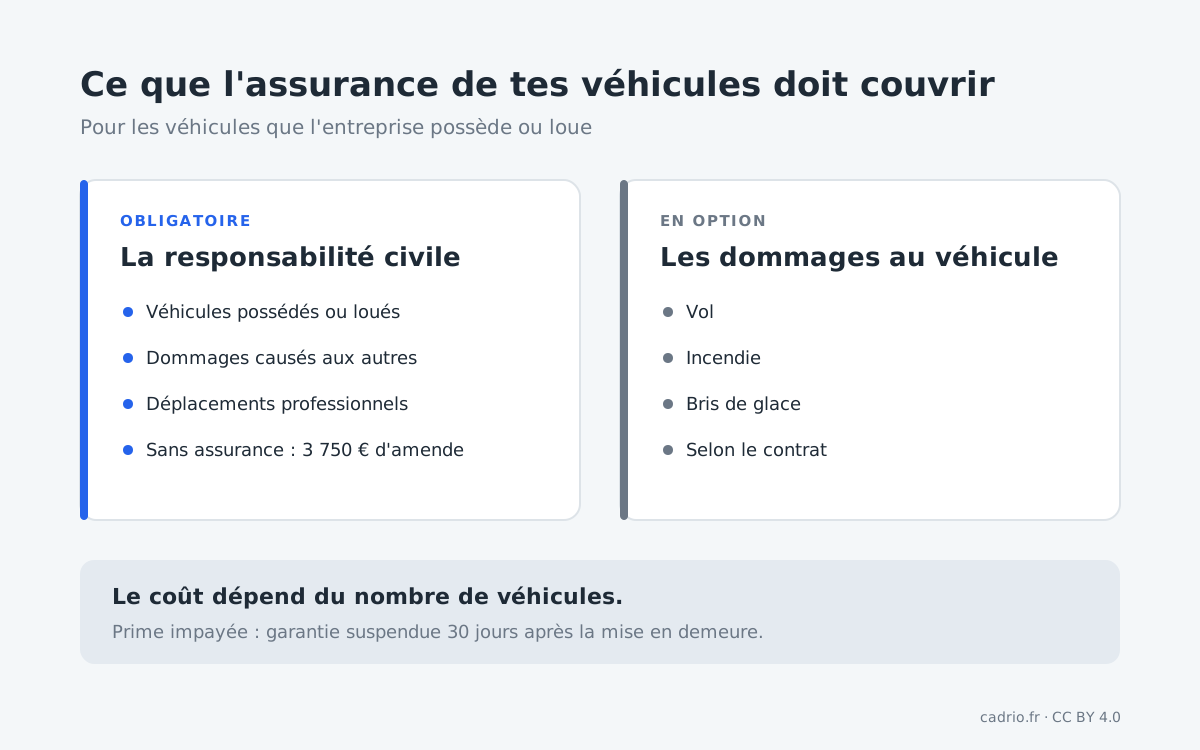
- La responsabilité civile est le minimum obligatoire : elle indemnise les dommages causés aux autres.
- Les garanties optionnelles protègent le véhicule lui-même : vol, incendie, bris de glace, selon le contrat.
La prime ne porte pas de TVA, les opérations d'assurance en étant exonérées, et elle est déductible du résultat.
Quelle amende pour un véhicule d'entreprise qui roule sans assurance ?
Jusqu'à 3 750 €. Circuler sans assurance est un délit : le code de la route le punit de 3 750 € d'amende, avec des peines complémentaires possibles, comme la suspension du permis ou la confiscation du véhicule.
Quand paie-t-on l'assurance des véhicules ?
À l'échéance du contrat, en une fois ou en plusieurs fractions si le contrat le prévoit. Si la prime n'est pas payée dans les dix jours de son échéance, l'assureur peut te mettre en demeure ; trente jours plus tard, la garantie est suspendue, et le contrat peut être résilié dix jours après.
Quand l'argent sort
- À l'échéance du contratPaiement de la prime annuelle, ou de la première fraction si elle est fractionnée
- 10 jours après l'échéance, sans paiementL'assureur peut adresser une mise en demeure
- 30 jours après la mise en demeureGarantie suspendue, puis résiliation possible 10 jours plus tard
Un véhicule dont la garantie est suspendue n'est plus assuré : il ne doit plus rouler.
Comment vérifier l'assurance de ses véhicules ?
- Chaque véhicule est-il couvert, y compris ceux en location ?
- Les conducteurs déclarés correspondent-ils à ceux qui conduisent vraiment ?
- Les garanties sont-elles adaptées à la valeur de chaque véhicule ?
- Les véhicules vendus ou rendus ont-ils été retirés du contrat ?
- La date d'échéance est-elle notée, avec le délai pour changer d'assureur ?
Comment payer moins cher l'assurance de ses véhicules ?
- Regrouper les véhicules dans un contrat flotte quand leur nombre augmente, et comparer.
- Adapter les garanties à chaque véhicule : un utilitaire ancien n'a pas les mêmes besoins qu'un véhicule neuf.
- Retirer sans tarder les véhicules vendus ou rendus.
- Comparer à l'échéance, deux mois avant, quand ta flotte a changé.
Comment prévoir l'assurance des véhicules dans sa trésorerie ?
Inscris la prime à son échéance, ou chaque fraction à sa date. À chaque véhicule ajouté, mets à jour le montant : l'assurance suit la taille de ta flotte. Et vérifie que le mois de l'échéance n'est pas déjà chargé par d'autres grosses sorties.
Lors d'un achat ou d'une location de véhicule, vérifie la date de début de couverture et les garanties déjà incluses dans le contrat avant d'ajouter une prime séparée.
Questions fréquentes sur l'assurance des véhicules
L'assurance d'un véhicule d'entreprise est-elle obligatoire ?
Oui. La société doit assurer les véhicules qu'elle possède ou qu'elle loue, au minimum en responsabilité civile, pour indemniser les dommages causés lors de leur utilisation.
Que risque-t-on à faire rouler un véhicule sans assurance ?
C'est un délit puni de 3 750 € d'amende par le code de la route, avec des peines complémentaires possibles comme la suspension du permis ou la confiscation du véhicule.
Qu'est-ce qu'une assurance flotte ?
Un contrat unique qui regroupe plusieurs véhicules de l'entreprise : une seule échéance et un seul interlocuteur, avec un coût qui varie selon le nombre de véhicules.
L'assurance des véhicules est-elle déductible ?
Oui, c'est une charge déductible du résultat. Elle ne porte pas de TVA.
Que se passe-t-il si la prime n'est pas payée ?
L'assureur peut mettre en demeure dix jours après l'échéance ; la garantie est suspendue trente jours plus tard, puis le contrat peut être résilié dix jours après.