Lucien Faber
Tenue de compte, commissions de mouvement, carte, agios quand le compte passe sous zéro : les frais bancaires arrivent en petites lignes, prélevées directement par ta banque. Pris un par un, ils semblent anodins. Additionnés sur l'année, ils pèsent, et ce sont surtout les agios qui les font grimper, au moment précis où ta trésorerie est déjà tendue.
Qui paie les frais bancaires, et à qui ?
Toute entreprise qui a un compte professionnel paie des frais à sa banque. Ils sont prélevés directement sur le compte, sans facture à régler : c'est la convention de compte qui fixe ce que la banque facture, et à quel rythme.
Cette ligne regroupe trois familles de frais, prélevées par le même bénéficiaire :
- les frais de tenue de compte et les abonnements (banque en ligne, carte, forfait) ;
- les commissions de mouvement et les frais sur opérations ;
- les agios et frais de découvert, quand le compte passe sous zéro.
Les commissions prélevées sur tes encaissements par carte forment une ligne à part : les commissions CB et monétique.
Combien coûtent les frais bancaires ?
Le montant dépend de ta banque et de ta convention de compte. Ce qui fait la différence, c'est le découvert.
Combien coûte un compte bancaire professionnel ?
L'abonnement d'un compte pro coûte de 6 € à 41 € HT par mois dans une banque traditionnelle, et de 9 € à 60 € dans une banque en ligne pour une TPE. Les agios, les commissions d'intervention et les commissions sur les paiements par carte s'ajoutent.
| Besoin | Hypothèses | Abonnement par mois |
|---|---|---|
| Banque traditionnelle, micro-entrepreneur | Crédit Agricole Eko Pro 6 €, Banque Postale 9,80 €, BNP Paribas dès 21 € HT | 6 € à 21 € |
| Banque traditionnelle, société | Banque Postale 24 €, BNP Paribas et Société Générale 41 € HT | 24 € à 41 € |
| Banque en ligne, indépendant | Qonto Basic, Shine Start : 9 € HT | environ 9 € |
| Banque en ligne, offre intermédiaire | Qonto Smart 19 €, Shine Plus 20 € HT | 19 € à 20 € |
| Banque en ligne, équipe | Qonto Essential 49 €, Shine Business 60 € HT | 49 € à 60 € |
| Banque en ligne, équipe étendue | Qonto Business 109 € à Enterprise 199 € HT | 109 € à 199 € |
- Tarifs publics relevés le 4 octobre 2026 sur les sites de Qonto et Shine ; banques traditionnelles d'après le relevé publié par Indy le 25 mars 2026. Les offres de bienvenue (1 € par mois pendant 6 mois chez BNP Paribas, par exemple) ne sont pas comptées.
- L'abonnement couvre le compte, une ou plusieurs cartes et un volume d'opérations : au-delà, chaque virement, chèque ou dépôt d'espèces peut être facturé. Relis la brochure tarifaire de ta banque.
Affiner ton calcul
- Tarifs de Qonto : Les offres pour indépendants et pour équipes, cartes et utilisateurs compris.
- Tarifs de Shine : Les trois offres, en paiement mensuel ou annuel.
Sources des paramètres : qonto.com (tarif public) · shine.fr (tarif public) · indy.fr (tarif public). Un ordre de grandeur : ton montant exact dépend de ta situation.
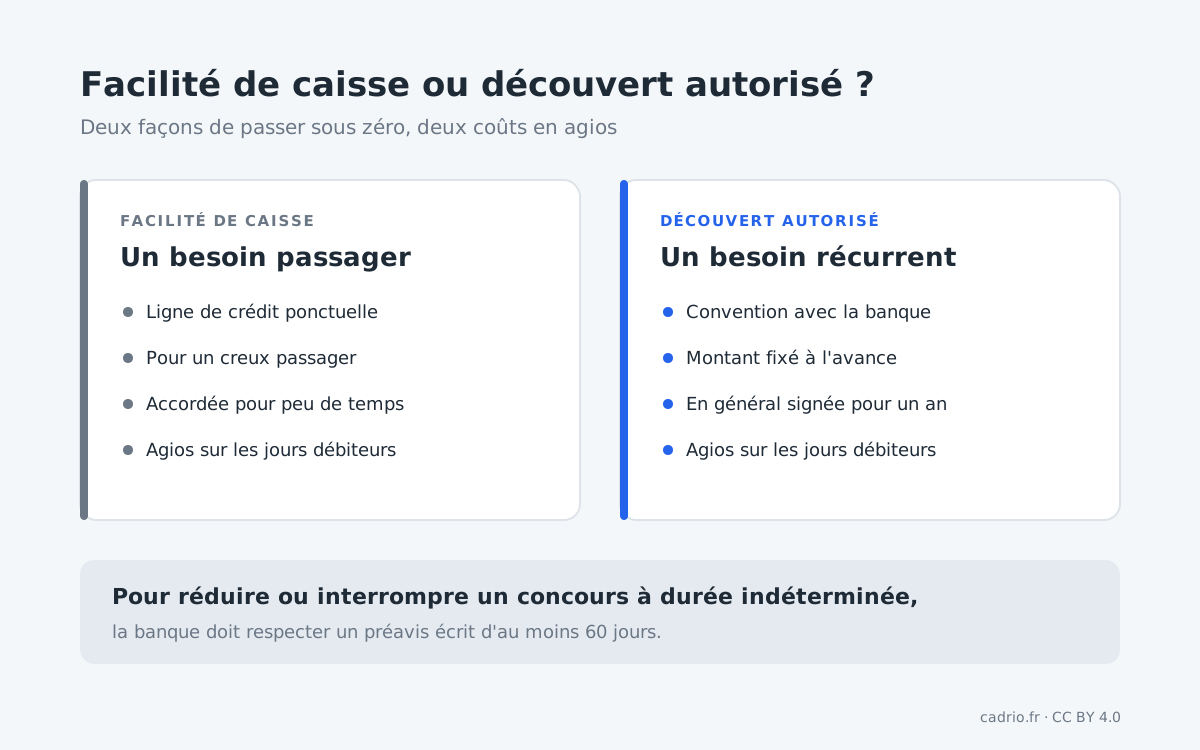
Une banque peut t'accorder deux types de souplesse, que service-public décrit :
- la facilité de caisse, une ligne de crédit pour un besoin ponctuel et passager ;
- le découvert autorisé, prévu par une convention qui fixe un montant, et en général signée pour un an, pour un besoin ponctuel mais récurrent.
Dans les deux cas, chaque jour passé sous zéro coûte des agios. Vérifie aussi dans ta convention ce que coûte un dépassement de l'autorisation, ou un découvert sans autorisation.
Côté fiscalité, les intérêts bancaires et les frais de banque sont des charges déductibles, dès lors qu'ils se rattachent à la gestion normale de l'entreprise.
Quand paie-t-on les frais bancaires ?
Au fil de l'eau, selon la périodicité prévue par ta convention : les abonnements à date fixe, les commissions au moment des opérations, les agios à chaque arrêté de compte. Ils sont prélevés directement sur ton compte : tu ne choisis pas la date.
Quand l'argent sort
- Selon la convention de compteFrais de tenue de compte, commissions et agios, prélevés directement par la banque
Quel préavis pour une banque qui réduit ou coupe ton découvert ?
Au moins 60 jours, pour un découvert accordé sans durée déterminée : la banque ne peut pas te le retirer du jour au lendemain. Pour réduire ou interrompre ce type de concours, elle doit te prévenir par écrit et respecter un préavis d'au moins 60 jours, sauf comportement gravement répréhensible ou situation irrémédiablement compromise. Tu peux lui demander les raisons de sa décision.
Comment vérifier ses frais bancaires ?
- Relis tes relevés ligne par ligne sur trois mois : frais de tenue de compte, cartes, commissions, agios.
- Compare avec la convention de compte : les tarifs prélevés sont-ils ceux du contrat ?
- Additionne les agios de l'année : c'est souvent le poste qui surprend.
- Vérifie ton autorisation de découvert : son montant, son taux, sa date de renouvellement.
- Repère les services que tu n'utilises pas : cartes en trop, options, assurances de moyens de paiement.
Comment réduire ses frais bancaires ?
- Rester dans ton autorisation de découvert : anticipe les mois creux plutôt que de les subir.
- Négocier une autorisation de découvert à la hauteur de tes vrais besoins, avant d'en avoir besoin.
- Mettre en concurrence ta banque, surtout si ton activité a grandi depuis l'ouverture du compte.
- Regrouper les opérations et supprimer les options inutiles.
Si ta banque réduit ou dénonce ton découvert et que la discussion bloque, la médiation du crédit aux entreprises peut être saisie gratuitement : un premier contact sous 48 heures, et tes financements bancaires maintenus pendant la médiation.
Comment prévoir ses frais bancaires dans sa trésorerie ?
Inscris un montant mensuel pour les frais fixes, lu sur tes derniers relevés. Puis regarde ton prévisionnel : si le solde passe sous zéro certains mois, ces mois-là porteront aussi des agios. Prévoir le creux, c'est le moyen le plus sûr de payer moins de frais.
Questions fréquentes sur les frais bancaires
Les frais bancaires d'une entreprise sont-ils déductibles ?
Oui. Les intérêts bancaires et les frais de banque sont des charges déductibles du résultat, à condition de se rattacher à la gestion normale de l'entreprise.
Une banque peut-elle supprimer un découvert du jour au lendemain ?
Non, pour un concours à durée indéterminée : elle doit prévenir l'entreprise par écrit et respecter un préavis d'au moins 60 jours. Elle en est dispensée en cas de comportement gravement répréhensible ou de situation irrémédiablement compromise.
Quelle différence entre facilité de caisse et découvert autorisé ?
La facilité de caisse couvre un besoin ponctuel et passager. Le découvert autorisé est prévu par une convention qui fixe un montant, en général pour un an, pour un besoin ponctuel mais récurrent.
Que faire si sa banque réduit son découvert ?
Demander les raisons de la décision, puis discuter avec la banque. Si le dialogue bloque, la médiation du crédit aux entreprises peut être saisie gratuitement, et les financements sont maintenus pendant la médiation.
Les frais bancaires sont-ils soumis à la TVA ?
La plupart des opérations bancaires, comme la tenue de compte, les paiements et les crédits, sont exonérées de TVA : il n'y a pas de TVA à récupérer sur ces frais.