
 Lucien Faber
L'impôt sur les sociétés se calcule sur le bénéfice d'un exercice, mais il se paie en grande partie pendant l'exercice suivant, par quatre acomptes. C'est ce décalage qui surprend : l'année où ton bénéfice progresse, tu paies à la fois le solde de l'an dernier et des acomptes calculés sur ce même bénéfice. Bien lu, ce calendrier se prévoit plusieurs mois à l'avance.
Qui paie l'impôt sur les sociétés, et à qui ?
L'impôt sur les sociétés (IS) est dû par les sociétés de capitaux (SAS, SASU, SARL, SA) et par celles qui ont choisi d'y être soumises, comme une EURL ou une entreprise individuelle qui a opté pour l'IS. Il se paie au service des impôts des entreprises, en ligne, depuis l'espace professionnel sur impots.gouv.fr.
Une entreprise individuelle à l'impôt sur le revenu, micro-entrepreneur compris, n'est pas concernée : son bénéfice s'ajoute aux revenus du foyer du dirigeant, et l'impôt se paie par le prélèvement à la source, pas par la société.
Combien coûte l'impôt sur les sociétés ?
L'IS se calcule sur le bénéfice fiscal de l'exercice. Deux taux s'appliquent :
- 15 % sur la part du bénéfice jusqu'à 42 500 € ;
- 25 % au-delà.
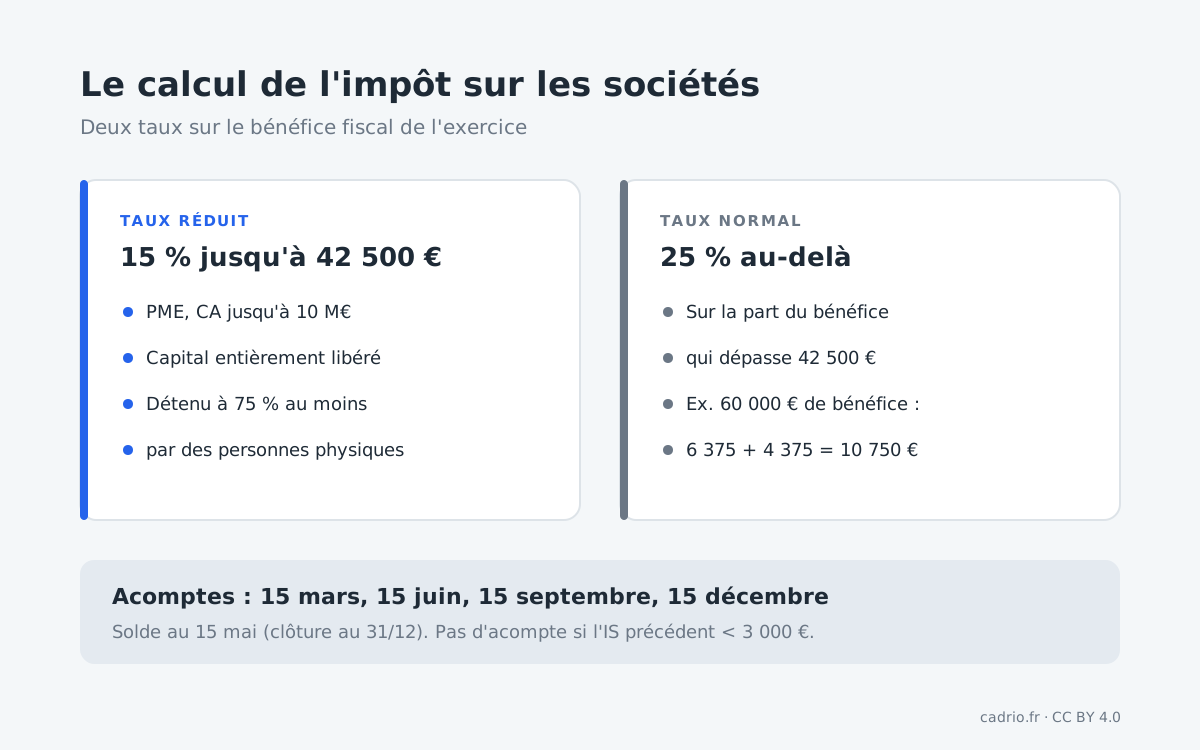
Le taux réduit de 15 % est réservé aux PME dont le chiffre d'affaires ne dépasse pas 10 millions d'euros et dont le capital est entièrement libéré et détenu pour au moins 75 % par des personnes physiques. C'est le cas de la plupart des TPE.
Un exemple : pour un bénéfice de 60 000 €, l'IS est de 42 500 × 15 % + 17 500 × 25 %, soit 6 375 + 4 375 = 10 750 €. Sans le taux réduit, il aurait été de 15 000 €.
Le bénéfice fiscal n'est pas le résultat affiché par ta comptabilité à l'euro près : certaines charges ne sont pas déductibles, certains produits ne sont pas imposables. Ton expert-comptable fait le passage de l'un à l'autre.
Quand paie-t-on l'impôt sur les sociétés ?
L'IS se paie en deux temps : des acomptes pendant l'exercice, puis un solde après sa clôture.
Quatre acomptes, aux mêmes dates chaque année
Les acomptes tombent le 15 mars, le 15 juin, le 15 septembre et le 15 décembre. Chacun est égal au quart de l'IS payé sur le bénéfice de l'exercice précédent.
Tu n'as aucun acompte à verser si l'IS de ton dernier exercice était inférieur à 3 000 €. C'est souvent le cas la première année : sans exercice précédent, il n'y a pas de base pour calculer les acomptes.
Le solde, quatre mois après la clôture
Le solde se paie au plus tard le 15 du 4e mois qui suit la clôture, avec le relevé de solde n° 2572. Pour un exercice clos le 31 décembre, c'est le 15 mai. Le solde, c'est l'IS de l'exercice moins les acomptes déjà versés. S'ils dépassent l'impôt dû, l'excédent t'est restitué dans les 30 jours qui suivent le dépôt du relevé de solde.
Le calendrier d'une société qui clôt au 31 décembre
- 15 mars : 1er acompte de l'année.
- 15 mai : solde de l'IS de l'année précédente.
- 15 juin : 2e acompte, recalculé sur le bénéfice de l'année qui vient d'être déclarée.
- 15 septembre et 15 décembre : 3e et 4e acomptes.
Mai et juin sont donc les deux mois où l'IS pèse le plus lourd, surtout après une bonne année.
Comment vérifier ses acomptes et son solde ?
- L'acompte correspond-il au bon exercice ? Le 1er acompte, en mars, se calcule sur le dernier exercice déjà déclaré, souvent l'avant-dernier. Il est régularisé au 2e acompte, sur le bénéfice qui vient d'être déclaré.
- Le seuil de 3 000 € est-il franchi ? Sous ce seuil, aucun acompte n'est dû : vérifie que tu n'en paies pas inutilement.
- Le taux réduit est-il appliqué ? Si ton capital n'est pas entièrement libéré, tu perds les 15 % sur les premiers 42 500 €.
- Le relevé de solde reprend-il tous les acomptes payés ? Un acompte oublié dans le calcul, c'est un solde payé deux fois.
Comment payer l'impôt sur les sociétés au bon moment ?
L'impôt dépend de ton bénéfice : ce qui se règle, c'est le moment où tu le paies.
- Réduire les acomptes quand le bénéfice baisse. Si tu prévois un bénéfice nettement plus faible, tu peux moduler tes acomptes, voire ne plus en payer si ceux déjà versés couvrent l'impôt de l'année. Attention : si l'estimation se révèle trop basse, une majoration de 5 % et des intérêts de retard s'appliquent. À faire avec ton expert-comptable.
- Profiter du taux réduit, en libérant entièrement le capital de la société si ce n'est pas encore fait.
- Choisir la date de clôture de l'exercice à la création : le calendrier des acomptes est fixe, mais celui du solde suit la clôture. Une clôture décalée peut faire tomber le solde à un mois plus calme pour ton activité.
Comment prévoir l'impôt sur les sociétés dans sa trésorerie ?
L'IS est une dépense variable, mais très prévisible. Dès que ton expert-comptable a une estimation du bénéfice de l'année, tu connais le solde de mai et les acomptes de l'année suivante.
Dans ton prévisionnel, inscris les quatre acomptes aux 15 mars, juin, septembre et décembre, au quart de l'IS du dernier exercice, puis le solde au 15 mai. Et surtout, mets de côté chaque mois une part de ton bénéfice estimé : l'impôt d'une bonne année se paie l'année suivante, parfois au moment où l'activité ralentit.
Questions fréquentes sur l'impôt sur les sociétés
Quel est le taux de l'impôt sur les sociétés en 2026 ?
25 % du bénéfice, avec un taux réduit de 15 % sur les 42 500 premiers euros pour les PME dont le chiffre d'affaires ne dépasse pas 10 millions d'euros et dont le capital, entièrement libéré, est détenu à 75 % au moins par des personnes physiques.
Quand faut-il payer les acomptes d'IS ?
Le 15 mars, le 15 juin, le 15 septembre et le 15 décembre. Chaque acompte vaut le quart de l'IS payé sur le bénéfice de l'exercice précédent. Aucun acompte n'est dû si cet IS était inférieur à 3 000 €.
Quelle est la date limite de paiement du solde de l'IS ?
Le 15 du 4e mois qui suit la clôture de l'exercice, soit le 15 mai pour un exercice clos au 31 décembre. Le solde se paie en ligne avec le relevé n° 2572.
Peut-on réduire ses acomptes d'impôt sur les sociétés ?
Oui, si tu prévois un bénéfice en baisse, et jusqu'à ne plus en verser si les acomptes déjà payés couvrent l'impôt de l'année. Une erreur d'estimation entraîne une majoration de 5 % et des intérêts de retard.
Une micro-entreprise paie-t-elle l'impôt sur les sociétés ?
Non. Le bénéfice d'une micro-entreprise est imposé à l'impôt sur le revenu du dirigeant, par le prélèvement à la source ou le versement libératoire. L'IS ne concerne que les sociétés et les entreprises qui ont opté pour lui.