
 Lucien Faber
Chaque fois qu'un client paie par carte, une petite part du paiement ne t'arrive jamais : c'est la commission que prélève ta banque pour l'encaissement. Elle grandit avec tes ventes, si bien qu'on l'oublie facilement. Pourtant, sur un commerce où la carte domine, c'est une ligne qui compte, et dont le tarif se négocie.
Qui paie les commissions CB, et à qui ?
Le commerçant ou le prestataire qui accepte les paiements par carte paie des commissions à sa banque, ou au prestataire de paiement qui encaisse pour lui (l'acquéreur). Le contrat d'acceptation fixe le tarif et la façon dont les frais sont prélevés.
Les frais de tenue de ton compte et les agios sont une autre ligne : les frais bancaires.
Peut-on faire payer un supplément au client qui paie par carte ?
Non : la loi interdit d'appliquer des frais pour l'utilisation d'un moyen de paiement. La commission reste donc à ta charge. Tu peux en revanche proposer une réduction pour un autre moyen de paiement, à condition d'en informer le client avant le paiement.
Combien coûtent les commissions CB ?
Le tarif est fixé librement par ta banque, selon sa politique commerciale, comme le rappelle le ministère de l'Économie : un pourcentage du paiement, un forfait par opération, ou les deux. Derrière ce prix unique, plusieurs frais s'additionnent.
Combien coûtent les commissions sur les paiements par carte ?
Avec une solution sans abonnement, compte 1,75 % de ce que tu encaisses par carte : 263 € par mois pour 15 000 € encaissés. Avec un contrat de ta banque, le taux se négocie : seule la commission d'interchange est plafonnée, à 0,2 % ou 0,3 %, et c'est le plancher de ce que tu paieras.
| Besoin | Hypothèses | Solution sans abonnement (1,75 %) | Plancher : interchange seule |
|---|---|---|---|
| 5 000 € encaissés par carte | Par mois | environ 88 € | 10 € à 15 € |
| 15 000 € encaissés par carte | Par mois | environ 263 € | 30 € à 45 € |
| 40 000 € encaissés par carte | Par mois | environ 700 € | 80 € à 120 € |
- Commission de 1,75 % par paiement par carte chez SumUp et PayPal POS sans abonnement, relevée le 4 octobre 2026 ; SumUp propose un taux réduit avec un abonnement de 19 € par mois.
- Interchange plafonnée par le règlement européen 2015/751 à 0,2 % pour une carte de débit et 0,3 % pour une carte de crédit de particulier. Ta banque y ajoute les frais de réseau et sa propre marge : ton taux réel est au-dessus.
Affiner ton calcul
- Le récapitulatif annuel des frais d'encaissement (réponse ministérielle) : Ta banque te l'envoie chaque année : il détaille l'interchange, les frais de réseau et sa marge.
- Tarifs de SumUp : La commission sans abonnement et le taux réduit avec abonnement.
Sources des paramètres : sumup.com (tarif public) · zettle.com (tarif public) · eur-lex.europa.eu. Un ordre de grandeur : ton montant exact dépend de ta situation.
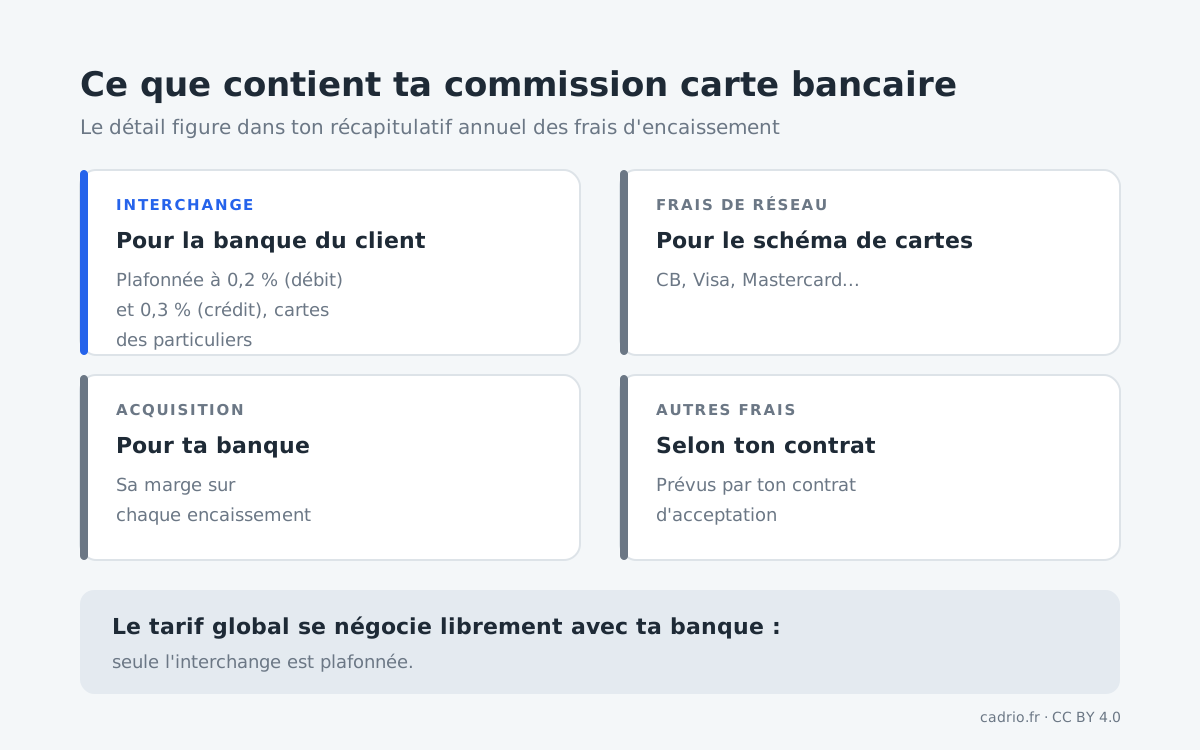
- La commission d'interchange, reversée à la banque de ton client. Pour les cartes des particuliers, elle est plafonnée par le règlement européen 2015/751 à 0,2 % du paiement pour une carte de débit et 0,3 % pour une carte de crédit.
- Les frais de réseau, pour le schéma de cartes.
- Les frais d'acquisition, la rémunération de ta banque.
- D'autres frais, selon ton contrat.
Seule l'interchange est plafonnée : le reste dépend de ta négociation. Ces commissions sont des frais de banque, déductibles de ton résultat.
Quand paie-t-on les commissions CB ?
Au fil de tes encaissements, selon les modalités de ton contrat d'acceptation. Relis-le pour savoir si les commissions sont retenues sur les sommes versées ou prélevées à part : c'est ce qui explique l'écart entre tes tickets de carte et ce qui arrive sur ton compte.
Quand l'argent sort
- Au fil des encaissements par carteCommissions sur les paiements par carte, selon le contrat d'acceptation
Depuis 2018, ta banque t'adresse un récapitulatif annuel des frais d'encaissement par carte, qui détaille l'interchange, les frais de réseau, les frais d'acquisition et les autres frais de l'année.
Comment vérifier ses commissions CB ?
- Lis ton récapitulatif annuel : il donne le coût total de l'année, poste par poste.
- Calcule ton taux réel : total des commissions divisé par le total encaissé par carte.
- Compare avec ton contrat : les frais prélevés sont-ils ceux prévus ?
- Repère les frais fixes (terminal, abonnement) qui pèsent lourd si tu encaisses peu.
- Rapproche les encaissements de ton relevé avec les ventes de ta caisse.
Comment réduire ses commissions CB ?
- Négocier avec ta banque, récapitulatif annuel en main : le tarif est libre, il se discute.
- Comparer avec d'autres acquéreurs et prestataires de paiement, à volume égal.
- Adapter l'offre à ton panier moyen : un forfait par opération pèse lourd sur les petits paiements.
- Proposer une réduction pour un autre moyen de paiement, en l'annonçant avant le paiement, plutôt qu'un supplément, interdit.
En cas de litige avec ta banque, une médiation est ouverte aux professionnels.
Comment prévoir ses commissions CB dans sa trésorerie ?
Les commissions suivent tes ventes par carte : prévois-les en pourcentage de ton chiffre d'affaires encaissé par carte, à ton taux réel. Et dans ton prévisionnel, inscris les encaissements par carte nets de commissions : c'est ce montant qui arrive réellement sur ton compte.
Questions fréquentes sur les commissions CB
Combien un commerçant paie-t-il sur un paiement par carte ?
Le tarif est fixé librement par sa banque : un pourcentage, un forfait par opération, ou les deux. Il inclut la commission d'interchange, plafonnée à 0,2 % pour les cartes de débit et 0,3 % pour les cartes de crédit des particuliers.
Un commerçant peut-il faire payer des frais pour un paiement par carte ?
Non. La loi interdit d'appliquer des frais pour l'utilisation d'un moyen de paiement. Il peut en revanche proposer une réduction pour un autre moyen de paiement, en l'annonçant avant le paiement.
Qu'est-ce que la commission d'interchange ?
La part de la commission reversée à la banque du client qui paie. Le règlement européen 2015/751 la plafonne à 0,2 % du paiement pour une carte de débit et 0,3 % pour une carte de crédit de particulier.
Comment connaître le coût réel de ses encaissements par carte ?
Avec le récapitulatif annuel des frais d'encaissement par carte, envoyé par la banque depuis 2018 : il détaille l'interchange, les frais de réseau, les frais d'acquisition et les autres frais.
Les commissions sur les paiements par carte sont-elles négociables ?
Oui. Les conditions sont fixées librement par chaque banque : le récapitulatif annuel permet de comparer les offres et de négocier.