
 Lucien Faber
Le carburant est une dépense qui ne prévient pas : un plein ici, une recharge là, et le total du mois dépend des kilomètres et du prix à la pompe. Pour une entreprise qui roule beaucoup, c'est pourtant l'une des premières charges variables. Et la TVA que tu récupères dessus dépend du véhicule et de son énergie.
Qui paie le carburant, et à qui ?
L'entreprise paie les stations-service et les opérateurs de recharge, à chaque plein ou recharge, directement ou par une carte carburant. Quand un salarié avance la dépense avec sa propre carte, elle passe par une note de frais.
Si un salarié utilise sa propre voiture, l'entreprise ne paie pas son carburant : elle peut lui verser des indemnités kilométriques, dans la limite du barème kilométrique fiscal.
Combien coûte le carburant ?
Le montant suit tes kilomètres et le prix à la pompe ou à la borne. Le carburant est une charge déductible du résultat, à condition d'avoir la facture ou le ticket.
Combien prévoir de carburant par véhicule ?
Selon l'usage, compte de 110 € à 745 € TTC par mois et par véhicule. Le kilométrage pèse bien plus que le prix à la pompe, qui ne varie que de quelques centimes d'une station à l'autre.
| Besoin | Hypothèses | Carburant par mois |
|---|---|---|
| Voiture, petits trajets locaux | 10 000 km par an, 6,5 L/100 km, SP95-E10 | 110 € à 125 € |
| Voiture de commercial | 30 000 km par an, 5,5 L/100 km, gazole | 310 € à 340 € |
| Utilitaire d'artisan | 20 000 km par an, 8 L/100 km, gazole | 300 € à 330 € |
| Utilitaire de livraison | 40 000 km par an, 9 L/100 km, gazole | 675 € à 745 € |
- Prix à la pompe relevés le 4 octobre 2026 dans 9 831 stations : la fourchette va des 10 % de stations les moins chères aux 10 % les plus chères (gazole de 2,25 à 2,49 € le litre, SP95-E10 de 1,99 à 2,27 €).
- Kilométrages et consommations : des exemples types, à remplacer par les tiens (carte grise, relevés de carte carburant).
- Montants TTC : la TVA se récupère à 80 % sur une voiture de tourisme et à 100 % sur un utilitaire.
Affiner ton calcul
- prix-carburants.gouv.fr : Le prix du jour dans les stations autour de toi, publié par l'État.
Sources des paramètres : data.economie.gouv.fr. Un ordre de grandeur : ton montant exact dépend de ta situation.
Quelle part de la TVA sur le carburant peut-on récupérer ?
Tout dépend du véhicule et de son énergie.
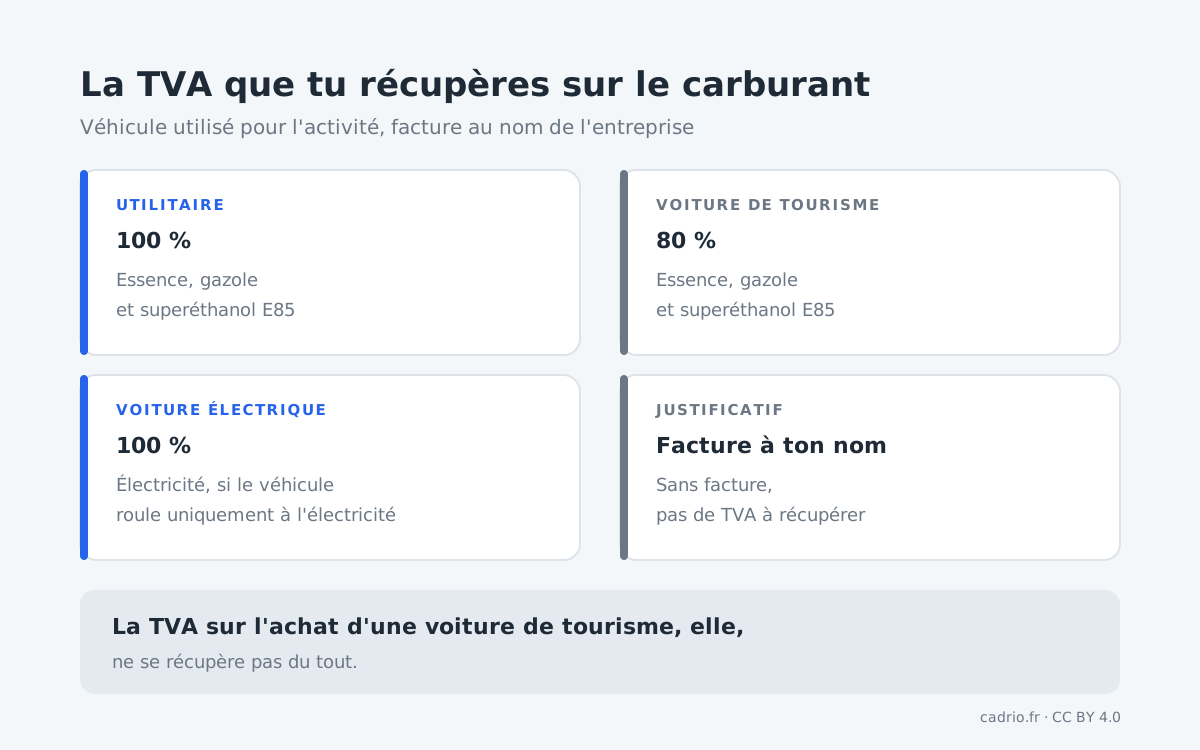
Pour l'essence, le gazole et le superéthanol E85, la TVA se récupère :
- à 100 % pour un véhicule qui ouvre droit à déduction, comme un utilitaire ;
- à 80 % pour une voiture de tourisme, exclue du droit à déduction, ou pour un véhicule loué dont la TVA du loyer n'est pas récupérable.
Pour l'électricité, le code général des impôts permet de déduire la TVA sur l'électricité consommée par une voiture de tourisme, si elle roule exclusivement à l'électricité et sert à des opérations ouvrant droit à déduction. Cet article est abrogé au 1er janvier 2027 par une ordonnance de 2025 qui réécrit le code : vérifie la règle applicable à partir de cette date.
Quand paie-t-on le carburant ?
À chaque plein ou recharge, au fil de l'activité. Avec une carte carburant, les dépenses sont regroupées et prélevées selon le contrat du fournisseur. Dans tous les cas, garde chaque justificatif : sans facture, pas de TVA à récupérer.
Quand l'argent sort
- À chaque plein ou rechargeCarburant et recharge, au fil des trajets, ou prélevés selon le contrat de la carte carburant
Comment vérifier ses dépenses de carburant ?
- Chaque plein a-t-il son justificatif, au nom de l'entreprise si possible ?
- La bonne part de TVA est-elle récupérée selon le véhicule : 100 % ou 80 % ?
- Les recharges à domicile d'un salarié sont-elles remboursées et justifiées ?
- La consommation par véhicule est-elle cohérente avec les kilomètres parcourus ?
- Les pleins faits à titre privé sont-ils bien séparés de ceux de l'entreprise ?
Comment réduire ses dépenses de carburant ?
- Suivre la consommation par véhicule pour repérer un écart ou un usage anormal.
- Comparer l'électrique sur les trajets réguliers : la TVA sur l'électricité d'une voiture tout électrique se récupère, celle de l'essence seulement à 80 % sur une voiture de tourisme.
- Utiliser une carte carburant pour centraliser les factures et ne perdre aucun justificatif.
- Regrouper les tournées et réduire les kilomètres à vide.
Comment prévoir le carburant dans sa trésorerie ?
Pars de ta dépense moyenne des trois derniers mois, puis ajuste-la à ton activité à venir : plus de tournées, plus de carburant. Prévois une marge sur les mois chargés, car le prix à la pompe varie. Et si tu paies par carte carburant, inscris le prélèvement à sa date de débit, pas à la date des pleins.
Questions fréquentes sur le carburant
Peut-on récupérer la TVA sur le carburant ?
Oui. Pour l'essence, le gazole et le superéthanol E85 : 100 % pour un utilitaire, 80 % pour une voiture de tourisme ou un véhicule loué sans TVA récupérable sur le loyer.
Peut-on récupérer la TVA sur la recharge d'une voiture électrique ?
Oui, pour une voiture de tourisme qui roule exclusivement à l'électricité et sert à des opérations ouvrant droit à déduction. Il faut une facture au nom de l'entreprise.
Le carburant est-il déductible du résultat ?
Oui, c'est une charge déductible quand il sert à l'activité, sur présentation des justificatifs.
Que faire quand un salarié paie le carburant ?
Il se fait rembourser par une note de frais, avec les justificatifs. Pour récupérer la TVA, mieux vaut une facture au nom de l'entreprise : une carte carburant simplifie ce point.
Et si le salarié utilise sa propre voiture ?
L'entreprise peut lui verser des indemnités kilométriques, dans la limite du barème kilométrique fiscal publié chaque année, majoré de 20 % pour un véhicule électrique.