
 Lucien Faber
Un dirigeant non salarié n'a pas la mutuelle d'entreprise de ses salariés : sa complémentaire santé, il la choisit et la paie lui-même. Pour un entrepreneur individuel ou un gérant majoritaire, le contrat dit « Madelin » permet de déduire ces cotisations de son bénéfice imposable, dans certaines limites. C'est une dépense régulière, modeste, qui se décide une fois et se paie ensuite chaque mois.
Qui paie la mutuelle du dirigeant, et à qui ?
La mutuelle Madelin concerne le dirigeant non salarié : l'entrepreneur individuel au régime réel, et le gérant majoritaire de SARL ou d'EURL. Il souscrit un contrat de complémentaire santé auprès d'un assureur, d'une mutuelle ou d'une institution de prévoyance, et paie les cotisations.
Pour un dirigeant assimilé salarié (président de SAS ou de SASU, gérant minoritaire), la question se pose autrement : il ne relève pas du régime des indépendants, et le contrat Madelin ne le concerne pas.
Combien coûte la mutuelle du dirigeant ?
Le prix dépend du contrat : des garanties choisies, de ton âge, des personnes couvertes (toi seul, ou ta famille aussi). Il n'existe pas de tarif officiel.
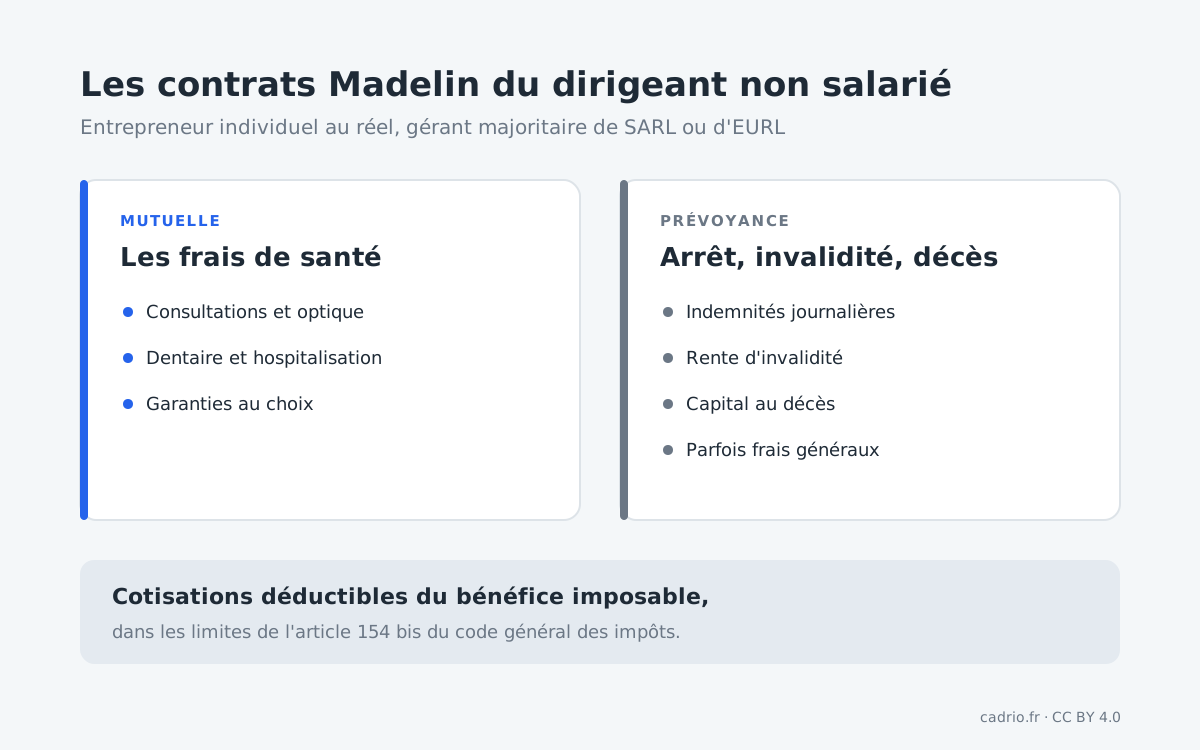
L'intérêt du cadre Madelin est fiscal : les cotisations versées au titre d'un contrat Madelin sont déductibles du bénéfice imposable de ton activité non salariée. Cette déduction est plafonnée, selon des règles fixées par l'article 154 bis du code général des impôts : ton expert-comptable vérifie que tes cotisations restent dans les limites.
Concrètement, ce que tu paies pour ta santé, dans ces limites, réduit ton bénéfice imposable, donc ton impôt sur le revenu.
Quand paie-t-on la mutuelle du dirigeant ?
Selon le contrat : chaque mois ou chaque trimestre, en général par prélèvement de l'assureur.
Si tu exerces en entreprise individuelle, tu peux payer les cotisations depuis le compte professionnel : c'est une dépense liée à ton activité. En société, demande à ton expert-comptable comment la prise en charge par la société s'articule avec ta rémunération.
Comment vérifier sa mutuelle de dirigeant ?
- Ton statut ouvre-t-il droit au contrat Madelin ? Il faut être travailleur non salarié : entrepreneur individuel au réel ou gérant majoritaire.
- Le contrat est-il bien un contrat Madelin ? C'est ce qui permet la déduction : demande à ton assureur le justificatif des cotisations versées.
- Les cotisations restent-elles dans les plafonds de déduction ? Au-delà, la part en trop n'est pas déductible.
- Les garanties correspondent-elles à tes besoins ? Un contrat trop couvrant coûte cher ; trop léger, il te laisse des frais de santé à ta charge.
Comment payer le juste prix pour sa mutuelle de dirigeant ?
- Comparer les contrats à garanties égales, en partant de tes besoins réels : consultations, optique, dentaire, hospitalisation.
- Vérifier la déduction chaque année avec ton expert-comptable : c'est elle qui rend le contrat Madelin intéressant.
- Regrouper santé et prévoyance chez le même assureur peut simplifier, mais compare toujours chaque garantie séparément.
Comment prévoir la mutuelle du dirigeant dans sa trésorerie ?
C'est une charge fixe : inscris-la au rythme du contrat, mensuel ou trimestriel, au montant de la dernière échéance. Relis le contrat à chaque échéance annuelle : c'est le moment où le tarif peut changer.
Et n'oublie pas l'effet fiscal : la déduction réduit ton impôt sur le revenu, ce qui allège d'autant ta trésorerie personnelle.
Questions fréquentes sur la mutuelle Madelin du dirigeant
Qui peut souscrire une mutuelle Madelin ?
Le dirigeant travailleur non salarié : l'entrepreneur individuel au régime réel et le gérant majoritaire de SARL ou d'EURL. Un président de SAS, assimilé salarié, n'est pas concerné.
Les cotisations d'une mutuelle Madelin sont-elles déductibles ?
Oui, du bénéfice imposable de l'activité non salariée, dans des limites fixées par l'article 154 bis du code général des impôts.
Une entreprise individuelle peut-elle payer la mutuelle du dirigeant ?
Oui. Pour un entrepreneur individuel, la cotisation Madelin est une dépense liée à l'activité, déductible de son bénéfice dans les limites prévues.
Combien coûte une mutuelle de dirigeant ?
Il n'y a pas de tarif officiel : le prix dépend des garanties, de l'âge et des personnes couvertes. Compare les contrats à garanties égales.
Quelle différence entre mutuelle et prévoyance du dirigeant ?
La mutuelle rembourse les frais de santé. La prévoyance verse des indemnités ou un capital en cas d'arrêt de travail, d'invalidité ou de décès. Les deux peuvent relever du cadre Madelin.