
 Lucien Faber
Les dividendes sont la part du bénéfice que la société distribue à ses associés. Pour le dirigeant associé, c'est une autre façon de se payer, à côté de sa rémunération. Pour la trésorerie de la société, c'est une grosse sortie d'argent ponctuelle, qui tombe une fois par an, après l'assemblée qui approuve les comptes, et qui part en deux temps : vers les associés, et vers l'administration fiscale pour le prélèvement.
Qui paie les dividendes, et à qui ?
Une société soumise à l'impôt sur les sociétés peut distribuer tout ou partie de son bénéfice à ses associés, après l'approbation des comptes par l'assemblée. Le montant est réparti selon les droits de chacun dans le capital.
Pour un associé personne physique, la société ne verse pas le dividende brut en entier : elle en retient l'impôt et les prélèvements sociaux, qu'elle reverse à l'administration fiscale. L'associé reçoit le net.
Combien coûtent les dividendes ?
Pour la société, le dividende brut sort de sa trésorerie : il n'est pas déductible de son résultat, puisqu'il est prélevé sur un bénéfice déjà soumis à l'impôt sur les sociétés.
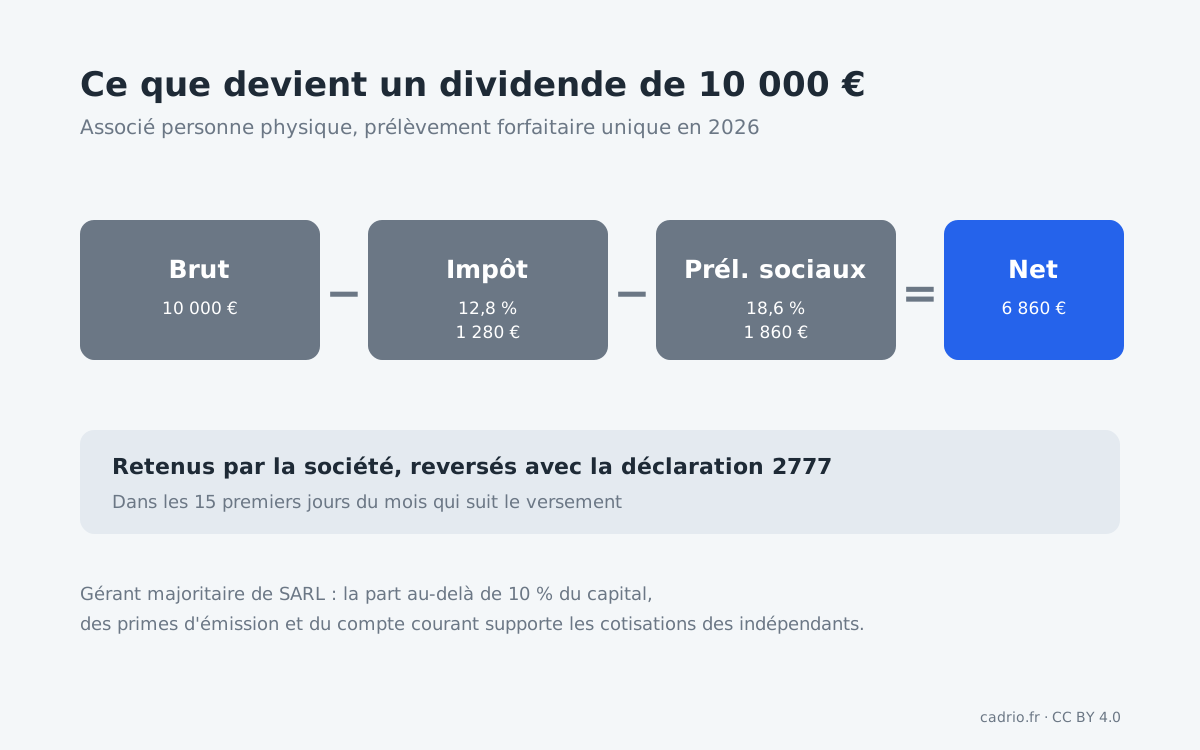
Pour un associé personne physique, le dividende supporte, en 2026 :
- 12,8 % d'impôt sur le revenu, retenus à la source comme un acompte ;
- 18,6 % de prélèvements sociaux.
Soit 31,4 % au total, retenus par la société au moment du versement. C'est le prélèvement forfaitaire unique. L'associé peut, lors de sa déclaration de revenus, opter pour l'imposition au barème progressif, avec un abattement de 40 % sur les dividendes.
Un exemple : pour 10 000 € de dividendes bruts versés à un associé personne physique, la société retient 1 280 € d'impôt et 1 860 € de prélèvements sociaux, et verse 6 860 € à l'associé.
Le cas du gérant majoritaire de SARL
Pour un gérant majoritaire de SARL ou d'EURL, travailleur non salarié, la part des dividendes qui dépasse 10 % du capital social, des primes d'émission et des sommes laissées en compte courant est soumise aux cotisations sociales des indépendants, comme une rémunération. La part en dessous de ce seuil supporte les prélèvements sociaux.
Quand paie-t-on les dividendes ?
La distribution suit le calendrier des comptes :
- L'assemblée approuve les comptes et décide de la distribution, en général dans les mois qui suivent la clôture.
- La société verse les dividendes, au plus tard 9 mois après la clôture de l'exercice, sauf prolongation par le juge.
- Elle déclare et paie le prélèvement avec la déclaration n° 2777, dans les 15 premiers jours du mois qui suit le versement.
Un associé dont le revenu fiscal de référence de l'avant-dernière année est inférieur à 50 000 € (personne seule) ou 75 000 € (couple) peut demander à être dispensé de l'acompte de 12,8 %, avant le 30 novembre de l'année précédant le versement. Les prélèvements sociaux restent dus.
Comment vérifier sa distribution de dividendes ?
- Les comptes sont-ils approuvés, et la distribution décidée par écrit ?
- Le bénéfice distribuable est-il suffisant ? On ne distribue que ce que les comptes permettent, après les réserves obligatoires.
- Le prélèvement est-il calculé au bon taux et la déclaration 2777 déposée à temps ?
- Pour un gérant majoritaire, la part soumise à cotisations est-elle calculée ?
- La trésorerie de la société supporte-t-elle la sortie ? Un bénéfice comptable n'est pas forcément de l'argent disponible.
Comment bien décider des dividendes ?
- Regarder la trésorerie, pas seulement le bénéfice. Le bénéfice peut être immobilisé en stock ou en créances clients ; le distribuer peut vider le compte.
- Comparer avec la rémunération. Le bon équilibre entre les deux dépend de ton statut et de ta situation fiscale : le simulateur de salaire du dirigeant compare les scénarios pour une SASU.
- Échelonner si besoin : rien n'oblige à distribuer tout le bénéfice. La part non distribuée renforce les réserves.
Comment prévoir les dividendes dans sa trésorerie ?
Inscris le dividende brut comme une sortie ponctuelle, au mois du versement, puis le prélèvement le mois suivant, au plus tard le 15. Dans ton prévisionnel, vérifie surtout que la sortie ne tombe pas au même moment que le solde de l'impôt sur les sociétés, en mai pour un exercice clos au 31 décembre.
Questions fréquentes sur les dividendes
Quel est le taux d'imposition des dividendes en 2026 ?
Pour un associé personne physique, 31,4 % au total avec le prélèvement forfaitaire unique : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux. L'associé peut opter pour le barème progressif, avec un abattement de 40 %.
Quand une société peut-elle verser des dividendes ?
Après l'approbation des comptes par l'assemblée qui décide de la distribution, et au plus tard 9 mois après la clôture de l'exercice.
Qui paie le prélèvement sur les dividendes ?
La société le retient sur le dividende et le reverse à l'administration fiscale avec la déclaration n° 2777, dans les 15 premiers jours du mois qui suit le versement.
Les dividendes d'un gérant majoritaire sont-ils soumis à cotisations ?
Oui, pour la part qui dépasse 10 % du capital social, des primes d'émission et des sommes en compte courant d'associé. Cette part supporte les cotisations sociales des indépendants.
Peut-on être dispensé du prélèvement de 12,8 % ?
Oui, si le revenu fiscal de référence de l'avant-dernière année est inférieur à 50 000 € pour une personne seule ou 75 000 € pour un couple. La demande se fait avant le 30 novembre de l'année précédente. Les prélèvements sociaux restent dus.