Le 5 du mois, ton logiciel sort le fichier des prélèvements. Tu le déposes sur l’espace pro de ta banque : 300 adhérents, un clic.
Quelques jours plus tard, les retours arrivent. Un compte vide, un compte clôturé, une opposition. Et sur ton relevé, chaque retour fait deux lignes : l’abonnement qui repart, puis juste en dessous, la commission de ta banque.
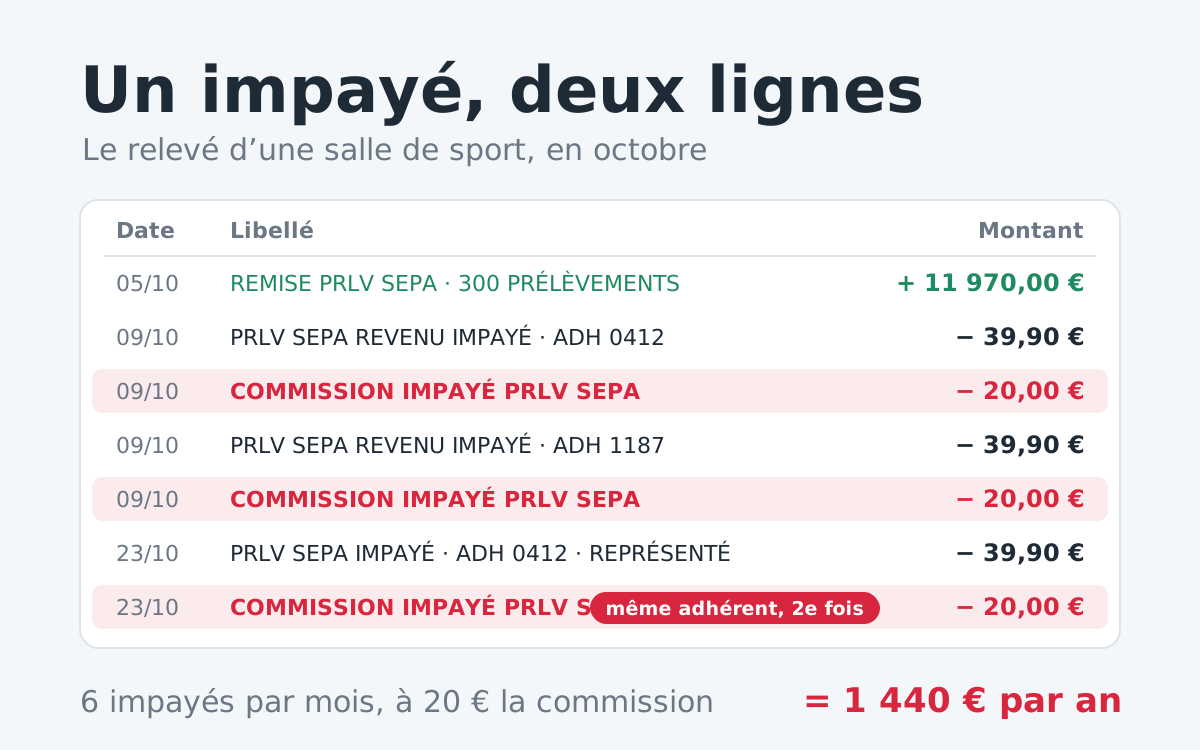
La première ligne, celle de l’impayé, tu la relances. La seconde, celle des frais de rejet de prélèvement, tu la paies sans y penser, tous les mois. Elle se négocie pourtant, et j’ai vu des salles la faire tomber à zéro. 💸
Les quatre lignes de ta facture 🧾
Prélever avec un fichier XML (le format SEPA que sortent les logiciels métier) se paie à quatre endroits :
- L’abonnement au service qui reçoit tes fichiers : l’option prélèvements de ta banque en ligne, ou la télétransmission EBICS. S’y ajoute, à la création de ton entreprise, l’identifiant créancier SEPA (ton numéro ICS), sans lequel tu ne peux pas prélever.
- Le dépôt : un prix par fichier envoyé, que la banque appelle « remise ».
- La ligne : un prix par prélèvement contenu dans le fichier.
- L’impayé : une commission à chaque prélèvement qui revient.
Voici ce qu’affichent deux grilles bancaires 2026, face à Stripe :
| Grille | Abonnement | Dépôt | Ligne | Impayé |
|---|---|---|---|---|
| LCL, au 1er janvier 2026 | Espace PRO, ou 67 € HT/mois en EBICS | 0 € validé en ligne, 7,20 € sinon | 0,51 € validé en ligne, 1,20 € sinon | 20 € |
| Banque Populaire Grand Ouest, au 1er janvier 2026 | 22,20 €/mois (Cyberplus Premium) | 0 € en ligne | 0,32 € | 9 € |
| Stripe | 0 € | 0 € | 0,35 €, seulement si le prélèvement passe | 3,50 € |
Le prix à la ligne, c’est celui qu’on compare. Regarde plutôt la dernière colonne : d’une banque à l’autre, l’impayé fait plus que doubler, et Stripe le facture près de six fois moins cher que LCL.
Ce que ça coûte vraiment 💰
Sur la micro-crèche de ma femme, c’est 12 € l’impayé, à peu près un tous les deux mois : 72 € par an. Rien de grave.
Sur une salle de sport, le compte change. Dans la mienne, j’ai 2 à 3 rejets par mois sur 300 membres, dont une centaine paient par carte. D’autres salles en ont davantage : partons sur 2 % de rejets.
Une salle de 300 adhérents tous prélevés encaisse donc 6 impayés par mois. Chez LCL, sur un an :
| Poste | Calcul | Par an |
|---|---|---|
| Prélèvements | 300 × 0,51 € × 12 mois | 1 836 € |
| Impayés | 6 × 20 € × 12 mois | 1 440 € |
| Total, hors abonnement | 3 276 € |
Six adhérents par mois, 2 % de l’effectif, pèsent 44 % de la facture.
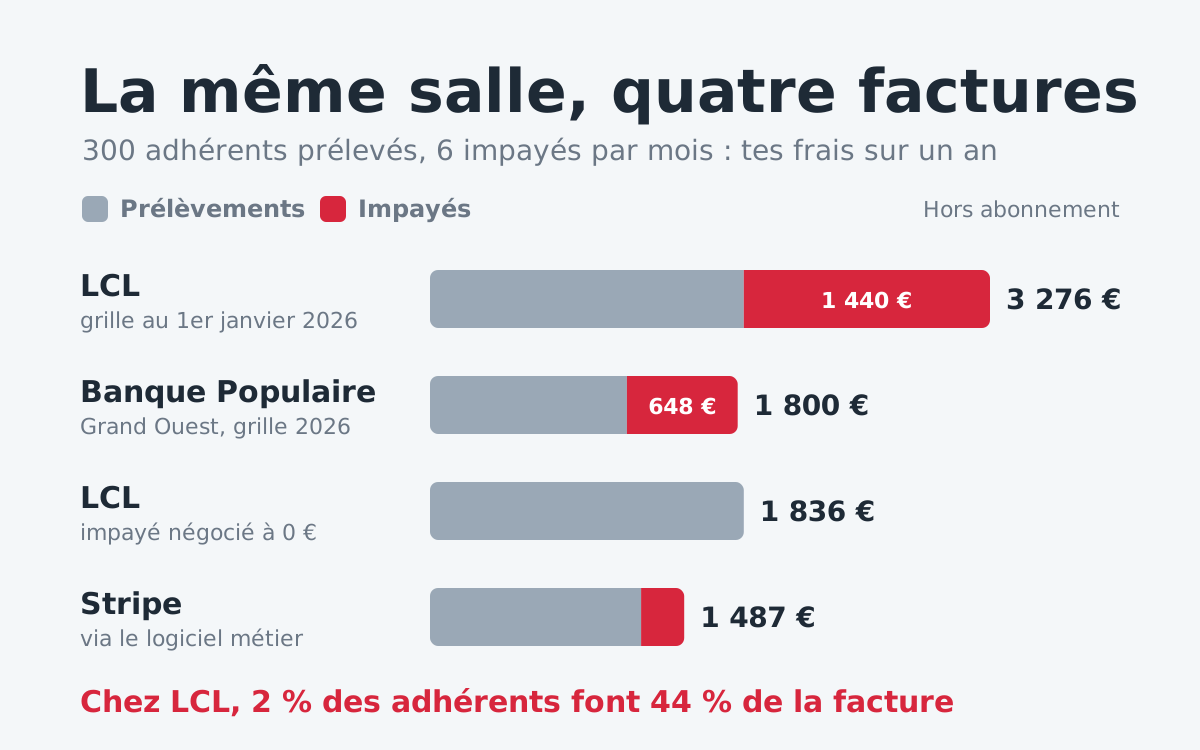
La même salle paie 1 800 € à la Banque Populaire Grand Ouest. Et si LCL passait son impayé à zéro, elle tomberait à 1 836 €, à peine plus que chez Stripe.
Encore ce calcul est-il optimiste : il compte chaque impayé une seule fois. Si ton logiciel représente le prélèvement automatiquement et que le compte est toujours vide, ta banque te facture un deuxième impayé. Six représentations ratées par mois, et la ligne des impayés double.
Levier 1 : un ou deux dépôts par mois, validés en ligne 📦
Commence par la ligne la plus bête. Chez LCL, un dépôt validé en ligne est gratuit et chaque prélèvement coûte 0,51 €. Non validé, le dépôt passe à 7,20 € et chaque ligne à 1,20 €. Sur 300 adhérents, l’écart dépasse 200 € par mois. Vérifie sur ta grille que tes dépôts entrent dans la bonne colonne.
Compte ensuite tes dépôts. Certains logiciels prélèvent chaque adhérent à sa date d’inscription : un fichier par jour ouvré, une vingtaine par mois. Si ta banque facture le dépôt, regroupe tout sur une ou deux dates, le 5 et le 20 par exemple. Un changement de date se prévient à l’avance : regarde le délai prévu dans ton contrat.
Et choisis des dates qui suivent les jours de paie de tes adhérents : un compte qui vient d’être crédité rejette moins. C’est l’astuce sur la date de tes prélèvements, vue de l’autre côté du guichet.
Levier 2 : négocie l’impayé, pas la ligne 🤝
C’est le levier qui pèse. J’ai échangé avec le gérant d’une salle de CrossFit du sud de la France qui ne paie rien sur ses impayés. Il a posé le choix à sa banque : c’est ça, ou je change de banque. Ça a suffi.
Tu n’as pas besoin d’aller aussi loin d’entrée. Les grilles tarifaires sont publiques, et c’est ton meilleur argument. Tes munitions :
- L’impayé est déjà une perte. L’abonnement n’est pas encaissé, tu passes du temps à relancer, et parfois tu perds l’adhérent. La commission ajoute une pénalité à une perte.
- Les prix des autres. 20 € chez LCL, 9 € à la Banque Populaire Grand Ouest, 3,50 € chez Stripe. Tu demandes à t’aligner.
- Ton volume. Le nombre de prélèvements par mois, le montant encaissé chez eux, et le total de tes commissions d’impayés sur douze mois. Ce dernier chiffre, c’est ce que tu mets sur la table.
- Leur propre grille. La Banque Populaire Grand Ouest écrit « Nous consulter » à la ligne « forfait de mensualisation de virements, prélèvements et impayés ». Le prix est fait pour être discuté.
Le mail à envoyer à ton conseiller :
Bonjour [PRÉNOM], Je prélève chaque mois [NOMBRE] adhérents sur mon compte chez vous, soit environ [MONTANT] € encaissés par mois. Sur les douze derniers mois, j’ai payé [TOTAL] € de commissions d’impayés, à [TARIF] € l’unité. Ces impayés me coûtent déjà l’abonnement non encaissé et le temps de relance. À titre de comparaison, la Banque Populaire Grand Ouest affiche 9 € dans sa grille publique, et Stripe 3,50 €. Pouvez-vous aligner votre tarif sur ce dernier montant de 3,50 € ? Sans geste de votre part, j’étudierai le passage de mes prélèvements chez un autre prestataire. Bien à vous,
Levier 3 : un logiciel métier branché sur Stripe 🔌
C’est ce que j’ai fait dans ma salle. Mon logiciel métier est connecté à Stripe : plus de fichier XML à générer et à déposer chaque mois, les prélèvements partent seuls, et chaque paiement remonte dans la fiche de l’adhérent.
Et la facture fond : 0,35 € par prélèvement réussi, 3,50 € par échec, sans abonnement. Avec mes 2 à 3 rejets par mois, les échecs me coûtent moins de 11 €. À 20 € l’impayé, ce serait 40 à 60 €.
Deux limites à connaître avant de basculer :
- Une contestation coûte 15 €. Un adhérent peut contester un prélèvement autorisé pendant huit semaines, sans avoir à se justifier, et sa banque le rembourse. Il te doit toujours l’abonnement, mais Stripe facture le litige.
- Changer d’outil, c’est changer de mandats. Demande à ton éditeur comment il reprend tes mandats SEPA existants, pour ne pas avoir à les faire signer de nouveau à 300 clients.
Levier 4 : refacturer, en dernier recours ⚠️
Tu peux prévoir dans tes conditions générales de vente que les frais de rejet seront refacturés à l’adhérent. Garde cette clause pour les récidivistes.
J’ai déjà eu des adhérents presque à perte : trois rejets dans le même mois, alors qu’ils m’avaient confirmé avoir l’argent sur le compte. Avec une banque à 20 € l’impayé, ces trois rejets coûtent 60 €.
Pourquoi en dernier recours ? Parce que ton adhérent a déjà payé : sa propre banque lui a pris jusqu’à 20 € pour le même rejet. Ajoute tes 20 €, et il paie 40 € pour un abonnement manqué. C’est le meilleur moyen de transformer un retard en résiliation.
Et la clause est fragile face à un particulier : la loi laisse en principe les frais de recouvrement à la charge du créancier (article L111-8 du code des procédures civiles d’exécution). Refacture au frais réel, jamais au forfait, et fais relire la clause.
Ce que dit la loi ⚖️
Deux règles protègent celui qui paie, donc ton adhérent :
- 20 € maximum par rejet, et jamais plus que le montant du prélèvement. Un prélèvement de 12 € rejeté ne peut pas lui coûter plus de 12 € de frais (articles L133-26 et D133-6 du code monétaire et financier).
- Des frais une seule fois par prélèvement. Depuis le 1er février 2023, si tu représentes un prélèvement et qu’il est rejeté de nouveau, la banque de ton adhérent doit lui rembourser les frais au-delà du premier rejet (loi du 16 août 2022).
Deux conséquences pour toi :
- Ces plafonds ne couvrent pas tes propres frais. La commission que ta banque te prend à chaque prélèvement revenu impayé, représentation comprise, est un tarif commercial fixé par ta convention. D’où le levier 2.
- La protection ne vaut que pour le même prélèvement. Si tu ajoutes tes frais au montant représenté, ce n’est plus la même opération, et la banque de ton adhérent peut lui facturer un nouveau rejet. Représente le montant exact, et facture tes frais à part.
⚡️ Ton plan en une heure
- 📄 Télécharge la grille tarifaire de ta banque (« conditions et tarifs » des professionnels) et repère les quatre lignes : abonnement, remise, prélèvement émis, prélèvement revenu impayé.
- 🔍 Additionne tes commissions d’impayés des douze derniers mois sur tes relevés. C’est ton chiffre de négociation.
- 📦 Vérifie que tes dépôts sont validés en ligne, et regroupe-les sur une ou deux dates par mois.
- ✉️ Envoie le mail à ton conseiller, avec les grilles concurrentes en pièce jointe.
- 🔌 Pas de geste ? Demande à l’éditeur de ton logiciel métier s’il se connecte à Stripe, et compare.
- 📝 Ajoute à tes conditions générales une clause de refacturation au frais réel, pour les récidivistes.
💀 Les pièges à éviter
La représentation automatique sur un compte vide. Ton adhérent est protégé, toi non : chaque nouvel essai raté est un nouvel impayé sur ta facture. Avant de représenter, demande-lui quand son compte sera approvisionné.
Le montant gonflé. Ajouter tes frais au prélèvement représenté en fait une nouvelle opération : sa banque peut lui refacturer un rejet, et toi risquer un deuxième impayé. Facture tes frais à part.
Négocier la ligne et oublier l’impayé. Passer de 0,51 à 0,32 € par prélèvement te fait gagner 684 € par an sur 300 adhérents. Passer l’impayé de 20 € à zéro, 1 440 €.
Le forfait de 20 € collé dans les conditions générales. Juridiquement fragile face à un particulier, et mal vécu par un adhérent qui vient déjà de payer sa banque.
Pourquoi personne ne le fait 🧠
- 🧾 La commission se cache dans le relevé. Une ligne à 20 € au milieu de 300 encaissements : personne ne fait l’addition.
- 🏦 On croit que c’est le prix du service. Une grille tarifaire ressemble à un barème officiel. C’est une offre commerciale.
- 😶 On n’ose pas demander. Pourtant la question tient en une phrase, et la réponse, parfois, c’est zéro.
P.S. Quand ta banque t’envoie sa nouvelle grille tarifaire, ressors tes commissions d’impayés de l’année. C’est le meilleur moment pour reposer la question. 😉