
En août 2025, j'ai reçu ce message dans ma messagerie sécurisée des impôts.
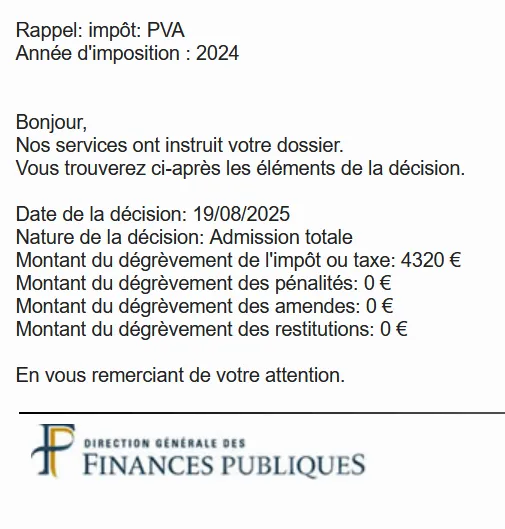
4 320 €. Sur une seule salle, pour une seule année. J'ai refait la même démarche sur ma deuxième salle, et ça a marché aussi.
Personne ne me l'avait proposé. Ni les impôts, ni mon comptable. J'ai rempli le formulaire moi-même, un dimanche.
Voilà comment. 👇
Le principe tient en une ligne 📏
L'État ne peut pas te prendre plus de 1,531 % de ta valeur ajoutée en CFE.
C'est écrit à l'article 1647 B sexies du code général des impôts. Ça s'appelle le plafonnement en fonction de la valeur ajoutée, le « PVA » dans le jargon.
Le piège, c'est que ce plafond ne s'applique pas tout seul. L'administration calcule ta CFE sur la surface de ton local, pas sur ce que tu gagnes. Si le résultat dépasse le plafond, elle ne te prévient pas. Il faut le réclamer.
D'abord : est-ce que ça te concerne ? ⚠️
Sois honnête avec toi-même avant de sortir ta liasse, parce que pour beaucoup de TPE la réponse est non.
Si tu paies la cotisation minimum parce que tu n'as pas de local, passe ton chemin. C'est le cas de la plupart des indépendants qui travaillent de chez eux, chez leurs clients ou dans un tout petit bureau : faute de surface à taxer, l'administration applique une base forfaitaire. Or le plafonnement ne s'applique pas à cette cotisation minimum, c'est écrit noir sur blanc dans le formulaire. Tu ne récupéreras rien.
Regarde la ligne 9 de ton avis, « Imposition sur la base minimum ». Si elle dit OUI, referme l'onglet. Cette astuce s'adresse à ceux qui ont un vrai local.
Pour les autres, le test tient en une division :
Divise ta valeur ajoutée par le montant de ta CFE. Si le résultat est inférieur à 65, tu es probablement plafonné.
Dans mon cas : 93 900 ÷ 5 757 = 16. Très largement en dessous.
Et la valeur ajoutée, ce n'est pas ton bénéfice. C'est à peu près ce que ton activité produit une fois retirés les achats et les charges externes, avant de payer les salaires. En raccourci : masse salariale chargée + résultat + amortissements. Tu la trouves dans ta liasse fiscale, et le formulaire la recalcule ligne par ligne de toute façon.
Le profil type du plafonné : un gros local et une année moyenne. Beaucoup de mètres carrés qui gonflent la CFE, une valeur ajoutée qui ne suit pas. Salles de sport, garages, ateliers, commerces avec de la réserve.
Mon avis de CFE, ligne par ligne 🧾
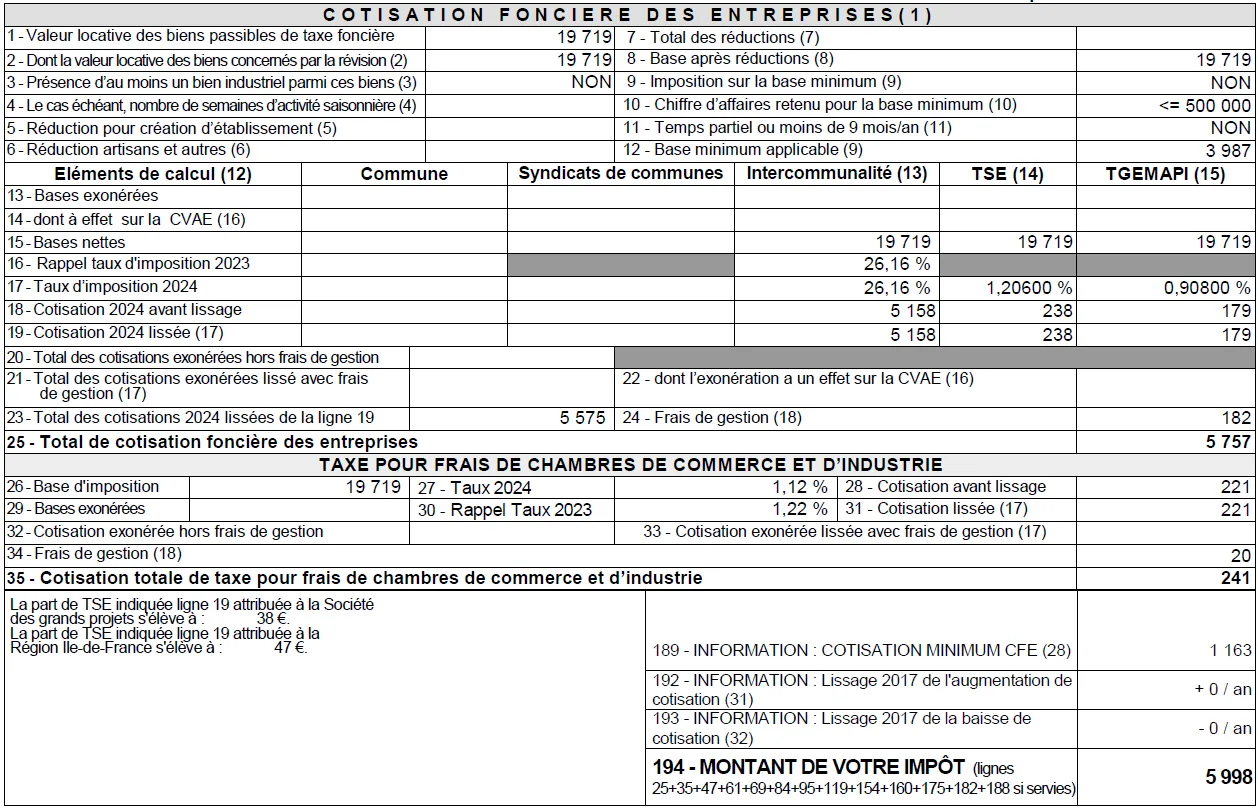
Trois lignes comptent, et deux pièges se cachent dedans.
| Ligne de l'avis | Montant | À quoi ça sert |
|---|---|---|
| 25 Total de cotisation foncière des entreprises | 5 757 € | C'est le chiffre à plafonner |
| 189 Cotisation minimum CFE | 1 163 € | Il sert à limiter le remboursement |
| 194 Montant de votre impôt | 5 998 € | ❌ Surtout pas celui-là |
Premier piège : ne prends pas la ligne 194. Elle inclut 241 € de taxe pour frais de chambre de commerce, et cette taxe n'est pas plafonnable. Si tu la comptes, ton calcul est faux et ta demande part avec une erreur.
Deuxième piège : la ligne 189. Elle est écrite en tout petit, en bas à droite, et pourtant c'est elle qui décide du montant final. On y revient dans deux minutes.
Le calcul, en quatre chiffres 🧮
Ce sont exactement les quatre cases du formulaire. Rien de plus.
| Mon cas 2024 | Ton cas | |
|---|---|---|
| 1. Ta CFE (ligne 25 de l'avis) | 5 757 € | |
| 2. Ta valeur ajoutée de l'année | ≈ 93 900 € | |
| 3. Le plafond : valeur ajoutée × 1,531 % | 1 437 € | |
| 4. Le dégrèvement : ligne 1 − ligne 3 | 4 320 € |
Puis la limitation, celle de la ligne 189 :
| Mon cas 2024 | |
|---|---|
| Remboursement maximum : CFE − cotisation minimum | 5 757 − 1 163 = 4 594 € |
| Mon dégrèvement demandé | 4 320 € |
| 4 320 est inférieur à 4 594 ✅ | Je touche 4 320 € |
Autrement dit : le remboursement ne peut jamais descendre ta CFE sous la cotisation minimum. Si mon calcul avait donné 5 000 €, je n'aurais touché que 4 594 €.
Ne compte pas sur 4 320 € tous les ans. Le montant dépend de l'écart entre ta CFE et le plafond de l'année, donc de ta valeur ajoutée : une bonne année, le plafond remonte et le dégrèvement fond. Les années suivantes, j'ai récupéré environ 1 000 € sur une salle et 2 000 € sur l'autre. Moins spectaculaire, mais c'est la même démarche, et surtout : elle est à refaire chaque année. Le dégrèvement ne se reconduit pas tout seul, personne ne te le rappellera, et une année sautée est une année perdue.
⚠️ Le taux change selon l'année de l'avis. C'est l'erreur la plus facile à commettre, parce que les pages officielles n'affichent pas toutes la même chose. Voici la table, celle du BOFiP :
| CET due au titre de | Taux |
|---|---|
| 2024 | 1,531 % |
| 2025 | 1,438 % |
| 2026 et 2027 | 1,531 % |
| 2028 | 1,438 % |
| 2029 | 1,344 % |
| 2030 et après | 1,25 % |
Les cinq étapes 👣
- Sors ta valeur ajoutée de ta liasse fiscale, pour l'exercice de l'année d'imposition.
- Multiplie-la par le taux de l'année. C'est ton plafond.
- Compare avec la ligne 25 de ton avis de CFE. Si l'avis est plus élevé, la différence est pour toi.
- Remplis le formulaire 1327-CET-SD (CERFA 14108). En micro-entreprise, c'est le 1327-S-CET-SD, plus court.
- Envoie-le depuis ta messagerie sécurisée sur impots.gouv.fr, au service des impôts de ton établissement principal.
Le formulaire fait cinq pages, mais l'essentiel se joue dans le cadre D, qui reconstitue ta valeur ajoutée, puis dans les cadres E à G, où tu reportes les quatre chiffres du tableau ci-dessus.
Le message que j'ai envoyé ✉️
Rien d'alambiqué. Recopie et adapte :
Bonjour, Je vous transmets ci-joint le formulaire 1327-CET-SD au titre de l'année d'imposition [ANNÉE], pour mon établissement situé [COMMUNE], SIRET [NUMÉRO]. Ma cotisation foncière des entreprises s'élève à [MONTANT LIGNE 25] €, alors que le plafonnement en fonction de la valeur ajoutée prévu à l'article 1647 B sexies du CGI la limite à [PLAFOND] € ([VALEUR AJOUTÉE] € × [TAUX] %). Je sollicite en conséquence un dégrèvement de [MONTANT] €, après prise en compte de la cotisation minimum figurant ligne 189 de mon avis. Restant à votre disposition pour tout justificatif complémentaire.
Ma demande est passée en admission totale, sans un seul échange. Décision rendue le 19 août 2025. L'administration s'engage à statuer dans les six mois. ⏱️
⏳ Et là, l'urgence
C'est le point que personne ne dit : tu n'as qu'un an.
La demande doit être déposée avant le 31 décembre de l'année qui suit la mise en recouvrement. Concrètement, ta CFE 2025 se réclame jusqu'au 31 décembre 2026. Après, c'est perdu.
Ce n'est donc pas un trésor à déterrer sur cinq ans. C'est une case à cocher chaque année, en sortant ta liasse. Et si tu ne l'as jamais fait, il te reste une année à rattraper, pas plus.
Et ton comptable, dans tout ça ? 🤷
Il peut le faire. Selon ta lettre de mission, c'est parfois même inclus.
Mais la vérification, elle, n'est presque jamais automatique. Le mien ne l'a pas lancée. Ce n'est pas de la mauvaise volonté : le plafonnement se calcule après la clôture, sur un formulaire qui ne sert qu'à ça, pour un résultat nul neuf fois sur dix.
Alors pose-lui la question une fois par an, noir sur blanc : « as-tu vérifié le plafonnement à la valeur ajoutée sur ma CFE ? ». S'il répond non, fais-le toi-même. Ça m'a pris un dimanche après-midi.
Pour comprendre d'où sort le montant de ta CFE et comment il est calculé, tout est détaillé dans notre guide sur la cotisation foncière des entreprises.