
En résumé
- Il existe trois familles d'exonération : celles de plein droit permanentes, liées à ton métier, celles de plein droit temporaires, liées à une zone, et celles qui dépendent d'une délibération de ta commune.
- Les exonérations de plein droit sont automatiques et ne se demandent pas. Les autres se réclament avec la déclaration 1447-M-SD, avant le deuxième jour ouvré suivant le 1er mai, et elles valent pour la CFE de l'année suivante.
- Le seuil de 5 000 € exonère de la cotisation minimum, pas de la CFE. Si tu as un local dont la valeur locative dépasse cette base minimum, tu restes imposé dessus.
- Une entreprise nouvelle n'est pas redevable l'année de sa création, puis sa base est réduite de moitié l'année suivante. Sous condition d'avoir déposé la 1447-C-SD.
- Les artisans ont deux régimes distincts : l'exonération totale s'ils travaillent seuls, la réduction de 75, 50 ou 25 % s'ils emploient un, deux ou trois salariés.
Ce guide complète notre guide de la cotisation foncière des entreprises, qui explique le calcul et le calendrier de paiement. Ici, on ne parle que d'une chose : les cas où tu ne paies pas, ou moins.
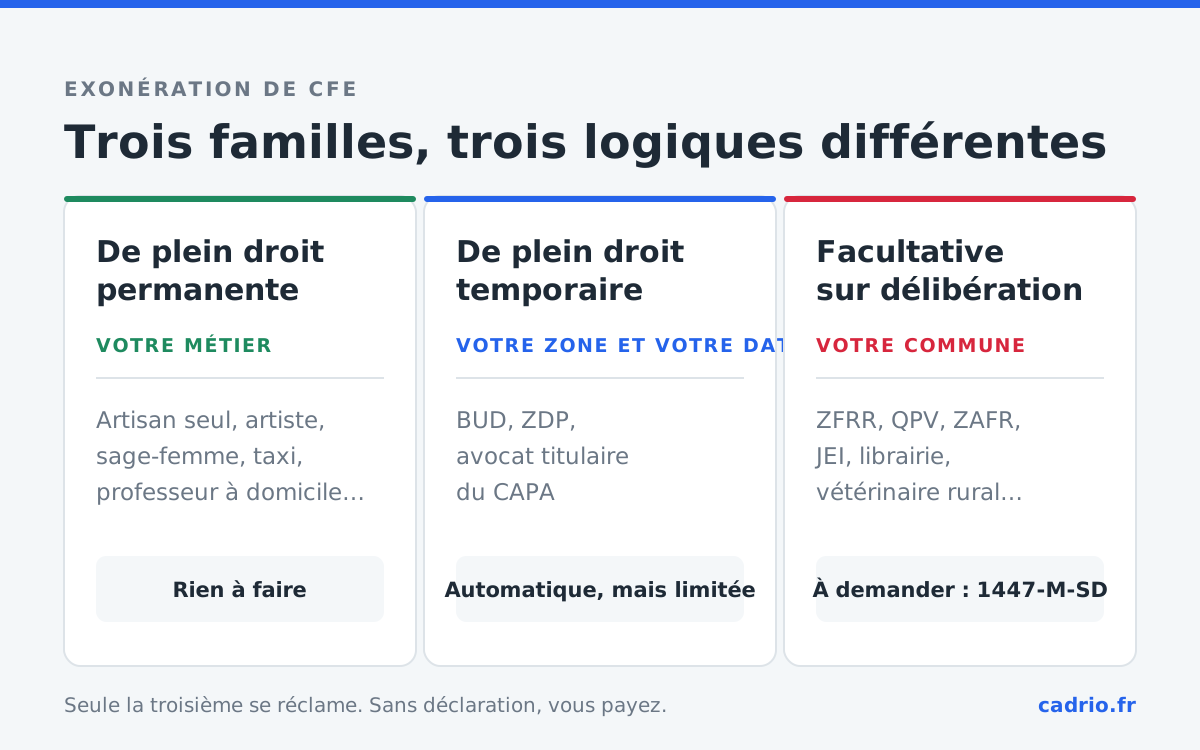
Les trois familles d'exonération
On parle d'« exonération de CFE » comme s'il s'agissait d'un seul dispositif, mais trois mécanismes très différents coexistent.
| Famille | Qui décide | Faut-il la demander ? |
|---|---|---|
| Plein droit permanente | La loi, selon ton activité | Non, elle s'applique seule |
| Plein droit temporaire | La loi, selon ta zone et ta date de création | Non, mais elle a une durée |
| Facultative | Ta commune ou ton intercommunalité | Oui, avec la 1447-M-SD |
Cette distinction commande tout le reste. Si ton métier figure dans la première liste, tu n'as rien à faire et tu n'aurais jamais dû recevoir d'avis. Si tu relèves de la troisième, personne ne viendra te chercher : sans déclaration, tu paies.
Les exonérations permanentes, liées à ton métier
Ce sont les plus nombreuses et les plus oubliées. Elles tiennent à la nature de l'activité, pas à sa taille ni à son lieu.
Métiers d'art et création
| Profession | Portée de l'exonération |
|---|---|
| Peintres, sculpteurs, graveurs, dessinateurs | S'ils sont considérés comme artistes et ne vendent que le produit de leur art |
| Graphistes | À condition que l'activité se limite à la création d'œuvres graphiques |
| Photographes auteurs | Pour les prises de vues et la cession de leurs œuvres d'art ou de droits d'auteur |
| Auteurs, compositeurs, chorégraphes, traducteurs | Pour la perception de droits d'auteur |
| Artistes lyriques et dramatiques | Sans condition d'effectif |
La limite est toujours la même : l'exonération couvre l'art, pas le commerce. Un photographe qui revend du matériel, un graphiste qui facture de la stratégie de marque ou un peintre qui tient une galerie sortent du cadre pour cette partie de leur activité.
Santé, enseignement, sport
- Sages-femmes et garde-malades, sauf s'ils relèvent de la profession d'infirmière.
- Professeurs de lettres, sciences et arts d'agrément, et instituteurs primaires, à condition d'enseigner personnellement, chez eux ou chez leurs élèves, ou dans un local sans enseigne et sans aménagement spécial. Un professeur de musique qui reçoit dans son salon est exonéré ; s'il ouvre une école avec une vitrine, il ne l'est plus.
- Sportifs, pour la seule pratique d'un sport.
- Établissements privés d'enseignement du premier et second degré sous contrat avec l'État, et du supérieur sous convention ou reconnus d'utilité publique.
Transport de personnes
Les chauffeurs de taxis et d'ambulances sont exonérés s'ils sont propriétaires ou locataires d'une ou deux voitures de sept places au maximum, hors place du chauffeur, qu'ils conduisent ou gèrent eux-mêmes. Avec deux véhicules, ils ne doivent pas être en service en même temps, et les tarifs réglementaires doivent être respectés.
Artisanat, agriculture, économie sociale
- Artisans et façonniers qui travaillent seuls ou avec le seul concours d'apprentis sous contrat. Ils peuvent se faire aider de leur conjoint, de leur partenaire de Pacs et de leurs enfants sans perdre l'exonération. Avoir une boutique ou une enseigne ne change rien.
- Exploitants agricoles, certains groupements d'employeurs et certains GIE.
- Coopératives d'artisans, de patrons bateliers, maritimes et agricoles.
- Sociétés coopératives et participatives (Scop).
- Pêcheurs, sociétés de pêche artisanale et inscrits maritimes.
- Production de biogaz, d'électricité et de chaleur par méthanisation.
- Activités à caractère social, à l'exception des mutuelles, de leurs unions et des institutions de prévoyance.
- Syndicats professionnels, quelle que soit leur forme juridique, pour la défense des intérêts de leurs membres.
Location et hébergement
C'est le cas le plus piégeux, parce qu'il dépend de ce que tu loues et d'où.
- Louer une partie de ton habitation personnelle de façon occasionnelle et à un prix raisonnable est exonéré. En meublé, il faut que le logement constitue la résidence principale du sous-locataire.
- Meublés de tourisme classés et chambres d'hôtes : exonérés sauf délibération contraire de la commune, à condition que les locaux fassent partie de ton habitation personnelle et ne soient pas l'habitation principale ou secondaire du locataire.
Note bien le « sauf délibération contraire » : ici, la commune peut décider de t'imposer. C'est l'inverse de la logique habituelle, et beaucoup de loueurs le découvrent en recevant leur premier avis.
Vendeurs à domicile indépendants
Les VDI sont exonérés tant que leur rémunération brute totale reste inférieure à 7 930 €. Au-delà, la CFE devient due.
Les exonérations temporaires de plein droit
Elles s'appliquent sans délibération, mais elles ont une date de fin.
| Dispositif | Conditions | Durée |
|---|---|---|
| Bassin urbain à dynamiser (BUD) | Entreprise créée entre le 1er janvier 2018 et le 31 décembre 2026, exonérée d'IR ou d'IS | 7 ans à compter de la création |
| Zone de développement prioritaire (ZDP) | Implantation entre le 1er janvier 2019 et le 31 décembre 2027, exonérée d'IR ou d'IS | 7 ans à compter de la création |
| Avocats titulaires du CAPA | À compter du début d'activité | 2 ans |
Si tu crées dans un BUD, la fenêtre se referme le 31 décembre 2026. C'est l'une des rares exonérations où la date de création d'entreprise a un effet direct et chiffrable.
Les exonérations facultatives, décidées par ta commune
Celles-ci n'existent que si ta commune ou ton intercommunalité les a votées. Deux entreprises identiques, à dix kilomètres d'écart, peuvent donc être traitées différemment.
Exonérations de zone :
- Zones d'aide à finalité régionale (ZAFR)
- Zones d'aide à l'investissement des PME (ZAIPME)
- Zones France ruralités revitalisation (ZFRR)
- Zones urbaines sensibles (ZUS) et quartiers prioritaires de la politique de la ville (QPV)
- Zones de restructuration de la défense (ZRD)
- Bassins d'emploi à redynamiser (BER)
- Zones franches d'activités (ZFA) en Guadeloupe, Guyane, Martinique, à La Réunion et à Mayotte
- Entreprises situées en Corse
Exonérations liées à l'activité :
- Médecins et auxiliaires de santé qui ouvrent un cabinet secondaire dans un désert médical ou dans une commune de moins de 2 000 habitants
- Vétérinaires ruraux
- Jeunes entreprises innovantes (JEI), de croissance (JEC), universitaires (JEU) ou à impact (JEII)
- Disquaires indépendants dont l'activité principale est la vente au détail de phonogrammes
- Librairies titulaires du label de librairie indépendante de référence
- Entreprises de spectacles vivants : théâtres nationaux, tournées théâtrales, concerts symphoniques, spectacles musicaux et de variétés
- Caisses de crédit municipal
S'ajoute une exonération facultative de trois ans en cas de création ou d'extension d'établissement. Elle n'est jamais automatique.
Comment savoir ce que ta commune a voté ? Il n'existe pas de registre grand public simple. Le plus rapide reste d'appeler ton service des impôts des entreprises, ou de poser la question par la messagerie sécurisée de ton espace professionnel, en citant ta zone et ton activité.
Le seuil de 5 000 €, et l'erreur que presque tout le monde commet
L'article 1647 D du code général des impôts exonère de la cotisation minimum les redevables dont le chiffre d'affaires ou les recettes ne dépassent pas 5 000 €. Pas de la CFE.
La nuance tient en un mot, et elle change tout dès que tu paies un loyer :
| Ta situation | Effet du seuil de 5 000 € |
|---|---|
| Pas de local, ou local à faible valeur locative | Tu étais imposé sur la base minimum, donc tu ne paies plus rien |
| Local dont la valeur locative dépasse la base minimum | Tu restes imposé sur cette valeur locative |
En pratique, la quasi-totalité des concernés sont dans le premier cas, et l'approximation est sans conséquence. Mais si tu exploites un vrai local avec un chiffre d'affaires très faible, par exemple une première année qui démarre mal, ne compte pas sur ce seuil pour te sauver.
Trois précisions que les pages généralistes omettent :
- Le chiffre d'affaires s'entend hors taxes.
- Si la période de référence ne fait pas douze mois, le montant est ramené ou porté à douze mois.
- Le bénéfice de l'exonération est subordonné au respect du règlement européen sur les aides de minimis.
L'année de création, et l'année suivante
Tu n'es pas redevable de la CFE l'année de la création, jusqu'au 31 décembre. L'année suivante, ta base d'imposition est réduite de moitié.
Cette exonération couvre l'année civile entière, quelle que soit la date de création. Une entreprise ouverte le 3 janvier et une autre ouverte le 20 décembre bénéficient toutes deux d'une année pleine sans CFE, sauf que la seconde n'en profite que quelques jours. Si rien ne te presse et que décembre n'est pas ton meilleur mois, décaler l'immatriculation en janvier te fait gagner une année.
La condition est de déposer la déclaration initiale 1447-C-SD avant le 1er janvier de l'année qui suit la création.
La même règle vaut en cas de reprise : lors d'un changement d'exploitant, le nouveau doit déposer une 1447-C-SD avant le 1er janvier suivant. L'ancien exploitant, lui, reste redevable de la CFE pour l'année entière, et le repreneur n'est pas imposable cette année-là.
Et en cas de cessation en cours d'année, tu n'es pas redevable pour les mois restant à courir. La seule exception concerne les installations classées pour l'environnement pendant la période de remise en état du site.
Artisans : deux régimes qu'il ne faut pas confondre
C'est le sujet où les erreurs coûtent le plus cher, parce que deux dispositifs portent le même nom courant.
L'exonération totale vise l'artisan qui travaille seul, ou uniquement avec des apprentis sous contrat, éventuellement aidé de son conjoint, de son partenaire de Pacs ou de ses enfants. Elle est de plein droit et ne se demande pas.
La réduction de base vise l'artisan qui emploie jusqu'à trois salariés :
| Nombre de salariés | Réduction de la base d'imposition |
|---|---|
| 1 salarié | 75 % |
| 2 salariés | 50 % |
| 3 salariés | 25 % |
Les apprentis ne sont pas comptés dans cet effectif. La condition : que la rémunération du travail, c'est-à-dire le bénéfice, les salaires versés et les cotisations sociales, représente plus de la moitié du chiffre d'affaires global toutes taxes comprises.
Celle-là se demande, et c'est précisément pour ça qu'elle est si peu réclamée. Elle passe par la déclaration 1447-M-SD, au titre de la variation du nombre de salariés.
Comment demander une exonération
| Ton cas | Formulaire | Quand |
|---|---|---|
| Exonération de plein droit | Aucun, en principe | Rien à faire |
| Plein droit avec déclaration (diffuseurs de presse spécialistes, méthanisation agricole) | 1447-M-SD, plus l'annexe 1447-E si l'activité n'est pas listée | Avant le 2e jour ouvré suivant le 1er mai |
| Exonération facultative, zone, JEI, spectacle vivant | 1447-M-SD | Avant le 2e jour ouvré suivant le 1er mai |
| Réduction artisan | 1447-M-SD | Avant le 2e jour ouvré suivant le 1er mai |
| Entreprise nouvelle ou changement d'exploitant | 1447-C-SD | Avant le 1er janvier de l'année suivante |
Deux points de vigilance.
La 1447-M-SD déposée une année vaut pour la CFE de l'année suivante. Le service public donne l'exemple : une déclaration déposée jusqu'au 5 mai 2026 concerne la CFE 2027. Si tu découvres ton exonération en recevant ton avis de novembre, il est déjà trop tard pour l'année en cours : tu joues pour la suivante.
Certaines déclarations se déposent en papier. Pour les exonérations de plein droit soumises à déclaration, le formulaire doit être adressé au format papier au service des impôts des entreprises dont tu dépends. Ce n'est pas une démarche dématérialisée.
Ce qui n'est pas une exonération
Trois dispositifs sont couramment rangés sous le mot « exonération » alors qu'ils obéissent à des règles totalement différentes.
Le plafonnement en fonction de la valeur ajoutée. Ta CET ne peut pas dépasser un pourcentage de ta valeur ajoutée, mais ce n'est pas une exonération : c'est un dégrèvement, il s'obtient sur réclamation avec le formulaire 1327-CET-SD, il ne peut jamais te ramener sous la cotisation minimum, et il se réclame dans l'année qui suit la mise en recouvrement. Nous l'avons documenté en détail, chiffres réels à l'appui, dans notre astuce sur le dégrèvement de CFE.
La correction d'une surface déclarée. Si tu as rendu une réserve ou quitté un étage sans le signaler, tu paies sur une surface que tu n'occupes plus. Ce n'est pas une exonération, c'est une base fausse. Elle se corrige avec la 1447-M-SD.
La remise gracieuse. En cas de difficulté de paiement, ton service des impôts peut accorder un délai ou, exceptionnellement, une remise. C'est une décision discrétionnaire, pas un droit.
Par où commencer
- Cherche ton métier dans la liste des exonérations permanentes. Si tu y es et que tu paies quand même, contacte ton SIE : il y a une erreur.
- Regarde la ligne 9 de ton avis, « Imposition sur la base minimum ». Elle te dit lequel des deux régimes te concerne, et donc si le seuil de 5 000 € peut te servir.
- Si tu es artisan avec un à trois salariés, vérifie que la réduction figure bien ligne 6 de ton avis, « Réduction artisans et autres ». Si la case est vide, elle n'a jamais été demandée.
- Demande à ton SIE ce que ta commune a voté, par la messagerie sécurisée. C'est gratuit et c'est le seul moyen fiable.
- Note la date dans ton calendrier : début mai, chaque année, pour la CFE de l'année suivante.
Toutes ces démarches partent du même endroit, ton espace professionnel sur impots.gouv.fr. Et la liste officielle complète, mise à jour par l'administration, se trouve sur la page CFE du site Service Public.