 Lucien Faber
Qu'est-ce qu'un prévisionnel de trésorerie ?
Un prévisionnel de trésorerie, c'est le solde de ton compte projeté mois par mois : le réel pour les mois passés, tes budgets pour les mois à venir. Il répond à une question simple : combien aurai-je sur mon compte, et quand ?
Si tu as suivi le parcours, le tien est prêt : tes comptes sont réunis, tes transactions rangées, tes budgets posés. Reste le plus important : le lire, et le garder juste. Un prévisionnel qu'on n'ouvre plus se périme en quelques semaines.
Installer un point finance régulier
Un gérant de salle de sport vérifie régulièrement ses abonnements. Un restaurateur compte chaque soir sa recette et ses couverts. En tant que dirigeant de TPE, tu es aussi ton propre responsable financier : regarde tes finances à intervalle fixe, comme eux.
Ce point finance te permet de rester à jour sur tes budgets, de vérifier que tes objectifs sont atteints, et que ton plan de trésorerie se déroule comme prévu. À quel rythme ?
- chaque semaine, si ta trésorerie est tendue ;
- toutes les deux semaines, pour un suivi rigoureux ;
- chaque mois, pour un bon suivi : c'est suffisant pour ajuster tes budgets au réalisé.
Le plus simple est de lui donner une date fixe, comme n'importe quel rendez-vous : le premier lundi du mois, par exemple, une fois les prélèvements du début de mois passés.
Avant de commencer, vérifie que tes chiffres sont complets. Tes transactions doivent être à jour et toutes catégorisées : une dépense restée sans catégorie fausse les écarts que tu vas lire.
Ensuite, le point se fait toujours dans le même ordre : les mois passés (surtout le dernier, si tu es à jour), le mois en cours, puis les mois à venir.
Le passé : le prévu face au réalisé
Une fois tes budgets posés, ton prévisionnel devient un tableau de bord. Quand un mois se termine, tu peux l'analyser : pour chaque catégorie, tu vois ce que tu avais prévu, ce qui s'est réellement passé, et l'écart entre les deux.
Dans Cadrio, trois vues se trouvent en haut du tableau Prévisionnel :
- Prévision : ta projection, avec le réalisé sur les mois passés et tes budgets sur les mois à venir ;
- Réel : le réalisé seul, sur les mois clos et le mois en cours ;
- Écart : le réalisé moins le prévu, en vert quand l'écart t'est favorable, en rouge quand il ne l'est pas.
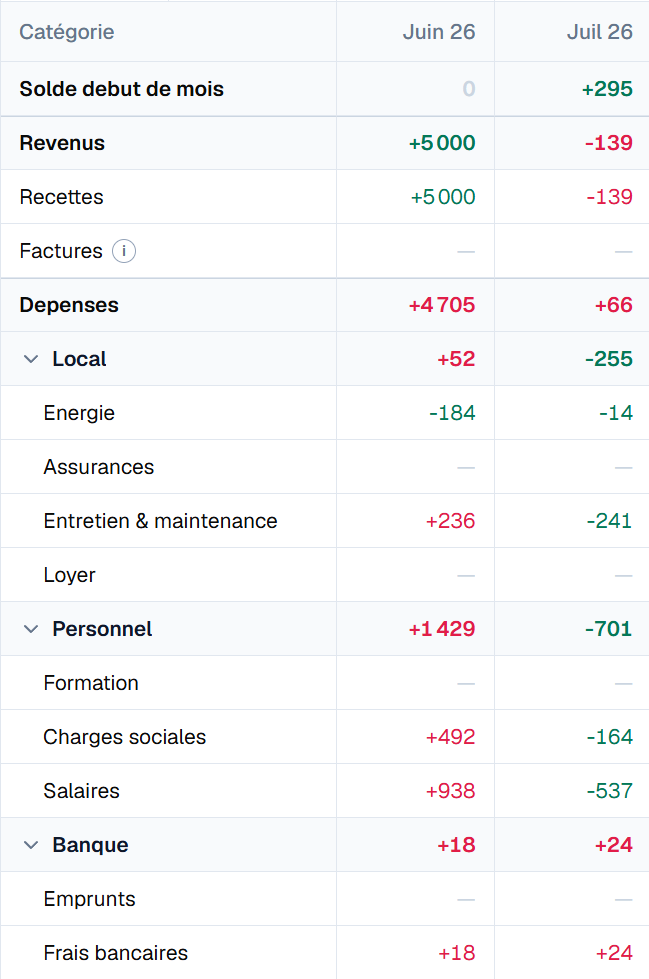
En vue Écart, une dépense plus élevée que prévu ressort en positif et en rouge, comme les salaires de juin ci-dessus. Une recette plus basse que prévu ressort en négatif, en rouge elle aussi.
Un écart n'est pas une faute, c'est une information. Il veut dire l'une de ces quatre choses :
- un décalage : la dépense arrivera le mois prochain, rien à changer ;
- une erreur de prévision : ton budget était trop haut ou trop bas, corrige-le pour les mois suivants ;
- un vrai changement : un fournisseur a augmenté ses prix, un client est parti. C'est le signal qu'il faut décider quelque chose ;
- un prélèvement raté ou un paiement oublié : un mandat mal paramétré, une facture restée au fond d'un tiroir. Règle la somme au plus vite, avant de payer des pénalités de retard, ou de devoir rattraper plusieurs échéances d'un coup.
Voici le point de décembre de notre garage. Comme dans Cadrio, l'écart est le réel moins le prévu, et il est en vert quand il laisse plus d'argent que prévu sur le compte.
| Catégorie | Prévu | Réel | Écart | Ce que ça veut dire |
|---|---|---|---|---|
| Clients | 20 000 € | 17 000 € | −3 000 € | Décalage : une flotte d'entreprise paie sa facture en janvier |
| Pièces détachées | 6 000 € | 4 500 € | −1 500 € | Décalage : la facture du fournisseur tombe en janvier |
| Électricité | 1 000 € | 1 180 € | +180 € | Erreur de prévision : budgets de janvier et février à remonter |
| Pneus | 2 000 € | 2 300 € | +300 € | Vrai changement : le grossiste a augmenté ses prix de 15 % |
| Assurance | 250 € | 0 € | −250 € | Prélèvement raté : le mandat est à vérifier, la somme reste à payer |
Les deux écarts en vert ne sont pas de bonnes nouvelles : ils sont repoussés au mois suivant. C'est pour ça qu'il faut lire la raison de chaque écart, et pas seulement son signe.
👉 Les retards de paiement de tes clients sont la source d'écart la plus fréquente. Selon le rapport 2024 de l'Observatoire des délais de paiement de la Banque de France, le retard moyen de paiement entre entreprises atteignait 13,6 jours fin 2024. Si tes clients paient toujours en retard, cale tes budgets d'encaissement sur la date où ils paient vraiment, pas sur l'échéance de la facture.
Tu tiens ton suivi dans Excel ? Dans notre modèle de suivi de trésorerie, l'onglet « Écart » fait ce calcul pour toi, catégorie par catégorie.
Le mois en cours
Le mois en cours est un peu hybride : une partie est déjà réalisée, le reste est encore une prévision. Son budget est donc un budget « futur » : tu estimes que le mois va se terminer sur le montant noté.
Ce que tu peux en tirer dépend du jour où tu fais ton point :
- le 1er du mois, tu n'as encore rien à mettre à jour ;
- en milieu de mois, un horizon commence à se dessiner : tu vois quelles dépenses sont déjà passées, et lesquelles restent à venir ;
- le 30, tu sais si tes budgets étaient les bons, et tu peux déjà préparer le début du mois suivant.
Ce travail sur le mois en cours compte surtout quand ta trésorerie est tendue, ou autour de tes jours de fragilité : juste après avoir versé les salaires ou payé le loyer, par exemple.
⚠️ Un prévisionnel raisonne en mois : il te donne le solde de début et de fin de mois, pas ce qui se passe entre les deux. Si ton loyer, ton prêt et tes salaires partent le 1er alors que tes clients paient le 10, ton compte peut passer dans le rouge dix jours par mois, avec un solde de fin de mois parfaitement correct. Dans ce cas, regarde ton relevé jour par jour, et pense à décaler tes prélèvements.
Mettre à jour les mois à venir
Tu as pris connaissance de tes derniers mois : il faut maintenant mettre à jour la suite.
- Si tes budgets étaient bons, tu n'as presque rien à modifier.
- Si tu as relevé des écarts, corrige les budgets concernés, comme tu viens de les classer : rien pour un décalage, un nouveau montant pour une erreur de prévision ou un vrai changement.
- Si du nouveau est prévu, ajoute-le avec les dernières informations à ta disposition : un événement qui s'ajoute, un achat, une facture que tu avais estimée et dont tu connais maintenant le montant exact.
Une entreprise bouge sans arrêt, et un dirigeant a des idées de projets toutes les semaines. Les projets décidés vont dans ton prévisionnel. Ceux que tu hésites encore à lancer vont dans un scénario, pour ne pas fausser la projection de ce qui va vraiment se passer.
Repérer ton point bas
Une fois tes budgets à jour, prends du recul et regarde ton solde sur les douze prochains mois. Dans Cadrio, le graphique au-dessus du tableau trace ton solde réalisé sur les mois passés, puis ton solde projeté sur les mois à venir. En survolant un mois, tu vois son solde de début et de fin.
Cherche d'abord ton point bas : le mois où ton solde projeté est le plus faible. Trois questions suffisent :
- quand arrive-t-il ? Un point bas dans huit mois te laisse le temps d'agir, un point bas le mois prochain beaucoup moins ;
- de combien est-il ? Compare-le à ce que tu veux garder en réserve, ton seuil de sécurité ;
- pourquoi à ce moment-là ? Souvent, c'est une échéance annuelle (la CFE, une prime d'assurance), un mois creux, ou un gros achat.
Quand le solde passe sous zéro
Si ton solde projeté passe sous zéro, ta trésorerie devient négative ce mois-là : ton compte sera à découvert. Au mieux, ta banque t'accorde un découvert autorisé et te facture des agios. Au pire, elle rejette tes prélèvements, et tes fournisseurs ou ton propriétaire ne sont pas payés.
La bonne nouvelle, c'est que ton prévisionnel te le montre avant. Tu as encore des leviers :
- relancer tes clients, ou leur demander un acompte sur les gros travaux ;
- décaler une dépense qui peut attendre, un achat de matériel par exemple ;
- demander un échéancier à un fournisseur ou à l'administration fiscale ;
- parler à ta banque avant le découvert, pas après : une facilité de caisse se négocie bien mieux quand ton prévisionnel montre que le creux est passager.
Les indicateurs à suivre
Le solde ne dit pas tout. Quelques indicateurs complètent la lecture, mois après mois :
- le chiffre d'affaires encaissé : le total de tes encaissements du mois ;
- la variation nette : encaissements moins décaissements. Positive, ton compte se remplit ; négative, il se vide ;
- le solde de début et de fin de mois ;
- la marge : ce qu'il te reste sur chaque euro encaissé, une fois tes dépenses payées ;
- les mois de sécurité : ton solde divisé par tes décaissements moyens d'un mois. Si notre garage a 16 000 € sur son compte et dépense 12 000 € par mois, il tient un peu plus d'un mois sans rien encaisser ;
- ton seuil de rentabilité : le chiffre d'affaires à partir duquel tu ne perds plus d'argent. Calcule-le avec notre simulateur de seuil de rentabilité.
Dans Cadrio, ces indicateurs se construisent avec les champs calculés, dans la barre au-dessus du tableau. Un champ calculé combine tes catégories, tes groupes de catégories et les totaux du tableau (encaissements, décaissements, variation nette, solde de début ou de fin de mois) avec les quatre opérations, et s'affiche en euros, en pourcentage ou en nombre. Par exemple :
- Mois de sécurité = Solde fin de mois ÷ Total décaissements, en nombre ;
- Marge = Variation nette ÷ Total encaissements, en pourcentage.
Tes champs calculés suivent la vue choisie : en vue Prévision, ils lisent ta projection ; en vue Réel, le réalisé seul.
Ton rendez-vous du mois
Le pilotage, c'est ce rendez-vous qui revient : lire tes écarts, mettre à jour tes budgets, regarder ton point bas. Compte une dizaine de minutes, un peu plus les premières fois. Avec l'habitude, ça devient un réflexe, et ta trésorerie ne te surprend plus.
C'est la dernière étape du parcours de gestion de trésorerie. Tu sais maintenant suivre tes comptes, prévoir tes mois à venir et décider en connaissance de cause. 🎓